¿Qué es un cargo financiero?
El cargo financiero es el coste total de pedir dinero prestado, expresado como una cantidad concreta de dinero. Es la diferencia entre todo lo que devuelves a lo largo de la vida del préstamo y la cantidad que pediste en un principio. El cargo financiero agrupa los intereses y, en muchos contratos de crédito, ciertas comisiones, dándote una única cifra que refleja el verdadero coste del crédito. Nota: este concepto («finance charge») procede de la normativa de crédito estadounidense (Truth in Lending Act). En España y Latinoamérica el equivalente más cercano suele expresarse mediante la TAE, que incluye intereses y comisiones, aunque las reglas locales pueden variar.
Cómo usar esta calculadora
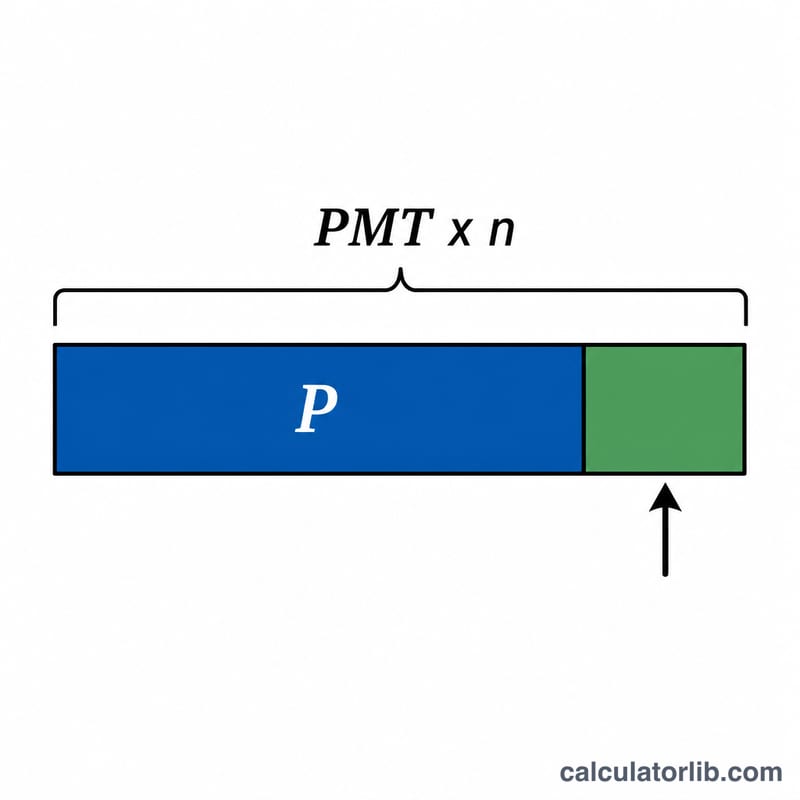
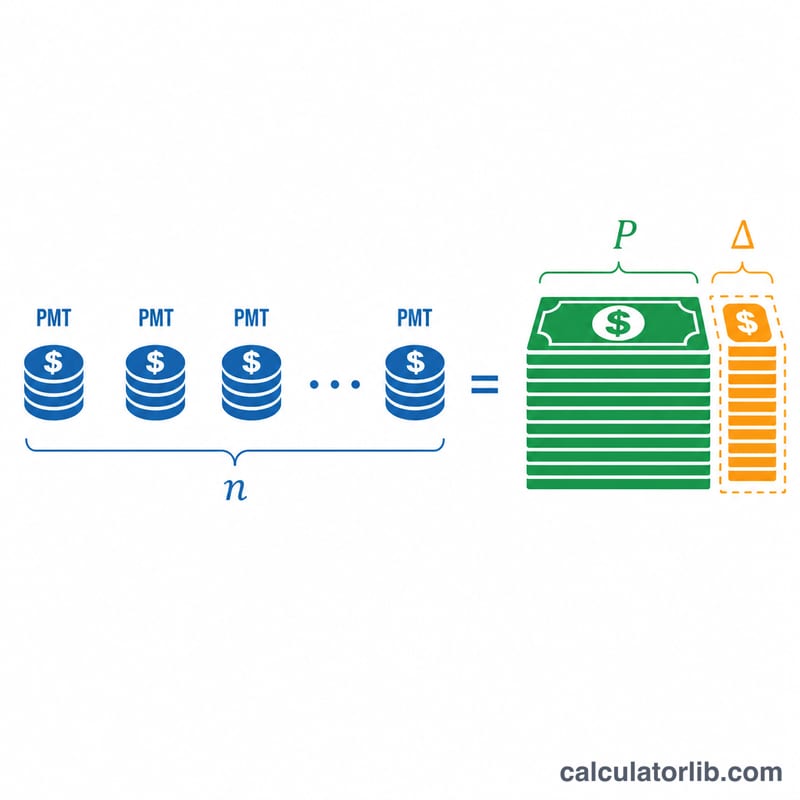
Introduce tres valores: tu cuota mensual (PMT), el número de cuotas que dura el préstamo (n) y el capital prestado (el principal, P). La calculadora multiplica la cuota por el número de cuotas para obtener el total de los pagos y, a continuación, resta el capital para revelar el cargo financiero.
La fórmula, paso a paso
La relación es muy sencilla:
$$\text{Cargo financiero} = \left( \text{PMT} \times n \right) - P$$
El término \( \text{PMT} \times n \) es el total de los pagos: la suma íntegra del dinero que sale de tu bolsillo. Al restar el capital \(P\), aíslas la cantidad adicional que pagaste únicamente por el hecho de pedir prestado.
Ejemplo práctico
Imagina que pides un préstamo de 10.000 $ que devuelves con cuotas mensuales de 300 $ durante 36 meses. El total de los pagos es $$300\,\$ \times 36 = 10.800\,\$.$$ Al restar el capital de 10.000 $, obtienes un cargo financiero de 800 $. Esos 800 $ son lo que el préstamo te cuesta de verdad por encima de lo que recibiste.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿El cargo financiero incluye las comisiones? Esta calculadora obtiene el cargo únicamente a partir de las cuotas y el capital. Si tu entidad incorporó comisiones de apertura u otros gastos al importe financiado, ya quedan reflejados, porque elevan el total de los pagos respecto al dinero que recibiste en mano.
¿Es lo mismo el cargo financiero que el tipo de interés? No. El cargo financiero es una cantidad de dinero; el tipo de interés (o la TAE/APR) es un porcentaje. Un plazo largo con un tipo bajo puede generar igualmente un cargo financiero elevado.
¿Cómo puedo reducir mi cargo financiero? Pide menos dinero, elige un plazo más corto, consigue un tipo de interés más bajo o realiza amortizaciones anticipadas de capital para rebajar el total pagado con el tiempo.