
¿Qué es una calculadora de préstamos de día de pago?
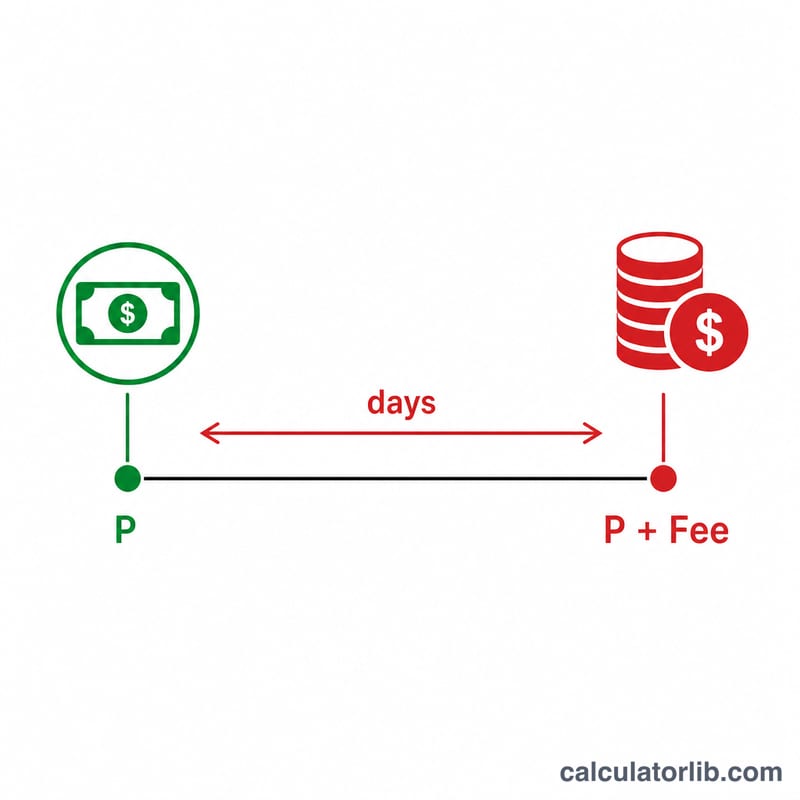
Un préstamo de día de pago (conocido en inglés como payday loan) es un pequeño adelanto de efectivo a muy corto plazo que normalmente se devuelve en tu siguiente nómina. Aunque la comisión parezca baja en términos de dinero, su plazo tan breve hace que el coste anual efectivo sea altísimo. Esta calculadora te muestra tanto el importe total que tendrás que devolver como la APR (tasa anual de EE. UU., nominal) y la TAE (tasa anual equivalente, método europeo), para que puedas comparar el coste real frente a otras formas de crédito. Se trata de un producto muy extendido en EE. UU. y el Reino Unido; en España y otros países hispanohablantes existen figuras similares (los llamados "minicréditos" o "créditos rápidos"), aunque la normativa y los límites de interés varían de un país a otro.
Cómo usarla
Introduce tres datos: el importe del préstamo (el capital) que quieres pedir, la comisión total o gasto financiero que aplica el prestamista, y el plazo del préstamo en días (a menudo en torno a 14 días). La calculadora te devuelve al instante el reembolso total, la APR (método de EE. UU.) y la TAE (método europeo).
La fórmula explicada
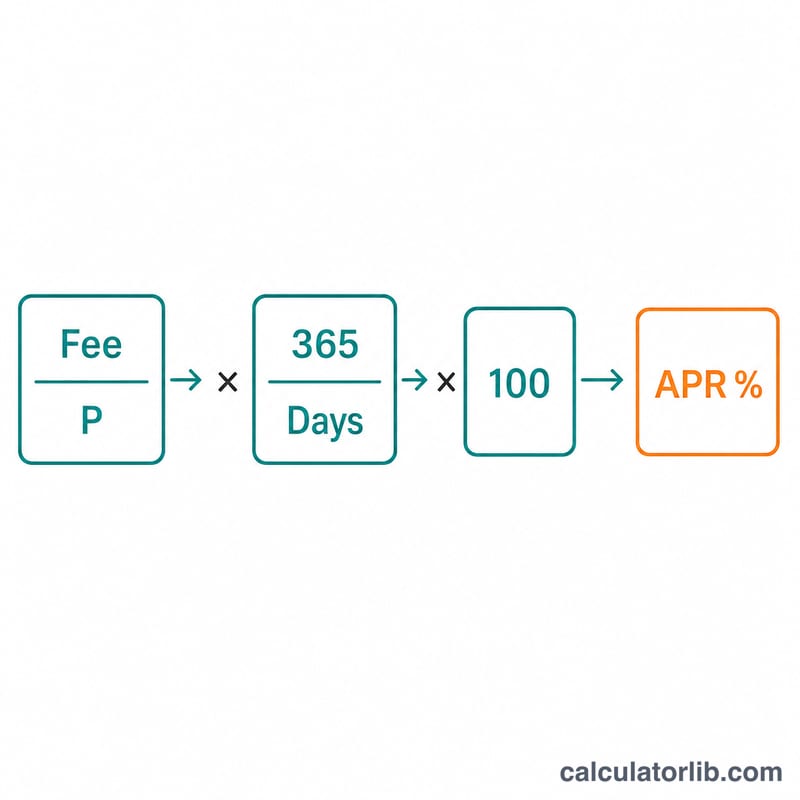
El reembolso total es simplemente Capital + Comisión. La APR de EE. UU. toma la comisión como una fracción del capital, la proyecta a un año completo mediante la proporción 365 / Días y la convierte en porcentaje:
$$\text{APR} = \frac{\text{Comisión}}{C} \times \frac{365}{\text{Días}} \times 100\%$$Como los plazos de este tipo de préstamos son tan cortos, dividir 365 entre un número pequeño de días genera un multiplicador muy elevado.
La TAE europea es distinta: es un tipo efectivo, que supone que el coste se capitaliza a lo largo del año. Para un único reembolso, el anexo III de la Directiva (UE) 2023/2225 da:
$$\text{TAE} = \left(1 + \frac{\text{Comisión} }{C}\right)^{365 / \text{Días} } - 1$$En plazos de pocos días, la TAE es muchísimo más alta que la APR. Compara siempre cifras del mismo tipo.
Ejemplo práctico
Pides 500 $ con una comisión de 75 $ a 14 días. Reembolso total = 500 + 75 = 575 $. \(\text{APR} = (75 / 500) \times (365 / 14) \times 100 = 0{,}15 \times 26{,}07 \times 100 \approx\) 391,07 %. Esos 75 $ de comisión equivalen a casi un 400 % de APR. Con el método europeo, el mismo préstamo tiene una TAE de \(1{,}15^{365/14} - 1 \approx 3\,723{,}7\ \%\), muchísimo más que una tarjeta de crédito habitual.
Interpretación de su resultado de APR y TAE
La calculadora muestra dos cifras que responden a preguntas distintas. Reembolso total (importe del préstamo + comisión) es la cantidad real en dólares que devuelve por un período. TAE (tasa anual equivalente) expresa la comisión como una tasa anual para que los préstamos a corto plazo puedan compararse con los créditos a largo plazo. Son medidas anualizadas, no dinero que usted pague: un préstamo de 14 días no le cuesta el 391% del importe prestado, sino la comisión correspondiente a ese único período.
La convención habitual de 15 $ por cada 100 $
En Estados Unidos, muchos prestamistas de día de pago cobran una comisión fija de unos 15 $ por cada 100 $ prestados, en un préstamo de aproximadamente 14 días. La APR de esa comisión es:
$$\text{APR} = \frac{15}{100} \times \frac{365}{14} \times 100\% \approx 391.07\%$$
Para un préstamo de 100 $, una comisión de 15 $ y un plazo de 14 días, la calculadora da una APR de unos 391.07%, con un reembolso total de 115 $. La misma tasa de comisión aplicada a 500 $ supone una comisión de 75 $ y 575 $ a devolver, con una APR de nuevo de alrededor del 391% y una TAE de alrededor del 3.723,7 %.
Cómo comparar su resultado
- Tarjetas de crédito: en EE. UU., las APR típicas de las tarjetas oscilan aproximadamente entre el 15% y el 30%, según el emisor y el historial crediticio del titular.
- Préstamos personales: los tipos varían mucho según el crédito y el prestamista, desde cifras de un dígito hasta alrededor del 36% para muchos prestatarios.
- Límite del 36%: el 36% es un techo citado con frecuencia para los préstamos de consumo. En Estados Unidos, la Ley de Préstamos a Militares (Military Lending Act) limita la Tasa Anual de Porcentaje Militar (MAPR, por sus siglas en inglés) al 36% en la mayoría de los créditos concedidos a militares en servicio activo y a sus dependientes cubiertos. Además, muchos estados de EE. UU. fijan sus propios límites a los tipos de los préstamos pequeños. Estas normas son específicas de EE. UU. y pueden no aplicarse en otros lugares.
Una APR de cientos de por ciento es muchas veces superior a cualquiera de estos valores de referencia, lo que refleja el plazo muy corto y la comisión fija. Recuerde que, para una comisión dada, cuanto más corto sea el plazo, mayores serán la APR y la TAE.
Las renovaciones multiplican las comisiones
Si un préstamo se prorroga o renueva, se cobra una nueva comisión por cada prórroga mientras el importe original siga pendiente. Por ejemplo, un préstamo de 100 $ con una comisión de 15 $ que se prorroga tres veces cuesta 15 $ × 4 = 60 $ en comisiones durante unos 56 días, y el principal de 100 $ sigue pendiente. La APR por período se mantiene igual, pero el coste en dólares aumenta con cada renovación, por lo que la cifra que conviene vigilar es el reembolso total de todos los períodos.
Esta es información general sobre cómo interpretar el resultado de la calculadora, no asesoramiento financiero. Las normas y los límites de las comisiones varían según el país y según el estado o la región.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué son tan altas la APR y la TAE? Ambas anualizan un coste que en realidad solo pagas durante un par de semanas, así que una comisión moderada se convierte en un porcentaje enorme al extenderla a todo un año.
¿Incluye las renovaciones? No. Este modelo calcula un único plazo del préstamo. Renovar (refinanciar) el préstamo una y otra vez añade nuevas comisiones y dispara el coste total.
¿Es lo mismo la comisión que los intereses? Los prestamistas suelen indicar una comisión fija en lugar de intereses. Esta calculadora trata la comisión completa como el coste de pedir prestado durante ese plazo.
















