
ペイデイローン計算機とは?
ペイデイローン(payday loan)は、おもにアメリカやイギリスなどで利用されている小口・短期の現金前借りサービスで、通常は次の給料日に一括返済します。手数料だけを見ると金額が小さく感じられますが、返済までの期間が極端に短いため、年率に換算したコストは非常に高くなります。この計算機では、実際に返済すべき総額と実質年率(APR)の両方を表示するので、他の借入手段と本当のコストを比較できます。なお、これは海外のローン形態を前提としたツールであり、日本のカードローンや消費者金融とは制度・上限金利が異なる点にご注意ください。
使い方
入力するのは3つの数字だけです。借りたい元金(借入額)、貸し手が課す手数料(金利相当の費用)、そして借入期間(日数。多くの場合は14日前後)です。これらを入力すると、総返済額と年率換算したAPRがその場で表示されます。
計算式の仕組み
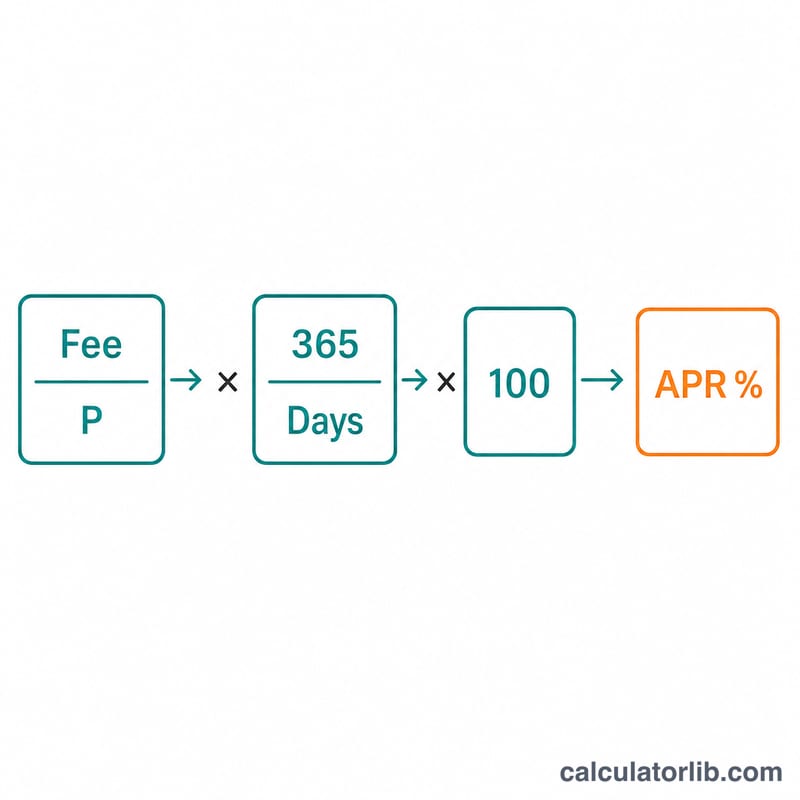
総返済額は単純に元金 + 手数料です。実質年率(APR)は、手数料を元金に対する割合として計算し、それを365 ÷ 日数の比率で1年分に引き伸ばしたうえでパーセント表示にします。式にすると$$\text{APR} = \frac{\text{手数料}}{\text{元金}} \times \frac{365}{\text{日数}} \times 100$$です。ペイデイローンは期間がとても短いため、365を小さな日数で割ると大きな倍率となり、APRが跳ね上がります。
計算例
$500を手数料$75・期間14日で借りるとします。総返済額は \(500 + 75 = \bf{575}\) ドル。APRは$$\text{APR} = \frac{75}{500} \times \frac{365}{14} \times 100 = 0.15 \times 26.07 \times 100 \approx 391.07\%$$。$75という一見小さな手数料が、年率に換算すると約400%にもなり、一般的なクレジットカードよりはるかに高い水準になります。
APR計算結果の読み方
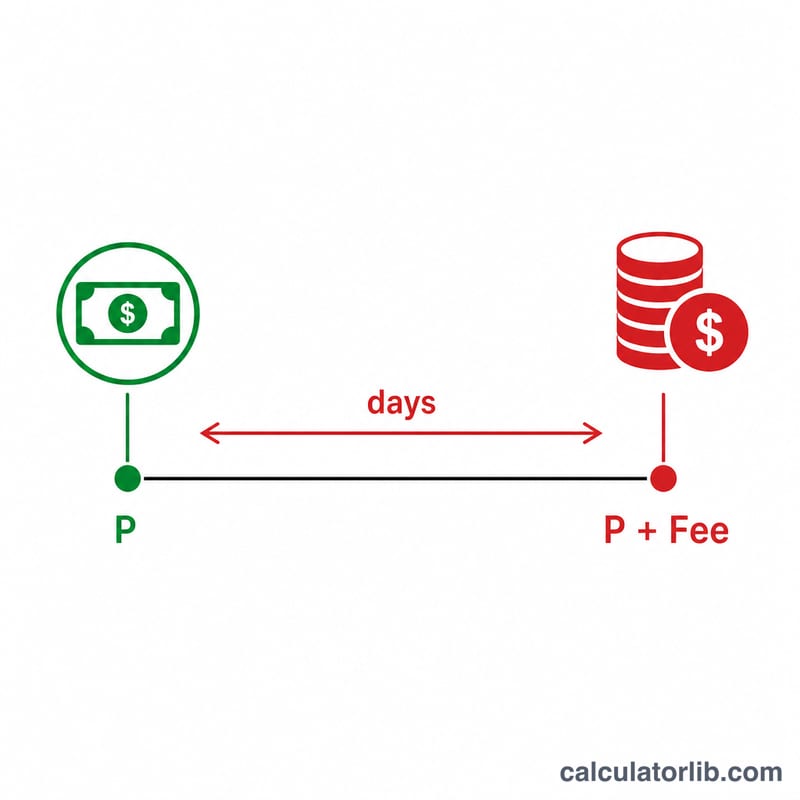
この計算ツールは、異なる2つの問いに答える2つの数値を表示します。総返済額(借入額+手数料)は、1回の返済期間に実際に返す金額(ドル)です。APR(年率)は、短期ローンと長期の借入を比較できるよう、手数料を年率に換算したものです。APRは年換算した指標であり、実際に支払う金額ではありません。たとえば14日間のローンは、借入額の391%を支払うことになるわけではなく、その1回の返済期間分の手数料だけを支払うことになります。
米国でよく使われる「100ドルあたり15ドル」の目安
米国では、多くのペイデイローン業者が、約14日間のローンに対して借入額100ドルあたり一律約15ドルの手数料を課しています。この手数料のAPRは次のとおりです。
$$\text{APR} = \frac{15}{100} \times \frac{365}{14} \times 100\% \approx 391.07\%$$
100ドルの借入、15ドルの手数料、14日間の期間の場合、この計算ツールはAPR約391.07%を表示し、総返済額は115ドルとなります。同じ手数料率を500ドルに適用すると、手数料は75ドル、返済額は575ドルとなり、APRは依然として約391%です。
結果の比較方法
- クレジットカード:一般的なカードのAPRは、発行会社や借り手の信用力によって、おおむね15%から30%程度です。
- 個人向けローン:金利は信用力や貸し手によって大きく異なり、一桁台から、多くの借り手で約36%までの範囲です。
- 36%の上限:36%は消費者向けローンの上限としてよく挙げられる水準です。米国では、軍事融資法(Military Lending Act)により、現役軍人およびその扶養家族が受ける大部分の信用供与について、軍人年率(MAPR)が36%に制限されています。また、米国の多くの州では、少額ローン金利に独自の上限を設けています。これらの規則は米国に固有のものであり、他の国では適用されない場合があります。
数百%というAPRは、これらの基準のどれよりも何倍も高くなります。これは、返済期間が非常に短く、手数料が一律であることによるものです。同じ手数料であっても、返済期間が短いほどAPRは高くなる点に留意してください。
借り換えによる手数料の積み重なり
ローンを借り換えたり更新したりすると、元の借入額が未返済のまま残っている間、延長のたびに新たな手数料が課されます。たとえば、手数料15ドルの100ドルのローンを3回借り換えると、約56日間で手数料は15ドル×4=60ドルになり、元本100ドルは依然として未返済のままです。1回の返済期間あたりのAPRは変わりませんが、更新のたびに費用の総額は増えるため、すべての期間を通じた総返済額に注目することが重要です。
これはこの計算ツールの出力の読み方に関する一般的な情報であり、金融アドバイスではありません。規則や手数料の上限は国や州・地域によって異なります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜAPRがこれほど高くなるの? APRは、わずか数週間しか支払わないコストを1年分に引き伸ばして換算する指標です。そのため、ちょっとした手数料でも年間ベースで見ると大きなパーセンテージになります。
ロールオーバー(借り換え延長)は含まれる? いいえ。この計算機は1回分の借入期間だけを想定しています。返済を繰り返し先延ばしにすると、その都度新たな手数料が発生し、総コストが大幅に膨らみます。
手数料は利息と同じもの? 貸し手は利息ではなく定額の手数料として提示することが多いです。この計算機では、手数料の全額をその期間の借入コストとして扱います。
















