
Qu'est-ce qu'un calculateur de prêt sur salaire ?
Le « payday loan » est une avance de trésorerie de faible montant, à très court terme, que l'on rembourse généralement dès sa prochaine paie. Très répandu aux États-Unis, au Royaume-Uni ou au Canada, ce type de crédit reste rare en France, où l'encadrement du taux d'usure le rend peu courant — mais le mécanisme mérite d'être compris. Si les frais semblent modestes en valeur absolue, la durée extrêmement courte fait grimper le coût annuel à des sommets. Ce calculateur affiche à la fois le montant total à rembourser et l'APR (taux annuel en pourcentage, méthode américaine) ainsi que le TAEG (taux annuel effectif global, méthode européenne), afin de comparer le vrai coût de ce crédit avec d'autres solutions de financement.
Comment l'utiliser
Saisissez trois valeurs : le montant emprunté (le capital), le total des frais ou de la commission de financement appliqués par le prêteur, et la durée du prêt en jours (souvent autour de 14 jours). Le calculateur affiche instantanément le remboursement total, l'APR (méthode américaine) et le TAEG (méthode européenne).
La formule expliquée
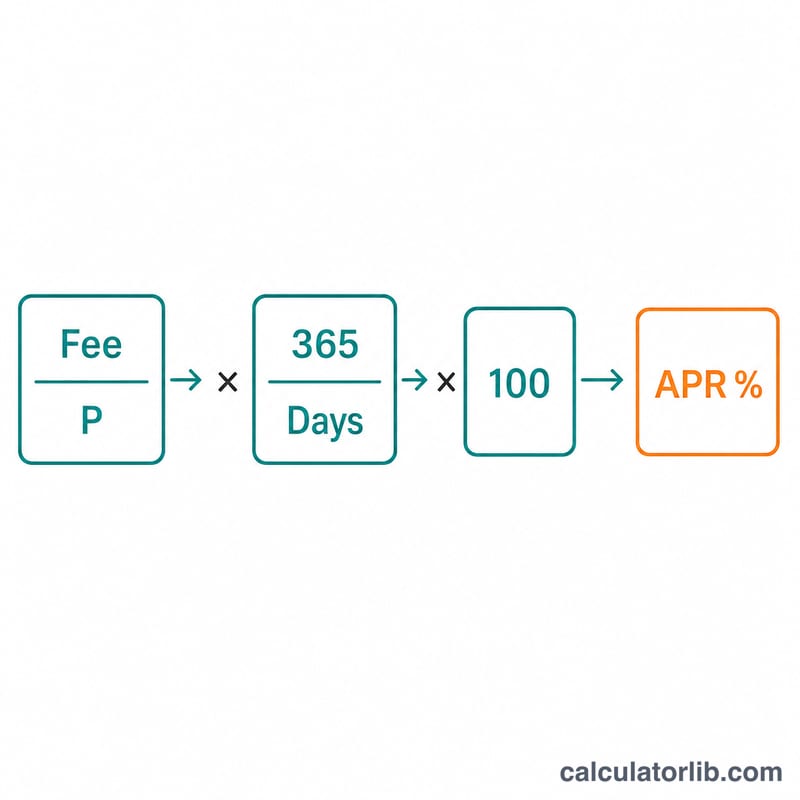
Le remboursement total se résume à Capital + Frais. L'APR américain consiste à exprimer les frais en proportion du capital, puis à les ramener à une année entière grâce au rapport 365 / Jours, avant de convertir le résultat en pourcentage :
$$\text{APR} = \frac{\text{Frais}}{\text{Capital}} \times \frac{365}{\text{Jours}} \times 100\%$$Comme la durée d'un payday loan est courte, diviser 365 par un faible nombre de jours produit un multiplicateur très élevé.
Le TAEG européen est différent : c'est un taux effectif, qui suppose que le coût se capitalise sur l'année. Pour un seul remboursement, l'annexe III de la directive (UE) 2023/2225 donne :
$$\text{TAEG} = \left(1 + \frac{\text{Frais} }{\text{Capital} }\right)^{365 / \text{Jours} } - 1$$Sur une durée de quelques jours, le TAEG est bien plus élevé que l'APR. Comparez toujours deux chiffres de même nature.
Exemple chiffré
Vous empruntez 500 $ avec 75 $ de frais sur 14 jours. Remboursement total = \(500 + 75 = \mathbf{575\ \$}\).
$$\text{APR} = \frac{75}{500} \times \frac{365}{14} \times 100 = 0{,}15 \times 26{,}07 \times 100 \approx 391{,}07\,\%$$Ces 75 $ de frais représentent donc près de 400 % d'APR. Selon la méthode européenne, le même prêt a un TAEG de \(1{,}15^{365/14} - 1 \approx 3\,723{,}7\ \%\) — bien au-delà d'une carte de crédit classique.
Interpréter votre résultat d'APR et de TAEG
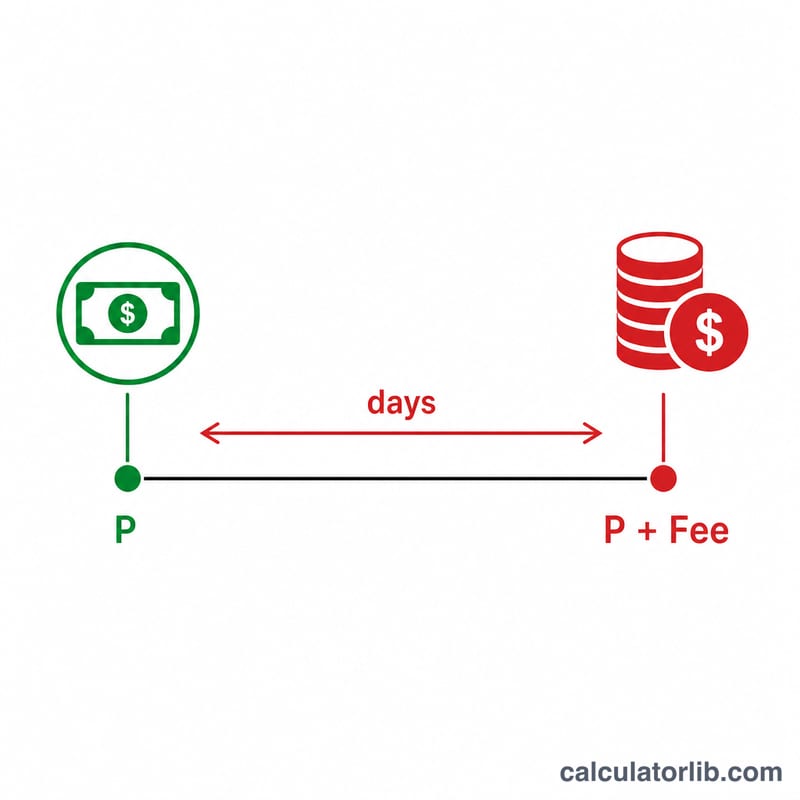
La calculatrice affiche deux chiffres qui répondent à des questions différentes. Remboursement total (montant du prêt + frais) correspond au montant réel en dollars que vous remboursez pour une échéance. L'APR (méthode américaine) exprime les frais sous forme de taux annuel simple et le TAEG (méthode européenne) sous forme de taux annuel effectif, afin que les prêts à court terme puissent être comparés au crédit à long terme. Ce sont des mesures annualisées, et non des sommes que vous payez : un prêt de 14 jours ne vous coûte pas 391 % du montant emprunté, il vous coûte les frais de cette seule échéance.
La convention courante de 15 $ pour 100 $
Aux États-Unis, de nombreux prêteurs sur salaire facturent des frais forfaitaires d'environ 15 $ pour chaque tranche de 100 $ empruntée, sur un prêt d'environ 14 jours. L'APR correspondant à ces frais est :
$$\text{APR} = \frac{15}{100} \times \frac{365}{14} \times 100\% \approx 391,07\%$$
Pour un prêt de 100 $, des frais de 15 $ et une durée de 14 jours, la calculatrice donne un APR d'environ 391,07 %, avec un remboursement total de 115 $. Le même taux de frais appliqué à 500 $ signifie des frais de 75 $ et 575 $ dus, soit toujours un APR d'environ 391 % et un TAEG d'environ 3 723,7 %.
Comment comparer votre résultat
- Cartes de crédit : aux États-Unis, les APR typiques des cartes se situent environ entre 15 % et 30 %, selon l'émetteur et la solvabilité de l'emprunteur.
- Prêts personnels : les taux varient beaucoup selon la solvabilité et le prêteur, de quelques pour cent à environ 36 % pour de nombreux emprunteurs.
- Plafond de 36 % : 36 % est un plafond souvent cité pour les crédits à la consommation. Aux États-Unis, le Military Lending Act limite le Military Annual Percentage Rate (MAPR) à 36 % pour la plupart des crédits accordés aux militaires en service actif et à leurs personnes à charge couvertes. De nombreux États américains fixent également leurs propres limites sur les taux des petits prêts. Ces règles sont propres aux États-Unis et peuvent ne pas s'appliquer ailleurs.
Un APR de plusieurs centaines de pour cent est nettement supérieur à l'un quelconque de ces repères, ce qui reflète la durée très courte et les frais forfaitaires. Rappelez-vous que plus la durée est courte pour des frais donnés, plus l'APR et le TAEG sont élevés.
Les reconductions multiplient les frais
Si un prêt est reporté ou renouvelé, de nouveaux frais sont facturés à chaque prolongation tant que le montant initial reste dû. Par exemple, un prêt de 100 $ avec des frais de 15 $ reporté trois fois coûte 15 $ × 4 = 60 $ de frais sur environ 56 jours, et le capital de 100 $ reste dû. L'APR par échéance reste le même, mais le coût en dollars augmente à chaque renouvellement ; le remboursement total sur l'ensemble des échéances est donc le chiffre à surveiller.
Ceci est une information générale sur la manière de lire le résultat de la calculatrice, et non un conseil financier. Les règles et les plafonds de frais diffèrent selon le pays, ainsi que selon l'État ou la région.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-15 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Pourquoi l'APR et le TAEG sont-ils si élevés ? Ils annualisent un coût que vous ne supportez pourtant que pendant quelques semaines : des frais modérés deviennent un pourcentage énorme une fois rapportés à une année entière. Le TAEG, qui capitalise ce coût, est encore bien plus élevé que l'APR.
Le calcul tient-il compte des reconductions (rollovers) ? Non. Il modélise une seule échéance de prêt. Reconduire le prêt plusieurs fois ajoute de nouveaux frais et augmente considérablement le coût total.
Les frais équivalent-ils à des intérêts ? Les prêteurs annoncent souvent un montant forfaitaire de frais plutôt qu'un taux d'intérêt. Ce calculateur considère l'intégralité des frais comme le coût de l'emprunt sur la durée.
















