
ما هي حاسبة قرض الراتب؟
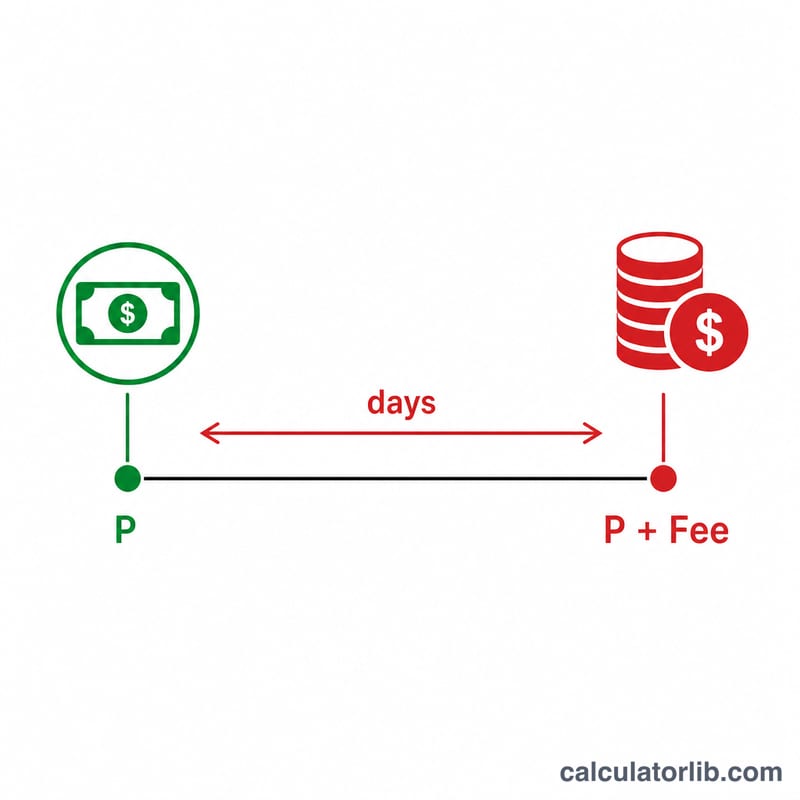
قرض الراتب (Payday Loan) هو سُلفة نقدية صغيرة وقصيرة الأجل تُسدَّد عادةً عند استلام راتبك التالي. ورغم أن الرسوم قد تبدو زهيدة بالدولار، فإن المدة القصيرة جدًا تجعل التكلفة السنوية الفعلية مرتفعة للغاية. تُظهر لك هذه الحاسبة كلًّا من إجمالي المبلغ الواجب سداده ومعدل الفائدة السنوي الفعلي (APR)، حتى تتمكن من مقارنة التكلفة الحقيقية بأشكال التمويل الأخرى. تجدر الإشارة إلى أن هذا النوع من القروض شائع في الولايات المتحدة والمملكة المتحدة، وقد تختلف الأنظمة المنظِّمة له من دولة عربية إلى أخرى، كما أن بعض صوره يتعارض مع أحكام التمويل الإسلامي.
كيفية الاستخدام
أدخل ثلاثة أرقام: مبلغ القرض (أصل الدين) الذي تنوي اقتراضه، ومجموع الرسوم أو تكلفة التمويل التي يفرضها المُقرِض، ومدة القرض بالأيام (غالبًا نحو 14 يومًا). تعرض الحاسبة فورًا إجمالي السداد ومعدل الفائدة السنوي الفعلي.
شرح المعادلة
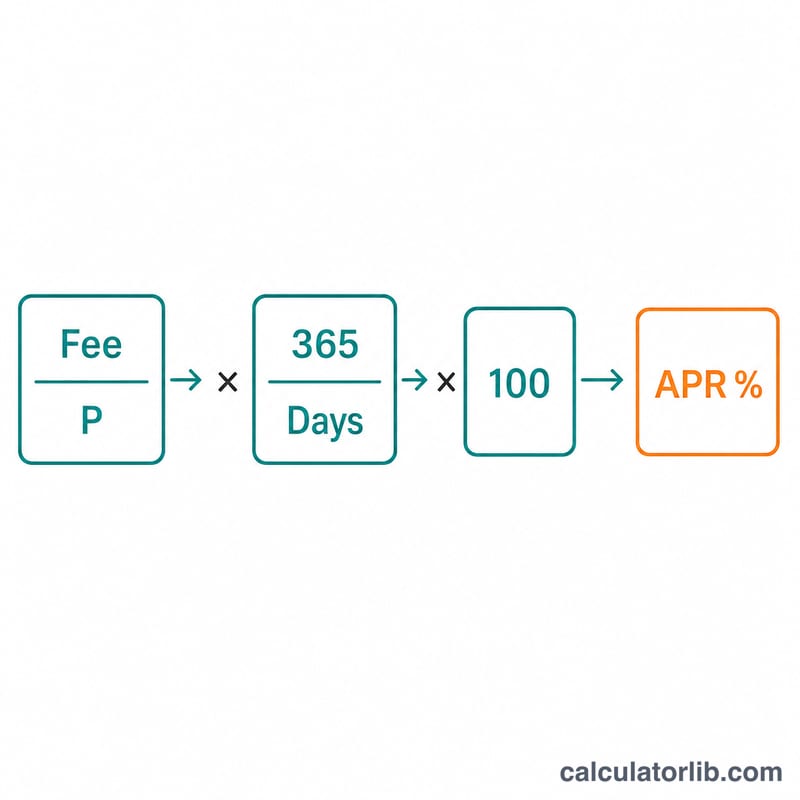
إجمالي السداد هو ببساطة أصل الدين + الرسوم. أما معدل الفائدة السنوي الفعلي فيؤخذ بنسبة الرسوم إلى أصل الدين، ثم تُحسب على أساس سنة كاملة باستخدام النسبة 365 ÷ عدد الأيام، وتُحوَّل إلى نسبة مئوية:
$$\text{APR} = \frac{\text{الرسوم}}{\text{أصل الدين}} \times \frac{365}{\text{الأيام}} \times 100\%$$ولأن مدة قرض الراتب قصيرة، فإن قسمة 365 على عدد أيام صغير يُنتج مُضاعِفًا كبيرًا.
مثال تطبيقي
لنفترض اقتراض 500 دولار برسوم قدرها 75 دولارًا لمدة 14 يومًا. إجمالي السداد = \(500 + 75 = \mathbf{575}\) دولارًا. ومعدل الفائدة السنوي:
$$\text{APR} = \frac{75}{500} \times \frac{365}{14} \times 100 = 0.15 \times 26.07 \times 100 \approx \mathbf{391.07\%}$$فرسوم الـ75 دولارًا تعادل ما يقارب 400% فائدة سنوية — أعلى بكثير من بطاقة ائتمان عادية.
تفسير نتيجة معدل APR الخاصة بك
تعرض الحاسبة رقمين يجيبان عن سؤالين مختلفين. إجمالي السداد (مبلغ القرض + الرسوم) هو المبلغ الفعلي بالدولار الذي تسدده مقابل فترة واحدة. أما APR (معدل النسبة السنوية) فهو الرسوم معبّراً عنها كمعدل سنوي، بحيث يمكن مقارنة القروض قصيرة الأجل بالائتمان طويل الأجل. معدل APR مقياس سنوي وليس مالاً تدفعه فعلياً: فالقرض لمدة 14 يوماً لا يكلفك 391% من المبلغ المقترض، بل يكلفك الرسوم المستحقة عن تلك الفترة الواحدة فقط.
الاتفاقية الشائعة: 15 دولاراً لكل 100 دولار
في الولايات المتحدة، تفرض كثير من شركات القروض حتى الراتب رسماً ثابتاً يبلغ نحو 15 دولاراً عن كل 100 دولار مقترضة لقرض مدته تقريباً 14 يوماً. ومعدل APR لهذه الرسوم هو:
$$\text{APR} = \frac{15}{100} \times \frac{365}{14} \times 100\% \approx 391.07\%$$
بالنسبة لقرض قيمته 100 دولار مع رسوم 15 دولاراً ومدة 14 يوماً، تعطي الحاسبة معدل APR يبلغ نحو 391.07%، مع إجمالي سداد قدره 115 دولاراً. أما تطبيق معدل الرسوم نفسه على 500 دولار فيعني رسوماً قدرها 75 دولاراً ومبلغاً مستحقاً قدره 575 دولاراً، ويظل معدل APR نحو 391% أيضاً.
كيفية مقارنة النتيجة
- بطاقات الائتمان: تتراوح معدلات APR المعتادة لبطاقات الائتمان عادةً بين 15% و30%، وذلك حسب الجهة المصدرة وائتمان المقترض.
- القروض الشخصية: تتفاوت المعدلات تفاوتاً كبيراً بحسب الائتمان والمُقرض، من خانات فردية وصولاً إلى نحو 36% لكثير من المقترضين.
- سقف 36%: يُستشهد بنسبة 36% كحد أقصى شائع للقروض الاستهلاكية. وفي الولايات المتحدة، يحدّ قانون الإقراض للعسكريين (Military Lending Act) معدل النسبة السنوية للعسكريين (MAPR) بنسبة 36% على معظم الائتمان الممنوح لأفراد الخدمة الفعلية في القوات المسلحة ولمعاليهم المشمولين. كما تفرض ولايات أمريكية عديدة حدودها الخاصة على معدلات القروض الصغيرة. هذه القواعد خاصة بالولايات المتحدة وقد لا تنطبق في أماكن أخرى.
إن معدل APR الذي يبلغ مئات النسب المئوية أعلى بكثير من أي من هذه المعايير المرجعية، وهذا يعكس المدة القصيرة جداً والرسوم الثابتة. تذكّر أنه كلما قصرت المدة لرسوم معينة ارتفع معدل APR.
التمديدات تضاعف الرسوم
إذا جرى تمديد القرض أو تجديده، تُفرض رسوم جديدة عن كل تمديد طالما أن المبلغ الأصلي ما زال مستحقاً. فعلى سبيل المثال، قرض قيمته 100 دولار برسوم 15 دولاراً يُمدَّد ثلاث مرات يكلف 15 × 4 = 60 دولاراً رسوماً خلال نحو 56 يوماً، ويظل أصل المبلغ البالغ 100 دولار مستحقاً. يبقى معدل APR لكل فترة كما هو، لكن التكلفة بالدولار تزداد مع كل تجديد، لذا فإن إجمالي السداد عبر جميع الفترات هو الرقم الذي ينبغي مراقبته.
هذه معلومات عامة حول كيفية قراءة نتيجة الحاسبة، وليست نصيحة مالية. تختلف القواعد وحدود الرسوم من دولة إلى أخرى ومن ولاية أو منطقة إلى أخرى.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا معدل الفائدة السنوي مرتفع إلى هذا الحد؟ لأن الحساب يُحوِّل إلى أساس سنوي تكلفةً لا تدفعها سوى لأسبوعين، فتصبح رسوم متواضعة نسبةً ضخمة عند مدِّها على مدار سنة كاملة.
هل يشمل هذا الحساب تمديد القرض (Rollover)؟ لا. الحاسبة تمثّل مدة قرض واحدة فقط. أما تمديد القرض مرارًا فيضيف رسومًا جديدة ويرفع التكلفة الإجمالية بشكل كبير.
هل الرسوم هي نفسها الفائدة؟ غالبًا ما يحدد المُقرِضون رسمًا ثابتًا بدلًا من نسبة فائدة. وتعامل هذه الحاسبة كامل الرسوم باعتبارها تكلفة الاقتراض طوال المدة.
















