
Was ist ein Payday-Loan-Rechner?
Ein Payday Loan (Zahltagkredit) ist ein kleiner, kurzfristiger Bargeldvorschuss, der in der Regel am nächsten Zahltag zurückgezahlt wird. Auch wenn die Gebühr in Dollar gering erscheint, sind die Jahreskosten wegen der sehr kurzen Laufzeit extrem hoch. Dieser Rechner zeigt Ihnen den insgesamt zurückzuzahlenden Betrag, den effektiven Jahreszins nach EU-Methode und die US-amerikanische APR (nominaler Jahreszins), damit Sie die tatsächlichen Kosten mit anderen Kreditformen vergleichen können.
So verwenden Sie den Rechner
Geben Sie drei Werte ein: den Kreditbetrag (Kapital), die gesamte Gebühr bzw. die Finanzierungskosten des Kreditgebers und die Laufzeit in Tagen (oft etwa 14 Tage). Der Rechner liefert sofort die Gesamtrückzahlung, den effektiven Jahreszins und die APR.
Die Formeln erklärt
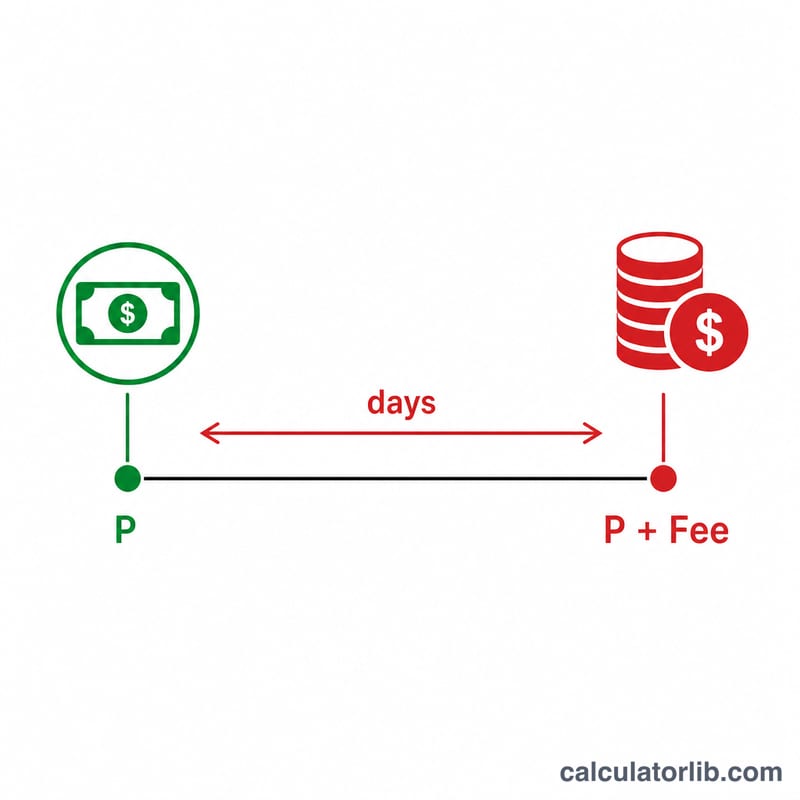
Die Gesamtrückzahlung ist einfach Kapital + Gebühr. Der effektive Jahreszins ist ein Effektivzins: Er setzt den ausgezahlten Betrag mit dem Barwert der Rückzahlung gleich, wobei die Laufzeit als Bruchteil eines Jahres von 365 Tagen ausgedrückt wird (Richtlinie (EU) 2023/2225, Anhang III). Bei einer einzigen Rückzahlung gilt:
$$\text{Effektiver Jahreszins} = \left(1 + \frac{\text{Gebühr} }{P}\right)^{365 / \text{Tage} } - 1$$
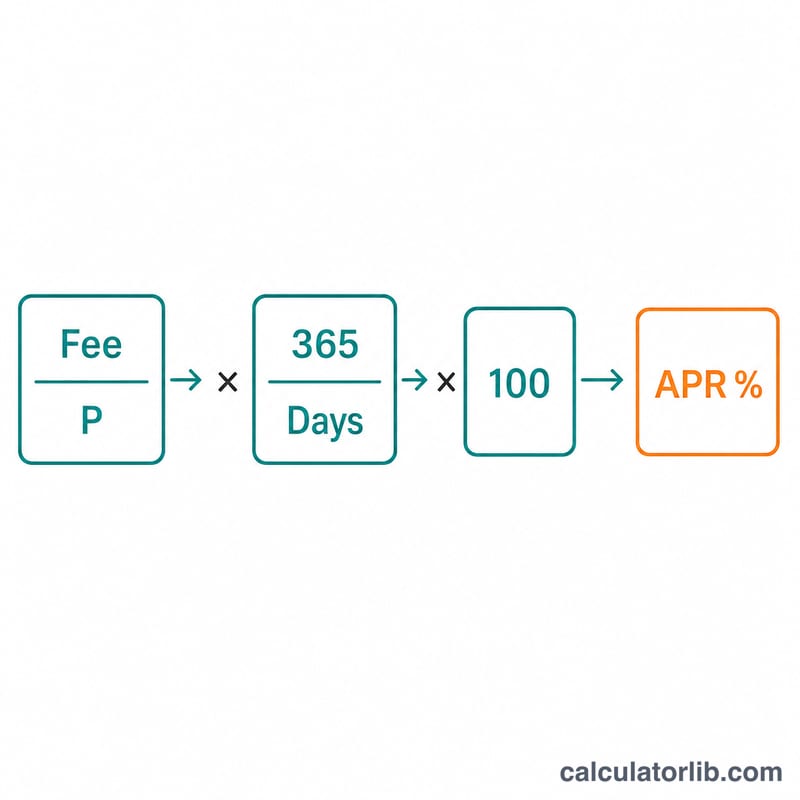
Die US-amerikanische APR (Regulation Z, Anhang J) ist dagegen nominal: Der Satz der Laufzeit wird mit der Anzahl der Laufzeiten pro Jahr multipliziert, ohne Zinseszins:
$$\text{APR} = \frac{\text{Gebühr} }{P} \times \frac{365}{\text{Tage} } \times 100$$
Bei einer Laufzeit von wenigen Tagen ist der effektive Jahreszins daher viel höher als die APR. Vergleichen Sie nur Werte derselben Art.
Rechenbeispiel
Sie leihen sich $500 mit einer Gebühr von $75 für 14 Tage. Gesamtrückzahlung = \(500 + 75 =\) $575.
$$\text{Effektiver Jahreszins} = 1{,}15^{365/14} - 1 \approx 3.723{,}7\ \%$$
$$\text{APR} = \frac{75}{500} \times \frac{365}{14} \times 100 \approx 391{,}07\ \%$$
Die Gebühr von $75 entspricht also einem effektiven Jahreszins von rund 3.723,7 % (APR nach US-Methode: rund 391 %) – weit mehr als bei einer üblichen Kreditkarte.
FAQ
Warum sind die Werte so hoch? Beide rechnen Kosten, die Sie nur für wenige Wochen zahlen, auf ein Jahr hoch. Der effektive Jahreszins berücksichtigt zusätzlich den Zinseszins und liegt deshalb noch weit über der APR.
Welchen Wert soll ich vergleichen? In der EU muss der Kreditgeber den effektiven Jahreszins angeben (Richtlinie (EU) 2023/2225), in den USA die APR (Truth in Lending Act, Regulation Z). Vergleichen Sie jedes Angebot mit dem Wert, der in Ihrem Land veröffentlicht wird.
Sind Verlängerungen (Rollovers) enthalten? Nein. Der Rechner bildet eine einzelne Kreditlaufzeit ab. Wird der Kredit wiederholt verlängert, fallen neue Gebühren an und die Gesamtkosten steigen drastisch.










