

Was ist ein Break-even-Rechner für die Umschuldung?
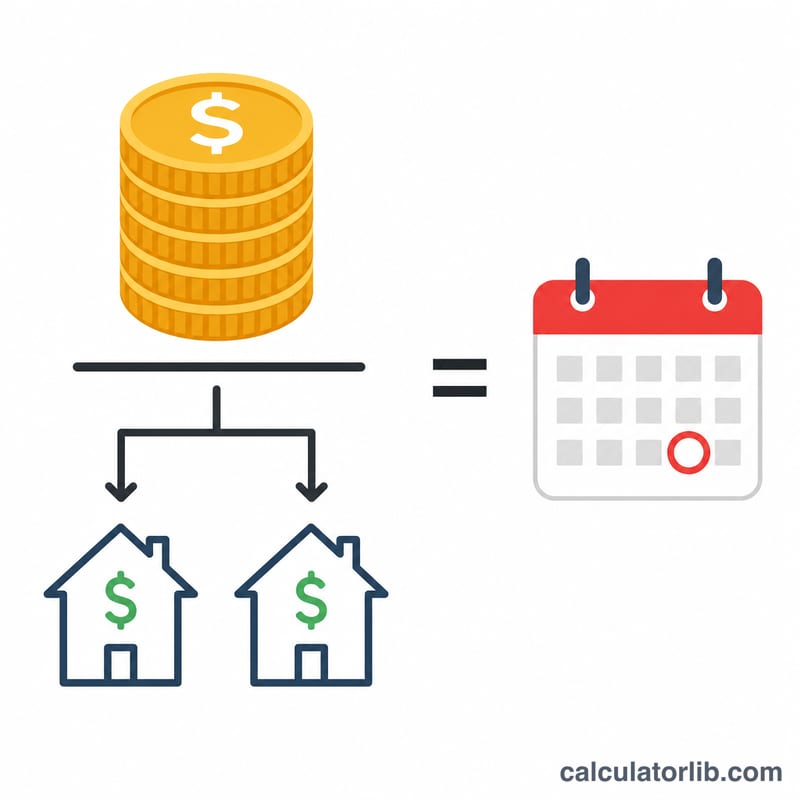
Wenn Sie ein Hypothekendarlehen umschulden (refinanzieren), zahlen Sie die Abschlusskosten im Voraus, senken aber in der Regel Ihre monatliche Rate. Der Break-even-Punkt ist der Zeitpunkt, an dem die monatlichen Einsparungen genau die Abschlusskosten ausgleichen. Ab diesem Punkt ist jeder weitere eingesparte Dollar ein echter Gewinn für Sie. Dieser Rechner zeigt Ihnen, wie viele Monate es bis zu diesem Punkt dauert, damit Sie entscheiden können, ob sich eine Umschuldung für die geplante Wohndauer in Ihrer Immobilie lohnt.
So verwenden Sie den Rechner
Geben Sie drei Werte ein: Ihre aktuelle monatliche Rate, Ihre erwartete neue monatliche Rate nach der Umschuldung und die gesamten Abschlusskosten für das neue Darlehen (Bankgebühren, Wertgutachten, Grundbuch- bzw. Titelkosten, Points usw.). Der Rechner teilt die Abschlusskosten durch Ihre monatliche Ersparnis und gibt den Break-even-Punkt in Monaten und Jahren aus.
Die Formel erklärt
Die Berechnung ist einfach: $$\text{Amortisationsmonate} = \frac{\text{Abschlusskosten}}{\text{Alte Rate} - \text{Neue Rate}}$$ Der Nenner ist Ihre monatliche Ersparnis. Ist Ihre neue Rate nicht niedriger als die alte, gibt es keine Ersparnis, und die Umschuldung erreicht allein über die Rate nie den Break-even.
Rechenbeispiel
Angenommen, Ihre aktuelle Rate beträgt $1.600, Ihre neue Rate $1.400 und die Abschlusskosten $4.800. Ihre monatliche Ersparnis beträgt \(\$1\,600 - \$1\,400 = \$200\). Break-even = $$\frac{\$4\,800}{\$200} = \textbf{24 Monate}$$ also 2 Jahre. Wenn Sie länger als zwei Jahre in der Immobilie wohnen bleiben möchten, lohnt sich die Umschuldung wahrscheinlich.
FAQ
Sollte ich umschulden, wenn der Break-even später eintritt, als ich die Immobilie behalte? In der Regel nicht – Sie würden verkaufen oder umziehen, bevor sich die Kosten amortisiert haben, und somit mit dem Geschäft Geld verlieren.
Berücksichtigt der Rechner, dass die Laufzeit neu beginnt? Nein. Es handelt sich um einen reinen Cashflow-Break-even bei der Rate. Eine längere Laufzeit kann die Raten senken, erhöht aber die insgesamt gezahlten Zinsen. Vergleichen Sie daher auch die Gesamtzinsen über die Laufzeit.
Kann ich die Abschlusskosten in das Darlehen einrechnen? Ja, das erhöht jedoch Ihren Darlehenssaldo und Ihre Rate und verlängert damit die Zeit bis zum Break-even. Geben Sie die daraus resultierende neue Rate ein, um die tatsächliche Wirkung zu sehen.









