

ما هي حاسبة نقطة التعادل لإعادة التمويل؟
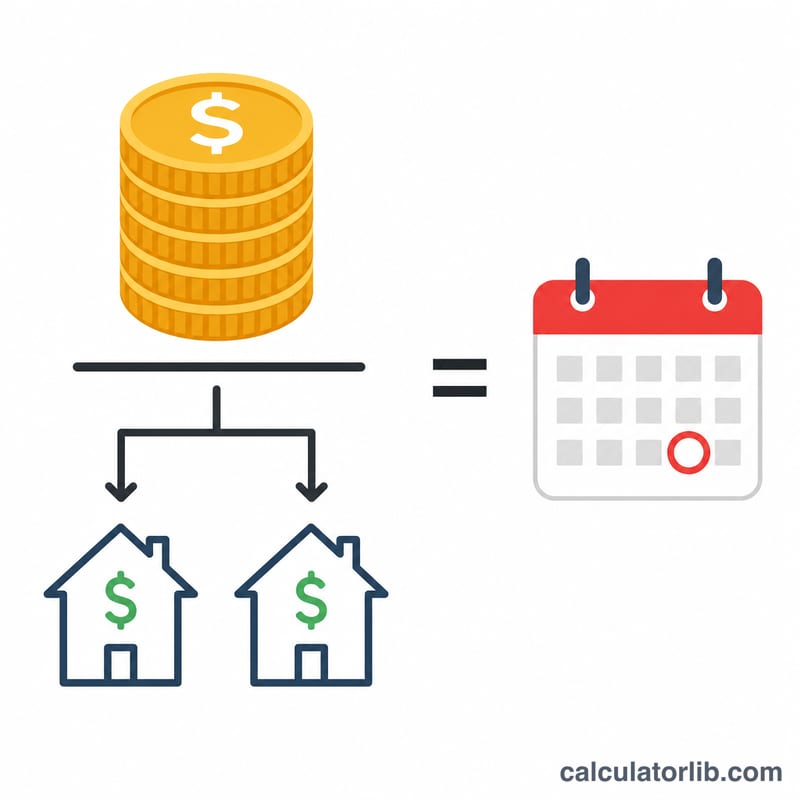
عند إعادة تمويل الرهن العقاري، تدفع تكاليف الإغلاق مقدمًا، لكنك في المقابل تخفّض قسطك الشهري عادةً. ونقطة التعادل هي اللحظة التي تتراكم فيها هذه التوفيرات الشهرية لتغطي تكاليف الإغلاق بالكامل. وبعد هذه النقطة، يصبح كل مبلغ توفّره ربحًا صافيًا في جيبك. تخبرك هذه الحاسبة بعدد الأشهر التي تحتاجها للوصول إلى تلك النقطة، حتى تقرّر ما إذا كانت إعادة التمويل خيارًا مناسبًا بالنظر إلى المدة التي تنوي البقاء فيها بالمنزل. وتجدر الإشارة إلى أن مفهوم «تكاليف الإغلاق» (Closing Costs) شائع في نظام الرهن العقاري الأمريكي تحديدًا، وقد تختلف مسمياته وبنوده في الدول العربية أو في أسواق أخرى، لذا راجع تفاصيل عرض التمويل لديك.
كيفية استخدامها
أدخل ثلاثة أرقام فقط: قسطك الشهري الحالي، والقسط الشهري الجديد المتوقع بعد إعادة التمويل، وإجمالي تكاليف الإغلاق للقرض الجديد (رسوم الجهة المموّلة، التقييم العقاري، رسوم سند الملكية، النقاط المدفوعة مقدمًا، وما إلى ذلك). تقوم الحاسبة بقسمة تكاليف الإغلاق على توفيراتك الشهرية لتمنحك نقطة التعادل محسوبة بالأشهر والسنوات.
شرح المعادلة
الحساب بسيط للغاية:
$$\text{Break-Even Months} = \frac{\text{Closing Costs}}{\text{Current Payment} - \text{New Payment}}$$القيمة في المقام تمثّل توفيرك الشهري. وإذا لم يكن قسطك الجديد أقل من القديم، فلن يكون هناك أي توفير، ولن تصل إعادة التمويل إلى نقطة التعادل اعتمادًا على القسط وحده.
مثال تطبيقي
لنفترض أن قسطك الحالي 1,600 دولار، وقسطك الجديد 1,400 دولار، وتكاليف الإغلاق 4,800 دولار. توفيرك الشهري إذن هو \(1{,}600 - 1{,}400 = 200\) دولار. نقطة التعادل:
$$\frac{4{,}800}{200} = \textbf{24}\ \text{شهرًا}$$أي سنتان. فإذا كنت تنوي البقاء في المنزل لأكثر من عامين، فمن المرجح أن تكون إعادة التمويل مجدية ومربحة لك.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل أعيد التمويل إذا كانت نقطة التعادل أطول من المدة التي سأبقى فيها بالمنزل؟ عمومًا لا — فستبيع المنزل أو تنتقل قبل استرداد التكاليف، ما يعني خسارتك في الصفقة.
هل تأخذ الحاسبة في الحسبان إعادة احتساب مدة القرض من جديد؟ لا. هذا حساب تعادل صرف يعتمد على التدفق النقدي للقسط فقط. فالمدة الأطول قد تخفّض القسط الشهري لكنها ترفع إجمالي الفوائد المدفوعة، لذا قارن أيضًا بين إجمالي الفوائد على مدى عمر القرض.
هل يمكنني تضمين تكاليف الإغلاق ضمن القرض؟ نعم، لكن هذا يرفع رصيدك وقسطك الشهري، ما يطيل فترة التعادل. أدخل القسط الجديد الناتج لتعرف الأثر الحقيقي على نقطة التعادل.
















