ما هي حاسبة نقطة التعادل؟
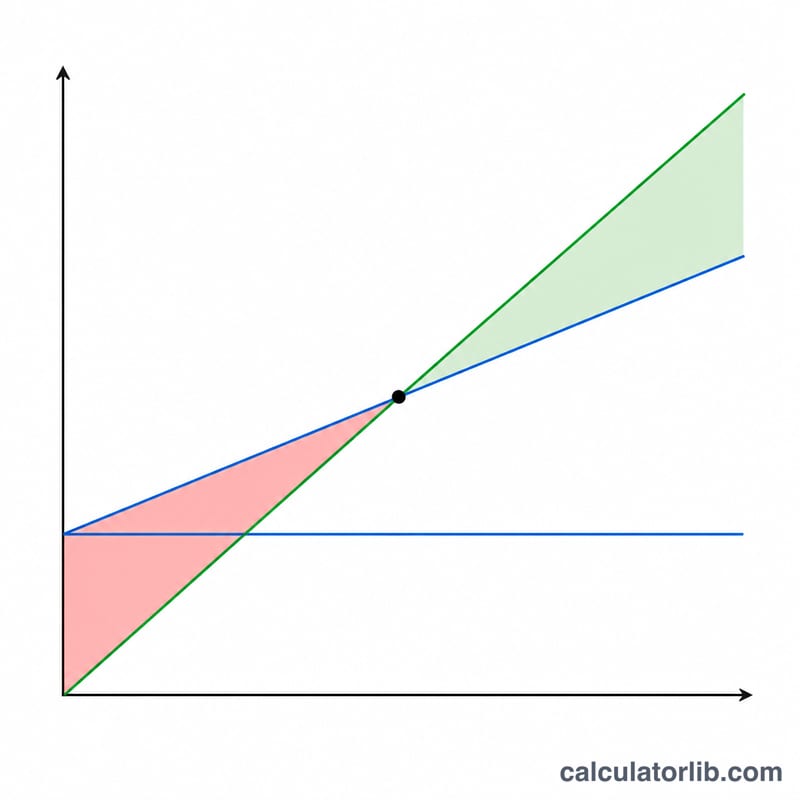
حاسبة نقطة التعادل أداة مالية تساعد أصحاب المشاريع والشركات على تحديد اللحظة التي تتساوى فيها التكاليف الإجمالية مع الإيرادات الإجمالية، فلا يتحقق ربح ولا تقع خسارة. هذه العتبة الحاسمة تُعرف باسم نقطة التعادل (Break-Even Point)، ويُعبَّر عنها بطريقتين: بعدد الوحدات المباعة، وبقيمة المبيعات بالعملة.
متى تحتاج إلى حاسبة نقطة التعادل؟
- عند إطلاق منتج جديد، لمعرفة كم وحدة يجب بيعها حتى تغطي تكاليفك بالكامل
- عند دراسة جدوى مشروع تجاري أو استثمار قبل ضخ الأموال فيه
- عند وضع استراتيجية التسعير، وتحليل أثر رفع السعر أو خفضه على نقطة التعادل
كيف تُحسب نقطة التعادل؟
تُحسب نقطة التعادل عبر المعادلات التالية:
هامش المساهمة = سعر البيع − التكلفة المتغيرة للوحدة
نسبة هامش المساهمة = هامش المساهمة ÷ سعر البيع
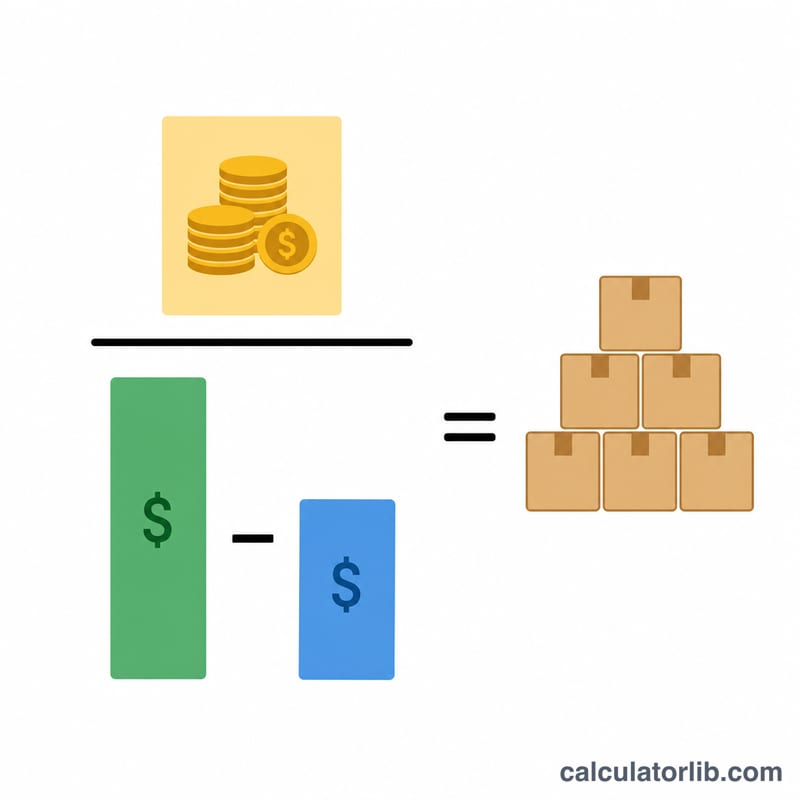
نقطة التعادل (بالوحدات) = التكاليف الثابتة ÷ هامش المساهمة
نقطة التعادل (بالمبيعات) = وحدات التعادل × سعر البيع
حيث:
- التكاليف الثابتة: مصاريف لا تتغيّر مهما ارتفع حجم الإنتاج أو انخفض (الإيجار، الرواتب، التأمين، وغيرها)
- التكاليف المتغيرة: مصاريف ترتفع وتنخفض مع حجم الإنتاج (المواد الخام، الأجور المباشرة، العمولات، وغيرها)
- سعر البيع: السعر الذي تُباع به كل وحدة للعميل
أمثلة عملية على الحساب
الأمثلة التالية بالدولار الأمريكي ($)، والمنهجية نفسها تنطبق حرفيًا على أي عملة أخرى (الريال، الدرهم، الجنيه، الدينار…) — يكفي أن تُدخل أرقامك بعملتك المحلية.
المثال الأول: متجر تجزئة صغير
متجر ملابس تكاليفه الثابتة الشهرية 5,000$. تكلفة إنتاج القميص الواحد 8$ ويُباع بـ 20$. كم قميصًا يجب بيعه للوصول إلى نقطة التعادل؟
| المدخل | القيمة |
|---|---|
| التكاليف الثابتة | 5,000$ |
| التكلفة المتغيرة للوحدة | 8$ |
| سعر بيع الوحدة | 20$ |
خطوات الحساب:
- هامش المساهمة = 20$ − 8$ = 12$ لكل وحدة
- نسبة هامش المساهمة = 12$ ÷ 20$ = 0.6 أي 60%
- نقطة التعادل (بالوحدات) = 5,000$ ÷ 12$ = 416.67 وحدة (تُقرَّب إلى 417 وحدة)
- نقطة التعادل (بالمبيعات) = 417 × 20$ = 8,340$
المثال الثاني: شركة تصنيع
مصنع أثاث تكاليفه الثابتة الربع سنوية 75,000$. تكلفة إنتاج الكرسي الواحد 45$ ويُباع بـ 120$. ما نقطة التعادل؟
| المدخل | القيمة |
|---|---|
| التكاليف الثابتة | 75,000$ |
| التكلفة المتغيرة للوحدة | 45$ |
| سعر بيع الوحدة | 120$ |
خطوات الحساب:
- هامش المساهمة = 120$ − 45$ = 75$ لكل وحدة
- نسبة هامش المساهمة = 75$ ÷ 120$ = 0.625 أي 62.5%
- نقطة التعادل (بالوحدات) = 75,000$ ÷ 75$ = 1,000 وحدة
- نقطة التعادل (بالمبيعات) = 1,000 × 120$ = 120,000$
المثال الثالث: شركة خدمات
شركة استشارات تكاليفها الثابتة السنوية 200,000$. التكلفة المتغيرة للجلسة الاستشارية الواحدة 75$، وسعر الخدمة 250$. كم جلسة استشارية تحتاج للوصول إلى التعادل؟
| المدخل | القيمة |
|---|---|
| التكاليف الثابتة | 200,000$ |
| التكلفة المتغيرة للوحدة | 75$ |
| سعر بيع الوحدة | 250$ |
خطوات الحساب:
- هامش المساهمة = 250$ − 75$ = 175$ لكل جلسة
- نسبة هامش المساهمة = 175$ ÷ 250$ = 0.7 أي 70%
- نقطة التعادل (بالوحدات) = 200,000$ ÷ 175$ = 1,142.86 جلسة (تُقرَّب إلى 1,143)
- نقطة التعادل (بالمبيعات) = 1,143 × 250$ = 285,750$
قراءة نتائج تحليل التعادل
تحليل التعادل يمنحك أساسًا رقميًا لاتخاذ قرارات التسعير وحجم الإنتاج وضبط التكاليف بدل الاعتماد على التخمين. فبمعرفة نقطة تعادلك تستطيع أن:
- تضع أهداف مبيعات واقعية وقابلة للتحقيق
- تقيس أثر أي تغيير في الأسعار أو التكاليف قبل تطبيقه
- تعرف بدقة كم وحدة عليك بيعها قبل أن يبدأ الربح الفعلي
- تُقيّم حجم المخاطرة المالية في أي قرار تجاري