Qu'est-ce qu'un calculateur de seuil de rentabilité ?
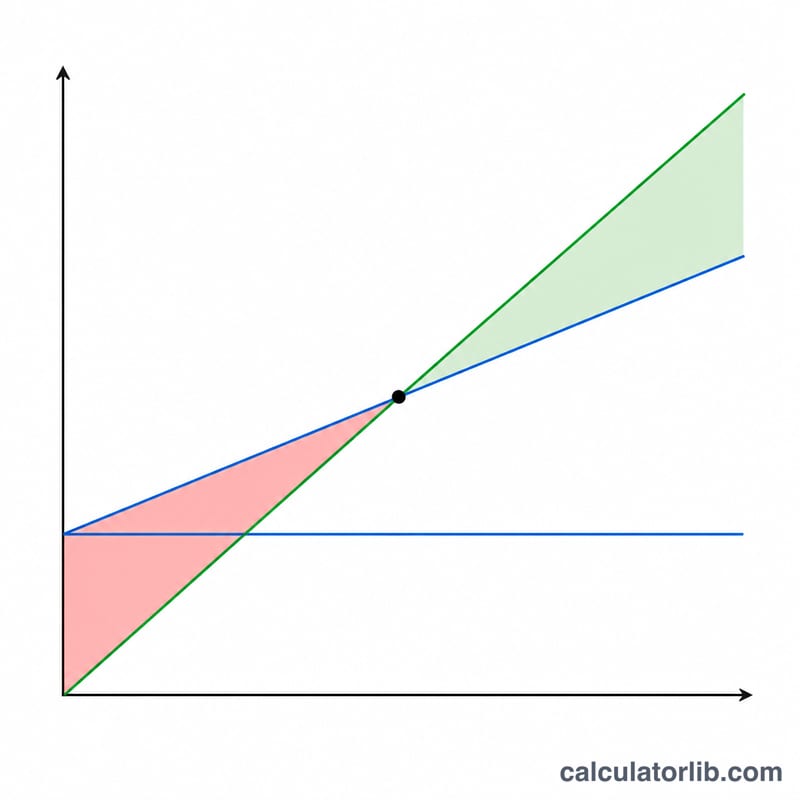
Un calculateur de seuil de rentabilité est un outil de gestion qui détermine le niveau d'activité à partir duquel le chiffre d'affaires couvre exactement l'ensemble des charges : l'entreprise ne réalise alors ni bénéfice ni perte. Ce niveau charnière, appelé seuil de rentabilité (ou point mort lorsqu'il est exprimé en durée), s'exprime ici à la fois en quantités vendues et en chiffre d'affaires.
Les montants des exemples ci-dessous sont libellés en dollars ($), mais la méthode est strictement identique en euros ou dans n'importe quelle autre devise : il suffit d'utiliser la même unité monétaire pour vos charges fixes, votre coût variable unitaire et votre prix de vente.
Quand utiliser un calculateur de seuil de rentabilité ?
- Au lancement d'un nouveau produit, pour savoir combien d'unités vendre afin de couvrir l'ensemble des charges
- Pour évaluer la viabilité d'un projet d'entreprise ou d'un investissement (business plan, demande de financement)
- Pour construire une politique de prix et mesurer l'effet d'une hausse ou d'une baisse tarifaire sur le point mort
Comment calculer le seuil de rentabilité
Le seuil de rentabilité se calcule à l'aide des formules suivantes :
Marge sur coût variable unitaire = Prix de vente − Coût variable unitaire
Taux de marge sur coût variable = Marge sur coût variable / Prix de vente
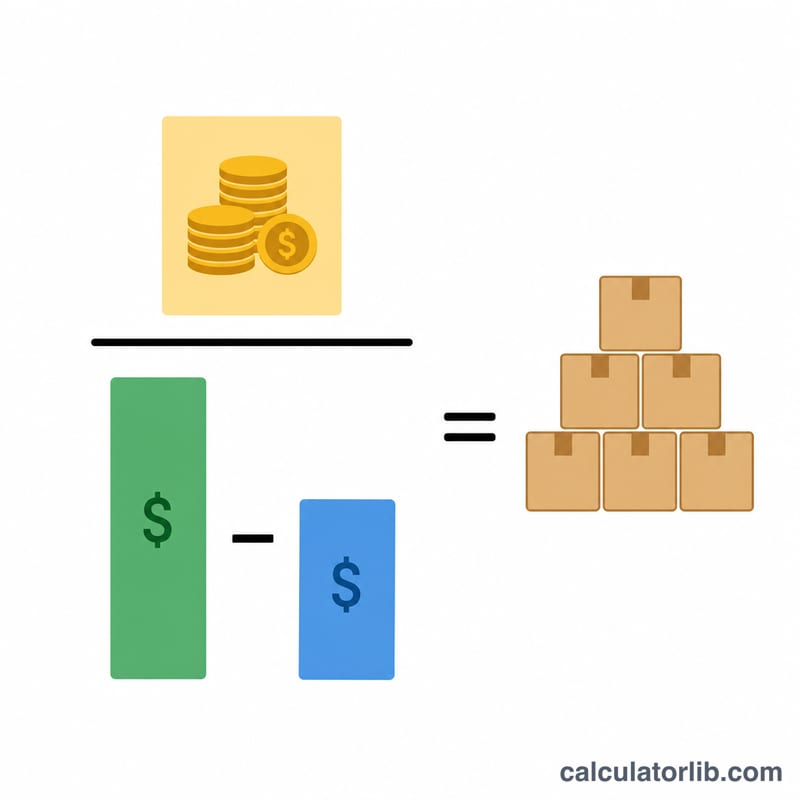
Seuil de rentabilité (quantités) = Charges fixes / Marge sur coût variable unitaire
Seuil de rentabilité (chiffre d'affaires) = Quantité au seuil × Prix de vente
Avec :
- Charges fixes : dépenses qui restent stables quel que soit le volume produit (loyer, salaires, assurances, abonnements, etc.)
- Charges variables : dépenses qui évoluent avec le volume produit (matières premières, main-d'œuvre directe, commissions, etc.)
- Prix de vente : prix auquel chaque unité est facturée au client
Exemples de calcul
Exemple 1 : petit commerce de détail
Une boutique de prêt-à-porter supporte 5 000 $ de charges fixes par mois. Chaque t-shirt coûte 8 $ à produire et se vend 20 $. Combien de t-shirts faut-il vendre pour atteindre le seuil de rentabilité ?
| Donnée | Valeur |
|---|---|
| Charges fixes | 5 000 $ |
| Coût variable unitaire | 8 $ |
| Prix de vente unitaire | 20 $ |
Calcul :
- Marge sur coût variable = 20 $ − 8 $ = 12 $ par unité
- Taux de marge sur coût variable = 12 $ / 20 $ = 0,6 soit 60 %
- Seuil de rentabilité (quantités) = 5 000 $ / 12 $ = 416,67 unités (arrondi à 417 unités)
- Seuil de rentabilité (chiffre d'affaires) = 417 × 20 $ = 8 340 $
Exemple 2 : entreprise industrielle
Un fabricant de meubles supporte 75 000 $ de charges fixes par trimestre. Chaque chaise coûte 45 $ à produire et se vend 120 $. Quel est son seuil de rentabilité ?
| Donnée | Valeur |
|---|---|
| Charges fixes | 75 000 $ |
| Coût variable unitaire | 45 $ |
| Prix de vente unitaire | 120 $ |
Calcul :
- Marge sur coût variable = 120 $ − 45 $ = 75 $ par unité
- Taux de marge sur coût variable = 75 $ / 120 $ = 0,625 soit 62,5 %
- Seuil de rentabilité (quantités) = 75 000 $ / 75 $ = 1 000 unités
- Seuil de rentabilité (chiffre d'affaires) = 1 000 × 120 $ = 120 000 $
Exemple 3 : entreprise de services
Un cabinet de conseil supporte 200 000 $ de charges fixes par an. Chaque mission de conseil génère 75 $ de charges variables et est facturée 250 $. Combien de missions faut-il réaliser pour atteindre le seuil de rentabilité ?
| Donnée | Valeur |
|---|---|
| Charges fixes | 200 000 $ |
| Coût variable unitaire | 75 $ |
| Prix de vente unitaire | 250 $ |
Calcul :
- Marge sur coût variable = 250 $ − 75 $ = 175 $ par mission
- Taux de marge sur coût variable = 175 $ / 250 $ = 0,7 soit 70 %
- Seuil de rentabilité (quantités) = 200 000 $ / 175 $ = 1 142,86 missions (arrondi à 1 143)
- Seuil de rentabilité (chiffre d'affaires) = 1 143 × 250 $ = 285 750 $
Bien interpréter l'analyse du seuil de rentabilité
L'analyse du seuil de rentabilité éclaire les décisions de prix, de volume de production et de maîtrise des coûts. En connaissant votre point mort, vous pouvez :
- Fixer des objectifs commerciaux réalistes
- Mesurer l'impact d'une variation de prix ou de coûts
- Savoir à partir de quelle quantité vendue vous commencez à dégager du bénéfice
- Évaluer le risque financier d'une décision de gestion
Interprétation de vos résultats du seuil de rentabilité
La calculatrice retourne quatre nombres liés. Chacun répond à une question différente sur la même structure de coûts.
- Unités au seuil de rentabilité — le volume de ventes auquel le chiffre d'affaires total égale exactement les coûts totaux, donc le profit est zéro : \( \text{Unités SR} = \frac{ {\text{Coûts fixes}}}{\text{Prix} - \text{Coût variable par unité}} \).
- Ventes au seuil de rentabilité — le chiffre d'affaires généré à ce volume, soit sous la forme \( \text{Unités SR} \times \text{Prix} \), soit, de manière équivalente, \( \text{Ventes SR} = \frac{ {\text{Coûts fixes}}}{\text{Ratio MC}} \).
- Marge contributive (MC) — l'argent restant d'une unité après son coût variable propre, disponible pour couvrir les coûts fixes : \( \text{MC} = \text{Prix} - \text{Coût variable} \). Une fois les coûts fixes entièrement couverts, la MC de chaque unité supplémentaire devient un profit.
- Ratio MC — la part de chaque dollar de chiffre d'affaires restant après les coûts variables : \( \text{Ratio MC} = \frac{ {\text{MC}}}{\text{Prix}} \). Un ratio MC de 0,60 signifie que 60 cents de chaque dollar de chiffre d'affaires vont couvrir les coûts fixes et le profit.
Comme les ventes au seuil de rentabilité égalent les coûts fixes divisés par le ratio MC, un ratio MC plus élevé produit toujours un chiffre d'affaires au seuil de rentabilité plus bas pour les mêmes coûts fixes. Doubler le ratio MC réduit de moitié le chiffre d'affaires que vous devez générer avant de cesser de perdre de l'argent.
Exemple travaillé
Des coûts fixes de 12 000 $ par mois, un coût variable de 30 $ par unité et un prix de 50 $ par unité donnent :
$$\text{MC} = \$50 - \$30 = \$20 \qquad \text{Ratio MC} = \frac{\$20}{\$50} = 0,40$$
$$\text{Unités SR} = \frac{\$12{,}000}{\$20} = 600 \text{ unités} \qquad \text{Ventes SR} = \frac{\$12{,}000}{0,40} = \$30{,}000$$
L'entreprise doit donc vendre 600 unités, ou 30 000 $ de chiffre d'affaires, chaque mois pour atteindre le seuil de rentabilité.
Arrondi et quand le seuil de rentabilité n'existe pas
Les unités au seuil de rentabilité doivent être arrondies vers le haut à l'unité complète suivante chaque fois que vous vendez des articles indivisibles. Si la formule retourne 416,67 unités, vendre 416 unités laisse quand même une petite part du coût fixe non couverte, donc 417 est le premier volume entier auquel l'entreprise n'est pas en perte. (L'arrondi vers le haut rend le chiffre d'affaires au seuil de rentabilité rapporté à ce nombre d'unités entier légèrement plus élevé que le chiffre exact coûts fixes ÷ ratio MC.)
Si le prix est égal ou inférieur au coût variable par unité, la marge contributive est zéro ou négative et le seuil de rentabilité est mathématiquement indéfini : chaque unité supplémentaire vendue ne contribue rien — ou perd activement de l'argent — donc aucun volume, aussi grand soit-il, ne couvre les coûts fixes. Les seules solutions sont d'augmenter le prix, de réduire le coût variable ou d'arrêter le produit.
Marge de sécurité
Une fois que vous connaissez les ventes au seuil de rentabilité, comparez-les avec vos ventes réelles ou prévues :
$$\text{Marge de sécurité} = \frac{\text{Ventes réelles} - \text{Ventes SR}}{\text{Ventes réelles}}$$
Des ventes réelles de 40 000 $ par rapport à des ventes au seuil de rentabilité de 30 000 $ donnent une marge de sécurité de \( (40{,}000 - 30{,}000) / 40{,}000 = 25\% \) — le chiffre d'affaires pourrait tomber d'un quart avant que l'opération se déplace dans une perte.
Hypothèses derrière le modèle
L'analyse coûts-volume-profit est une simplification. Elle suppose un prix de vente constant à chaque volume (sans rabais pour les commandes en masse), un coût variable par unité qui reste linéaire à mesure que la production change, et des coûts fixes qui restent fixes uniquement dans l'étendue pertinente de l'activité — l'embauche d'une deuxième équipe ou la location d'une deuxième unité déplace les coûts fixes à un nouveau niveau et vous donne un nouveau seuil de rentabilité. Elle suppose également que tout ce qui est produit est vendu, donc les changements d'inventaire sont ignorés.
Enfin, gardez la période cohérente : si vous entrez des coûts fixes mensuels, la réponse est un volume de seuil de rentabilité mensuel ; des coûts fixes annuels donnent un chiffre annuel. Mélanger un chiffre de loyer annuel avec un objectif de ventes mensuel est la source la plus courante d'une mauvaise réponse.
Cette section n'explique que l'arithmétique et est une information générale, pas un conseil en investissement, comptabilité ou commerce.
Seuil de rentabilité selon différents scénarios de prix et de coûts
Le tableau ci-dessous part d'une base de 5 000 $ de coûts fixes, 8 $ de coût variable par unité et un prix de vente de 20 $, puis varie une entrée à la fois. La marge contributive est le prix moins le coût variable ; le ratio MC est la MC divisée par le prix ; les unités au seuil de rentabilité sont arrondies vers le haut à l'unité complète suivante ; les ventes au seuil de rentabilité sont les coûts fixes divisés par le ratio MC.
| Scénario | Coûts fixes | Coût variable/unité | Prix | Marge contributive | Ratio MC | Unités SR | Ventes SR |
|---|---|---|---|---|---|---|---|
| Base | 5 000 $ | 8 $ | 20 $ | 12 $ | 60,0 % | 417 | 8 333,33 $ |
| Prix 18 $ | 5 000 $ | 8 $ | 18 $ | 10 $ | 55,6 % | 500 | 9 000,00 $ |
| Prix 22 $ | 5 000 $ | 8 $ | 22 $ | 14 $ | 63,6 % | 358 | 7 857,14 $ |
| Prix 25 $ | 5 000 $ | 8 $ | 25 $ | 17 $ | 68,0 % | 295 | 7 352,94 $ |
| Coût variable 6 $ | 5 000 $ | 6 $ | 20 $ | 14 $ | 70,0 % | 358 | 7 142,86 $ |
| Coût variable 10 $ | 5 000 $ | 10 $ | 20 $ | 10 $ | 50,0 % | 500 | 10 000,00 $ |
| Coût variable 12 $ | 5 000 $ | 12 $ | 20 $ | 8 $ | 40,0 % | 625 | 12 500,00 $ |
| Coûts fixes 4 000 $ | 4 000 $ | 8 $ | 20 $ | 12 $ | 60,0 % | 334 | 6 666,67 $ |
| Coûts fixes 7 500 $ | 7 500 $ | 8 $ | 20 $ | 12 $ | 60,0 % | 625 | 12 500,00 $ |
| Coûts fixes 10 000 $ | 10 000 $ | 8 $ | 20 $ | 12 $ | 60,0 % | 834 | 16 666,67 $ |
Deux schémas se distinguent. Les unités au seuil de rentabilité évoluent en proportion directe avec les coûts fixes — doubler les coûts fixes de 5 000 $ à 10 000 $ double le volume requis — tandis que le prix et le coût variable agissent sur le dénominateur, donc des petits changements là-bas font basculer la réponse fortement une fois que la marge est mince.
Remarque : une augmentation de prix de 10 % abaisse toujours le volume au seuil de rentabilité plus qu'une réduction de 10 % du coût variable, et l'écart s'élargit à mesure que la marge se rétrécit. Augmenter le prix de 10 % ajoute \( 0,10 \times \text{Prix} \) à la marge contributive, tandis qu'une réduction du coût variable de 10 % ajoute seulement \( 0,10 \times \text{Coût variable} \) — et le prix dépasse le coût variable dans tout produit viable. Avec un prix de 20 $ et un coût variable de 18 $ (MC de 2 $), une augmentation de prix de 10 % porte la MC à 4 $ et réduit de moitié le volume au seuil de rentabilité, tandis qu'une réduction du coût variable de 10 % porte la MC à seulement 3,80 $, réduisant le volume d'environ 47 %. Que le marché acceptera le prix plus élevé est une question séparée que l'arithmétique ne peut pas répondre.
Termes et définitions clés
- Coûts fixes
- Coûts qui ne changent pas avec la production sur l'étendue pertinente — loyer, assurance, personnel salarié, abonnements à des logiciels, amortissement. Ils sont engagés même à zéro unité vendue et forment le numérateur de la formule du seuil de rentabilité.
- Coût variable par unité
- Coût engagé pour chaque unité supplémentaire produite ou vendue — matériaux, emballage, expédition par unité, commission de vente, frais de traitement des paiements. Le coût variable total est \( \text{Coût variable par unité} \times \text{Unités} \).
- Coûts semi-variables (mixtes)
- Coûts ayant à la fois une composante fixe et une composante variable, tels qu'une facture de services publics avec un tarif fixe plus l'utilisation, ou un salaire avec un salaire de base plus les heures supplémentaires. Avant d'utiliser cette calculatrice, divisez-les : \( \text{Coût total} = \text{Composante fixe} + (\text{Taux variable} \times \text{Unités}) \), puis ajoutez chaque partie à l'entrée correcte.
- Prix de vente
- Chiffre d'affaires reçu par unité, net des rabais et des retours. Si vos prix rapportés incluent une taxe de vente ou une TVA que vous reversez à une autorité fiscale, utilisez le prix net de taxe, car cette taxe n'est pas votre chiffre d'affaires.
- Marge contributive (MC)
- \( \text{MC} = \text{Prix} - \text{Coût variable par unité} \). Le montant que chaque unité contribue aux coûts fixes et, au-delà du seuil de rentabilité, au profit.
- Ratio de marge contributive
- \( \text{Ratio MC} = \frac{ {\text{MC}}}{\text{Prix}} \), la fraction de chaque dollar de chiffre d'affaires restant après les coûts variables. Utile quand vous pensez en chiffre d'affaires plutôt qu'en unités.
- Point de seuil de rentabilité en unités
- \( \frac{ {\text{Coûts fixes}}}{\text{MC}} \) — le volume auquel le profit est exactement zéro. Arrondissez vers le haut à l'unité complète suivante pour les produits indivisibles.
- Point de seuil de rentabilité en ventes
- \( \frac{ {\text{Coûts fixes}}}{\text{Ratio MC}} \), ou de manière équivalente les unités au seuil de rentabilité multipliées par le prix. Le chiffre de chiffre d'affaires auquel l'entreprise ni profite ni ne perd.
- Marge de sécurité
- \( \frac{ {\text{Ventes réelles} - \text{Ventes SR}}}{\text{Ventes réelles}} \) — à quel point le chiffre d'affaires peut baisser avant d'atteindre le seuil de rentabilité. Elle peut être indiquée en unités, en devise, ou comme le pourcentage indiqué ici.
- Volume pour un profit cible
- Le volume nécessaire pour un profit choisi plutôt que zéro : \( \frac{ {\text{Coûts fixes} + \text{Profit cible}}}{\text{MC}} \). Entrer les coûts fixes plus le profit cible dans le champ des coûts fixes d'une calculatrice du seuil de rentabilité produit la même réponse.
- Étendue pertinente
- La bande d'activité au cours de laquelle les coûts fixes restent fixes et le coût variable par unité reste à peu près constant. En dehors de celle-ci — un nouveau bail, une deuxième machine, une réduction d'achat en masse — la structure de coûts change et le seuil de rentabilité doit être recalculé.
- Effet de levier opérationnel
- Le degré auquel une structure de coûts s'appuie sur des coûts fixes plutôt que variables : \( \text{Degré d'effet de levier opérationnel} = \frac{ {\text{Marge contributive (totale)}}}{\text{Profit d'exploitation}} \). Un effet de levier opérationnel élevé signifie un point de seuil de rentabilité élevé mais une croissance de profit abrupte une fois qu'il est dépassé — et des pertes abruptes si le volume tombe en deçà.
- Gamme de ventes
- La proportion dans laquelle une entreprise multi-produits vend ses articles. Le seuil de rentabilité est alors calculé avec la marge contributive moyenne pondérée : \( \text{MC moyenne pondérée} = \sum (\text{MC}_i \times \text{Part de gamme de ventes}_i) \), et \( \text{Unités SR (total)} = \frac{ {\text{Coûts fixes}}}{\text{MC moyenne pondérée}} \), répartie à nouveau sur les produits aux mêmes proportions. Un changement dans la gamme vers des produits à marge plus faible augmente le point de seuil de rentabilité même si le volume d'unités total est inchangé.
Les définitions ici suivent l'usage standard de la comptabilité de gestion ; la terminologie et les classifications de coûts peuvent différer selon les cadres de rapports financiers et les règles fiscales de votre pays. Ceci est une information générale, pas un conseil en comptabilité ou finances.