¿Qué es una calculadora de punto de equilibrio?
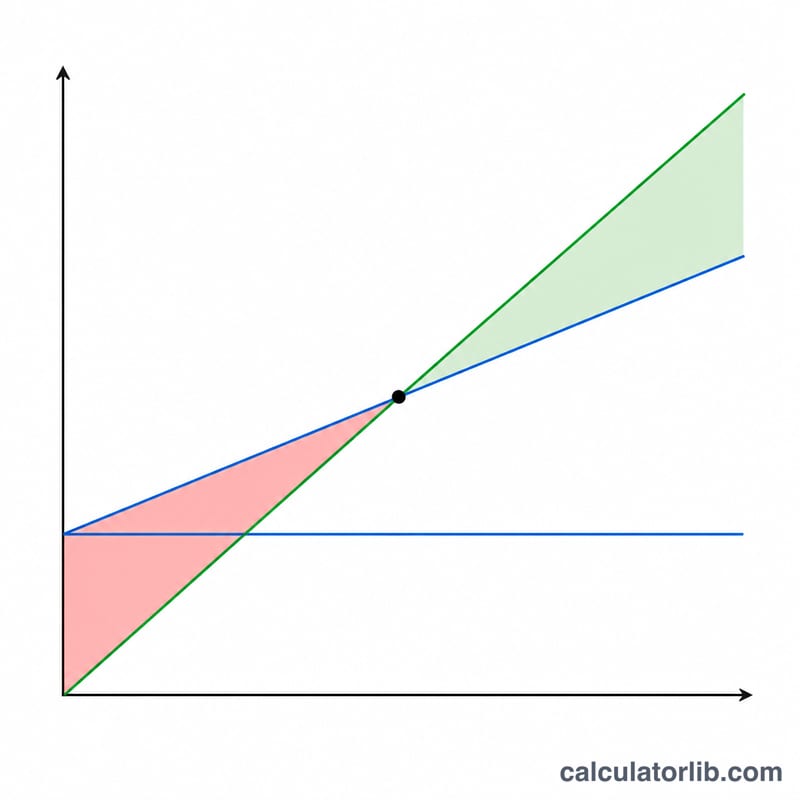
Una calculadora de punto de equilibrio es una herramienta financiera que te indica el momento exacto en el que los ingresos totales igualan a los costos totales: ni ganas ni pierdes. Ese umbral se conoce como punto de equilibrio (también llamado umbral de rentabilidad o break-even) y se expresa tanto en unidades vendidas como en ingresos por ventas.
La herramienta funciona con cualquier moneda: los ejemplos usan el símbolo $, pero puedes introducir euros, pesos o cualquier otra divisa siempre que uses la misma en los tres campos.
Cuándo conviene usarla
- Al lanzar un producto nuevo, para saber cuántas unidades hay que vender antes de cubrir los costos
- Al evaluar si un proyecto o una inversión es realmente viable
- Al definir la estrategia de precios y ver cómo una subida o bajada mueve el punto de equilibrio
Cómo se calcula el punto de equilibrio
El punto de equilibrio se obtiene con estas fórmulas:
Margen de contribución = Precio de venta − Costo variable por unidad
Ratio de margen de contribución = Margen de contribución / Precio de venta
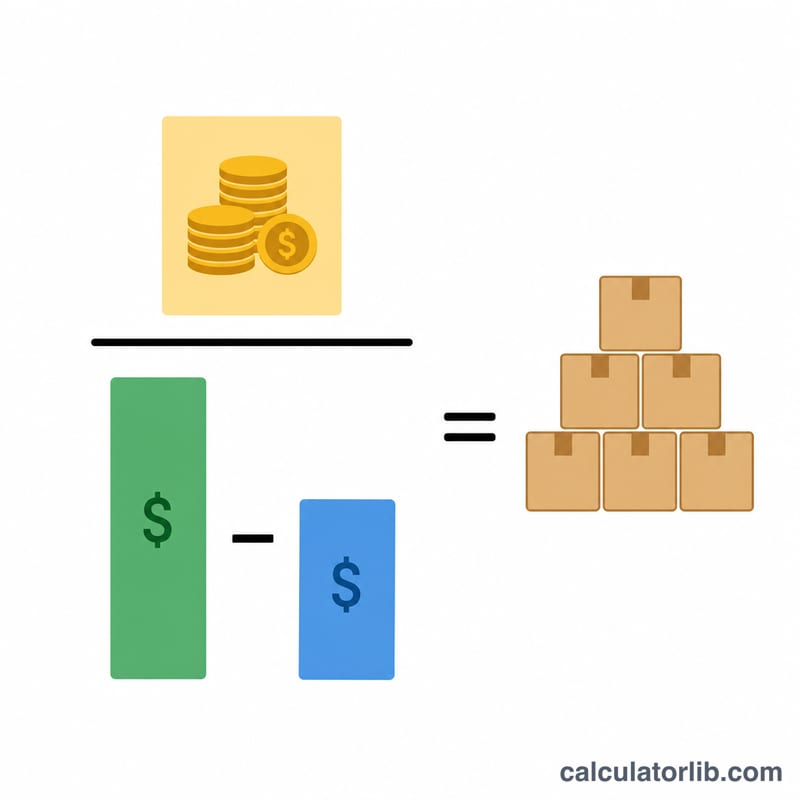
Punto de equilibrio (unidades) = Costos fijos / Margen de contribución
Punto de equilibrio (ventas) = Unidades de equilibrio × Precio de venta
Donde:
- Costos fijos: gastos que no cambian aunque produzcas más o menos (alquiler, sueldos, seguros, etc.)
- Costos variables: gastos que suben o bajan con el volumen de producción (materiales, mano de obra directa, comisiones, etc.)
- Precio de venta: el precio al que vendes cada unidad al cliente
Ejemplos de cálculo
Ejemplo 1: pequeño comercio minorista
Una tienda de ropa tiene costos fijos mensuales de $5.000. Cada camiseta cuesta $8 producirla y se vende a $20. ¿Cuántas camisetas hay que vender para alcanzar el punto de equilibrio?
| Dato | Valor |
|---|---|
| Costos fijos | $5.000 |
| Costo variable por unidad | $8 |
| Precio de venta por unidad | $20 |
Cálculo:
- Margen de contribución = $20 − $8 = $12 por unidad
- Ratio de margen de contribución = $12 / $20 = 0,6 o 60 %
- Punto de equilibrio (unidades) = $5.000 / $12 = 416,67 unidades (se redondea a 417 unidades)
- Punto de equilibrio (ventas) = 417 × $20 = $8.340
Ejemplo 2: empresa manufacturera
Un fabricante de muebles tiene costos fijos trimestrales de $75.000. Cada silla cuesta $45 producirla y se vende a $120. ¿Cuál es su punto de equilibrio?
| Dato | Valor |
|---|---|
| Costos fijos | $75.000 |
| Costo variable por unidad | $45 |
| Precio de venta por unidad | $120 |
Cálculo:
- Margen de contribución = $120 − $45 = $75 por unidad
- Ratio de margen de contribución = $75 / $120 = 0,625 o 62,5 %
- Punto de equilibrio (unidades) = $75.000 / $75 = 1.000 unidades
- Punto de equilibrio (ventas) = 1.000 × $120 = $120.000
Ejemplo 3: empresa de servicios
Una consultora tiene costos fijos anuales de $200.000. Cada consultoría implica costos variables de $75 y el servicio se cobra a $250. ¿Cuántas consultorías hacen falta para llegar al equilibrio?
| Dato | Valor |
|---|---|
| Costos fijos | $200.000 |
| Costo variable por unidad | $75 |
| Precio de venta por unidad | $250 |
Cálculo:
- Margen de contribución = $250 − $75 = $175 por consultoría
- Ratio de margen de contribución = $175 / $250 = 0,7 o 70 %
- Punto de equilibrio (unidades) = $200.000 / $175 = 1.142,86 consultorías (se redondea a 1.143)
- Punto de equilibrio (ventas) = 1.143 × $250 = $285.750
Cómo interpretar el análisis del punto de equilibrio
El análisis del punto de equilibrio te ayuda a tomar decisiones con datos sobre precios, volúmenes de producción y control de costos. Conociendo tu umbral de rentabilidad puedes:
- Fijar objetivos de ventas realistas
- Medir el impacto de cambiar precios o costos
- Saber cuántas unidades tienes que vender antes de empezar a ganar dinero
- Valorar el riesgo financiero de cada decisión de negocio
Ten en cuenta que el cálculo trabaja con importes sin impuestos: si tu negocio repercute IVA, IGIC u otro impuesto indirecto, usa siempre precios y costos netos para que el resultado sea coherente.
Interpretación de Sus Resultados de Punto de Equilibrio
La calculadora devuelve cuatro números relacionados. Cada uno responde a una pregunta diferente sobre la misma estructura de costos.
- Unidades de equilibrio — el volumen de ventas en el que los ingresos totales exactamente igualan los costos totales, por lo que la ganancia es cero: \( \text{Unidades de equilibrio} = \frac{ {\text{Costos Fijos}}}{\text{Precio} - \text{Costo Variable por Unidad}} \).
- Ventas de equilibrio — los ingresos generados en ese volumen, ya sea como \( \text{Unidades de equilibrio} \times \text{Precio} \) o, equivalentemente, \( \text{Ventas de equilibrio} = \frac{ {\text{Costos Fijos}}}{\text{Relación MC}} \).
- Margen de Contribución (MC) — el dinero que queda de una unidad después de su propio costo variable, disponible para cubrir costos fijos: \( \text{MC} = \text{Precio} - \text{Costo Variable} \). Una vez que los costos fijos están totalmente cubiertos, la MC de cada unidad adicional se convierte en ganancia.
- Relación MC — la parte de cada dólar de ventas que queda después de los costos variables: \( \text{Relación MC} = \frac{ {\text{MC}}}{\text{Precio}} \). Una relación MC de 0.60 significa que 60 centavos de cada dólar de ingresos van hacia costos fijos y ganancia.
Dado que las ventas de equilibrio igualan los costos fijos divididos por la relación MC, una relación MC más alta siempre produce una cifra de ventas de equilibrio más baja para los mismos costos fijos. Duplicar la relación MC reduce a la mitad los ingresos que debe generar antes de dejar de perder dinero.
Ejemplo Resuelto
Costos fijos de $12,000 por mes, un costo variable de $30 por unidad y un precio de $50 por unidad dan:
$$\text{MC} = \$50 - \$30 = \$20 \qquad \text{Relación MC} = \frac{\$20}{\$50} = 0.40$$
$$\text{Unidades de equilibrio} = \frac{\$12{,}000}{\$20} = 600 \text{ unidades} \qquad \text{Ventas de equilibrio} = \frac{\$12{,}000}{0.40} = \$30{,}000$$
Entonces, el negocio debe vender 600 unidades, o $30,000 en ingresos, cada mes para alcanzar el equilibrio.
Redondeo, y cuándo el punto de equilibrio no existe
Las unidades de equilibrio deben redondearse hacia arriba a la siguiente unidad completa cada vez que venda artículos indivisibles. Si la fórmula devuelve 416.67 unidades, vender 416 unidades aún deja una pequeña parte del costo fijo sin cubrir, por lo que 417 es el primer volumen completo en el que el negocio no está en pérdida. (El redondeo hacia arriba hace que las ventas de equilibrio reportadas en ese recuento de unidades completas sean ligeramente más altas que la cifra exacta de costos fijos ÷ relación MC).
Si el precio es igual o menor que el costo variable por unidad, el margen de contribución es cero o negativo y el equilibrio es matemáticamente indefinido: cada unidad adicional vendida no contribuye nada — o pierde dinero activamente — por lo que ningún volumen, por muy grande que sea, cubre los costos fijos. Las únicas soluciones son aumentar el precio, reducir el costo variable o descontinuar el producto.
Margen de Seguridad
Una vez que conozca las ventas de equilibrio, compárelas con sus ventas reales o pronosticadas:
$$\text{Margen de Seguridad} = \frac{\text{Ventas Reales} - \text{Ventas de Equilibrio}}{\text{Ventas Reales}}$$
Las ventas reales de $40,000 contra las ventas de equilibrio de $30,000 dan un margen de seguridad de \( (40{,}000 - 30{,}000) / 40{,}000 = 25\% \) — los ingresos podrían caer una cuarta parte antes de que la operación pase a una pérdida.
Supuestos detrás del modelo
El análisis de costo-volumen-ganancia es una simplificación. Asume un precio de venta constante en cada volumen (sin descuentos por pedidos al por mayor), un costo variable por unidad que se mantiene lineal cuando cambia la producción, y costos fijos que se mantienen fijos solo dentro del rango relevante de actividad — contratar un segundo turno o alquilar una segunda unidad desplaza los costos fijos a un nuevo nivel y le da un nuevo punto de equilibrio. También asume que todo lo que se produce se vende, por lo que se ignoran los cambios de inventario.
Finalmente, mantenga el período consistente: si ingresa costos fijos mensuales, la respuesta es un volumen de equilibrio mensual; los costos fijos anuales dan una cifra anual. Mezclar una cifra de alquiler anual con un objetivo de ventas mensual es la fuente más común de una respuesta incorrecta.
Esta sección explica solo la aritmética y es información general, no asesoramiento de inversión, contabilidad o negocios.
Punto de Equilibrio Bajo Diferentes Escenarios de Precio y Costo
La tabla a continuación comienza con una línea base de costos fijos de $5,000, costo variable de $8 por unidad y precio de venta de $20, luego varía una entrada a la vez. El margen de contribución es el precio menos el costo variable; la relación MC es MC dividida por precio; las unidades de equilibrio se redondean hacia arriba a la siguiente unidad completa; las ventas de equilibrio son costos fijos divididos por la relación MC.
| Escenario | Costos Fijos | Costo Variable/unidad | Precio | Margen de Contribución | Relación MC | Unidades de Equilibrio | Ventas de Equilibrio |
|---|---|---|---|---|---|---|---|
| Línea Base | $5,000 | $8 | $20 | $12 | 60.0% | 417 | $8,333.33 |
| Precio $18 | $5,000 | $8 | $18 | $10 | 55.6% | 500 | $9,000.00 |
| Precio $22 | $5,000 | $8 | $22 | $14 | 63.6% | 358 | $7,857.14 |
| Precio $25 | $5,000 | $8 | $25 | $17 | 68.0% | 295 | $7,352.94 |
| Costo Variable $6 | $5,000 | $6 | $20 | $14 | 70.0% | 358 | $7,142.86 |
| Costo Variable $10 | $5,000 | $10 | $20 | $10 | 50.0% | 500 | $10,000.00 |
| Costo Variable $12 | $5,000 | $12 | $20 | $8 | 40.0% | 625 | $12,500.00 |
| Costos Fijos $4,000 | $4,000 | $8 | $20 | $12 | 60.0% | 334 | $6,666.67 |
| Costos Fijos $7,500 | $7,500 | $8 | $20 | $12 | 60.0% | 625 | $12,500.00 |
| Costos Fijos $10,000 | $10,000 | $8 | $20 | $12 | 60.0% | 834 | $16,666.67 |
Dos patrones se destacan. Las unidades de equilibrio se mueven en proporción directa con los costos fijos — duplicar los costos fijos de $5,000 a $10,000 duplica el volumen requerido — mientras que el precio y el costo variable actúan en el denominador, por lo que pequeños cambios allí oscilan la respuesta bruscamente una vez que el margen es estrecho.
Nota: un aumento de precio del 10% siempre reduce el volumen de equilibrio más que un corte del 10% en el costo variable, y la brecha se amplía a medida que el margen se estrecha. Aumentar el precio en un 10% agrega \( 0.10 \times \text{Precio} \) al margen de contribución, mientras que reducir el costo variable en un 10% agrega solo \( 0.10 \times \text{Costo Variable} \) — y el precio supera el costo variable en cualquier producto viable. Con un precio de $20 y un costo variable de $18 (MC de $2), un aumento de precio del 10% lleva el MC a $4 y reduce a la mitad el volumen de equilibrio, mientras que un corte del costo variable del 10% lleva el MC solo a $3.80, reduciendo el volumen aproximadamente un 47%. Si el mercado aceptará el precio más alto es una pregunta separada que la aritmética no puede responder.
Términos Clave y Definiciones
- Costos Fijos
- Costos que no cambian con la producción en el rango relevante — alquiler, seguros, personal asalariado, suscripciones a software, depreciación. Se incurren incluso a cero unidades vendidas y forman el numerador de la fórmula de punto de equilibrio.
- Costo Variable por Unidad
- Costo incurrido para cada unidad adicional producida o vendida — materiales, empaque, envío por unidad, comisión de ventas, tarifas de procesamiento de pagos. El costo variable total es \( \text{Costo Variable por Unidad} \times \text{Unidades} \).
- Costos Semivariables (Mixtos)
- Costos con componentes fijos y variables, como una factura de servicios con cargo fijo más uso, o un salario con pago base más horas extras. Antes de usar esta calculadora, divídalos: \( \text{Costo Total} = \text{Componente Fijo} + (\text{Tasa Variable} \times \text{Unidades}) \), luego agregue cada parte a la entrada correcta.
- Precio de Venta
- Ingresos recibidos por unidad, neto de descuentos y devoluciones. Si sus precios informados incluyen un impuesto a las ventas o IVA que remite a una autoridad fiscal, use el precio neto de impuestos, ya que ese impuesto no es sus ingresos.
- Margen de Contribución (MC)
- \( \text{MC} = \text{Precio} - \text{Costo Variable por Unidad} \). La cantidad que cada unidad contribuye hacia costos fijos y, más allá del punto de equilibrio, hacia ganancia.
- Relación del Margen de Contribución
- \( \text{Relación MC} = \frac{ {\text{MC}}}{\text{Precio}} \), la fracción de cada dólar de ventas que queda después de los costos variables. Útil cuando piensa en ingresos en lugar de unidades.
- Punto de Equilibrio en Unidades
- \( \frac{ {\text{Costos Fijos}}}{\text{MC}} \) — el volumen en el que la ganancia es exactamente cero. Redondee hacia arriba a la siguiente unidad completa para productos indivisibles.
- Punto de Equilibrio en Ventas
- \( \frac{ {\text{Costos Fijos}}}{\text{Relación MC}} \), o equivalentemente unidades de equilibrio multiplicadas por precio. La cifra de ingresos en la que el negocio ni gana ni pierde.
- Margen de Seguridad
- \( \frac{ {\text{Ventas Reales} - \text{Ventas de Equilibrio}}}{\text{Ventas Reales}} \) — cuánto pueden caer las ventas antes de alcanzar el punto de equilibrio. Puede expresarse en unidades, en moneda, o como el porcentaje que se muestra aquí.
- Volumen de Ganancia Objetivo
- El volumen necesario para una ganancia elegida en lugar de cero: \( \frac{ {\text{Costos Fijos} + \text{Ganancia Objetivo}}}{\text{MC}} \). Ingresar costos fijos más la ganancia objetivo en el campo de costos fijos de una calculadora de punto de equilibrio produce la misma respuesta.
- Rango Relevante
- La banda de actividad en la que los costos fijos se mantienen fijos y el costo variable por unidad se mantiene aproximadamente constante. Fuera de ella — un nuevo arrendamiento, una segunda máquina, un descuento de compra al por mayor — la estructura de costos cambia y el punto de equilibrio debe recalcularse.
- Apalancamiento Operacional
- El grado en que una estructura de costos depende de costos fijos en lugar de variables: \( \text{Grado de Apalancamiento Operacional} = \frac{ {\text{Margen de Contribución (total)}}}{\text{Ganancia Operacional}} \). El apalancamiento operacional alto significa un punto de equilibrio alto pero crecimiento de ganancias pronunciado una vez que se supera — y pérdidas pronunciadas si el volumen se queda corto.
- Mezcla de Ventas
- La proporción en la que un negocio multiproducto vende sus artículos. El punto de equilibrio se calcula entonces con el margen de contribución promedio ponderado: \( \text{MC Promedio Ponderado} = \sum (\text{MC}_i \times \text{Participación de Mezcla de Ventas}_i) \), y \( \text{Unidades de equilibrio (total)} = \frac{ {\text{Costos Fijos}}}{\text{MC Promedio Ponderado}} \), dividido nuevamente entre productos en las mismas proporciones. Un cambio en la mezcla hacia productos de margen más bajo aumenta el punto de equilibrio incluso si el volumen total de unidades no cambia.
Las definiciones aquí siguen el uso estándar de la contabilidad gerencial; la terminología y las clasificaciones de costos pueden diferir entre marcos de informes financieros y reglas fiscales en su país. Esta es información general, no asesoramiento de contabilidad o finanzas.