損益分岐点計算ツールとは?
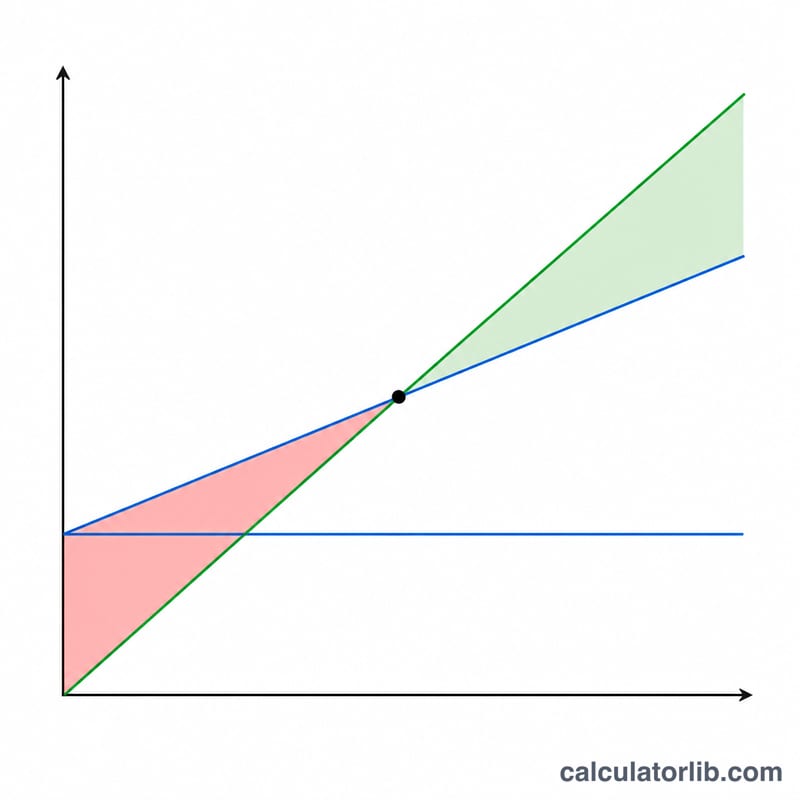
損益分岐点計算ツールとは、総費用と売上高がちょうど等しくなり、利益も損失も出ない地点を求めるための経営分析ツールです。この分かれ目となる水準を「損益分岐点(Break-Even Point/BEP)」と呼び、本ツールでは「販売数量(何個売ればよいか)」と「売上高(いくら売ればよいか)」の2つの形で結果を表示します。
なお、以下の計算例は米ドル($)表記のままですが、計算式そのものは通貨に依存しません。円で試算する場合は「$」を「円」に読み替えて、そのままご利用いただけます。
こんなときに使えます
- 新商品・新サービスを立ち上げる際に、コストを回収するには何個売る必要があるかを把握したいとき
- 新規事業や設備投資が採算に乗るかどうか、事業計画の妥当性を検証したいとき
- 価格戦略を検討し、値上げ・値下げが損益分岐点にどう影響するかをシミュレーションしたいとき
損益分岐点の計算方法
損益分岐点は、次の計算式で求められます。
限界利益(1個あたり) = 販売単価 − 1個あたり変動費
限界利益率 = 限界利益 ÷ 販売単価
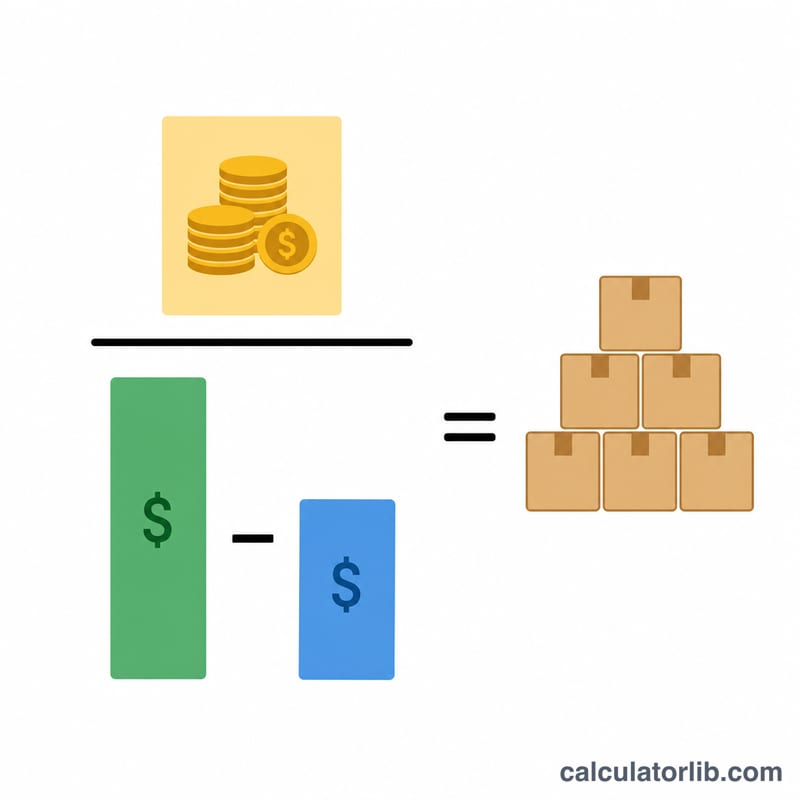
損益分岐点販売数量 = 固定費 ÷ 限界利益
損益分岐点売上高 = 損益分岐点販売数量 × 販売単価
各項目の意味は次のとおりです。
- 固定費:生産量や販売量にかかわらず一定額かかる費用(家賃、人件費、保険料など)
- 変動費:生産量や販売量に比例して増減する費用(材料費、直接労務費、販売手数料など)
- 販売単価:商品・サービス1単位あたりの販売価格
広告
計算例
例1:小規模な小売店の場合
あるアパレルショップの月間固定費は $5,000 です。Tシャツ1枚あたりの製造原価は $8、販売価格は $20 です。赤字を出さないためには、Tシャツを何枚売る必要があるでしょうか。
| 入力項目 | 数値 |
|---|---|
| 固定費 | $5,000 |
| 1個あたり変動費 | $8 |
| 販売単価 | $20 |
計算:
- 限界利益 = $20 − $8 = 1枚あたり $12
- 限界利益率 = $12 ÷ $20 = 0.6(60%)
- 損益分岐点販売数量 = $5,000 ÷ $12 = 416.67 枚(切り上げて 417 枚)
- 損益分岐点売上高 = 417 × $20 = $8,340
例2:製造業の場合
ある家具メーカーの四半期あたりの固定費は $75,000 です。椅子1脚あたりの製造原価は $45、販売価格は $120 です。損益分岐点はどこになるでしょうか。
| 入力項目 | 数値 |
|---|---|
| 固定費 | $75,000 |
| 1個あたり変動費 | $45 |
| 販売単価 | $120 |
計算:
- 限界利益 = $120 − $45 = 1脚あたり $75
- 限界利益率 = $75 ÷ $120 = 0.625(62.5%)
- 損益分岐点販売数量 = $75,000 ÷ $75 = 1,000 脚
- 損益分岐点売上高 = 1,000 × $120 = $120,000
例3:サービス業の場合
あるコンサルティング会社の年間固定費は $200,000 です。1件のコンサルティングにかかる変動費は $75、サービス料金は $250 です。採算が取れるまでに何件受注する必要があるでしょうか。
| 入力項目 | 数値 |
|---|---|
| 固定費 | $200,000 |
| 1件あたり変動費 | $75 |
| 1件あたり単価 | $250 |
計算:
- 限界利益 = $250 − $75 = 1件あたり $175
- 限界利益率 = $175 ÷ $250 = 0.7(70%)
- 損益分岐点販売数量 = $200,000 ÷ $175 = 1,142.86 件(切り上げて 1,143 件)
- 損益分岐点売上高 = 1,143 × $250 = $285,750
損益分岐点分析の活かし方
損益分岐点分析は、価格設定・生産量・コスト管理といった経営判断を「勘」ではなく数字で行うための土台になります。自社の損益分岐点を把握しておくと、次のようなことが可能になります。
- 現実的な売上目標・販売目標を設定できる
- 値上げ・値下げやコスト増減が利益に与える影響を試算できる
- 黒字化までに必要な販売数量がはっきり分かる
- 新規投資や事業判断に伴う財務リスクを評価できる