Что такое калькулятор точки безубыточности
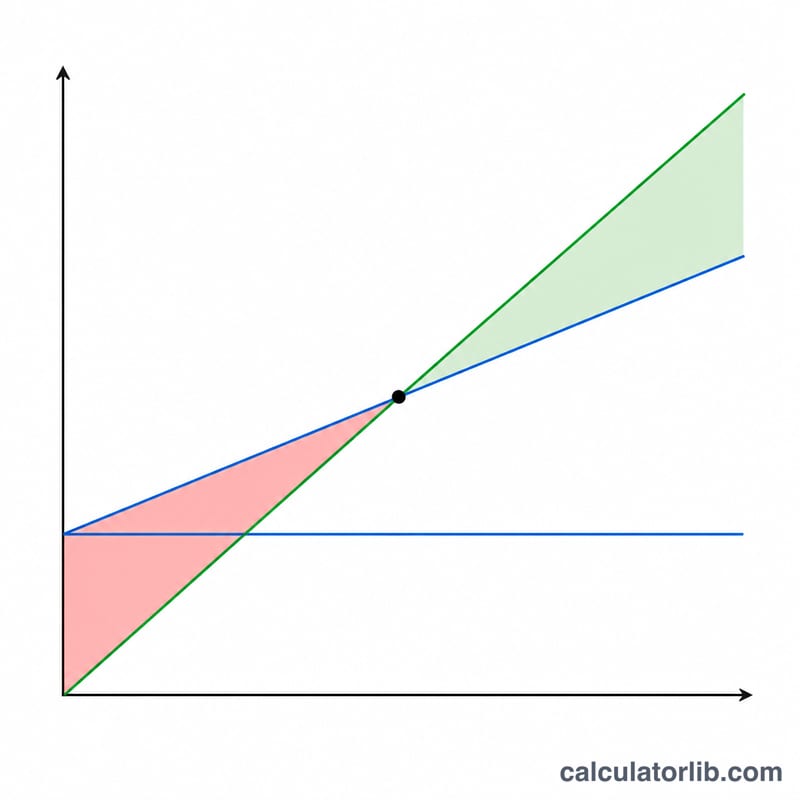
Калькулятор точки безубыточности — это финансовый инструмент, который показывает, при каком объёме продаж выручка полностью покрывает все затраты компании: прибыли ещё нет, но и убытка уже нет. Этот рубеж и называют точкой безубыточности (break-even point), а измеряют его сразу в двух величинах — в количестве проданных единиц и в сумме выручки.
Когда пригодится расчёт безубыточности
- При запуске нового продукта — чтобы понять, сколько единиц нужно продать, чтобы «отбить» вложения и текущие расходы
- При оценке жизнеспособности проекта или инвестиций — стоит ли вообще начинать
- При работе с ценой — чтобы увидеть, как повышение или скидка сдвигают точку безубыточности
Как рассчитать точку безубыточности
Расчёт строится на четырёх простых формулах:
Маржинальная прибыль на единицу = Цена продажи − Переменные затраты на единицу
Коэффициент маржинальной прибыли = Маржинальная прибыль / Цена продажи
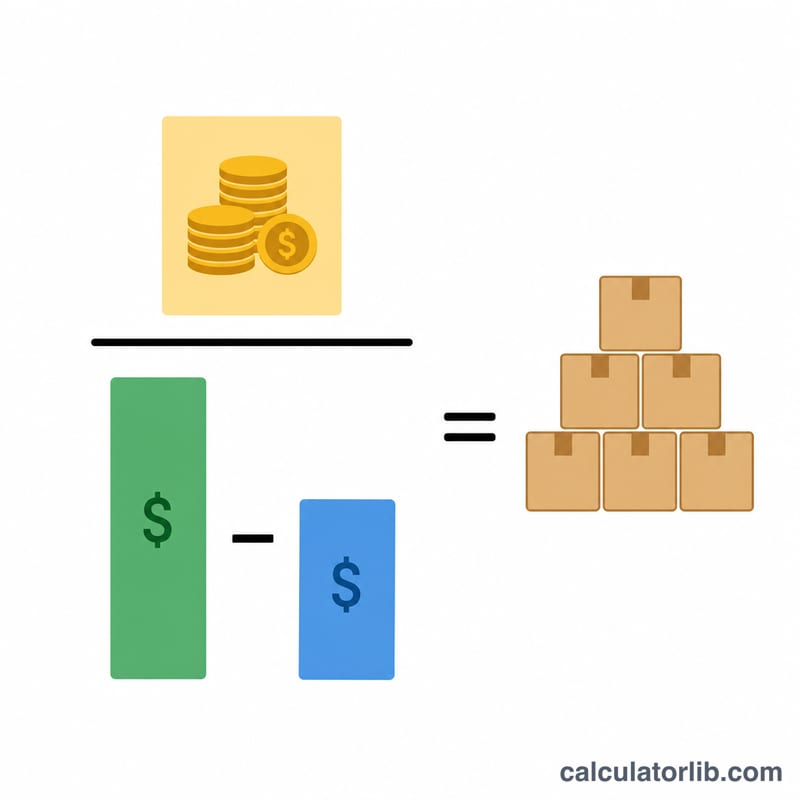
Точка безубыточности (в единицах) = Постоянные затраты / Маржинальная прибыль на единицу
Точка безубыточности (в деньгах) = Точка безубыточности в единицах × Цена продажи
Где:
- Постоянные затраты — расходы, которые не зависят от объёма производства: аренда, оклады, страхование, бухгалтерия и т. п.
- Переменные затраты — расходы, растущие вместе с выпуском: сырьё и материалы, сдельная оплата труда, комиссии, упаковка и доставка
- Цена продажи — сумма, за которую вы продаёте одну единицу товара или услуги покупателю
Формулы универсальны и работают в любой валюте: в примерах ниже суммы указаны в долларах ($), но вместо них можно подставить рубли, тенге или евро — логика расчёта не меняется. Главное — использовать одну и ту же валюту во всех трёх полях.
Примеры расчёта
Пример 1: небольшой магазин одежды
Постоянные затраты магазина — $5 000 в месяц. Себестоимость одной футболки $8, продаётся она за $20. Сколько футболок нужно продать, чтобы выйти в ноль?
| Показатель | Значение |
|---|---|
| Постоянные затраты | $5 000 |
| Переменные затраты на единицу | $8 |
| Цена продажи за единицу | $20 |
Расчёт:
- Маржинальная прибыль = $20 − $8 = $12 с единицы
- Коэффициент маржинальной прибыли = $12 / $20 = 0,6, то есть 60 %
- Точка безубыточности (в единицах) = $5 000 / $12 = 416,67 шт. (округляем до 417 шт.)
- Точка безубыточности (в деньгах) = 417 × $20 = $8 340
Пример 2: мебельное производство
Квартальные постоянные затраты фабрики — $75 000. Изготовление одного стула обходится в $45, продаётся он за $120. Где точка безубыточности?
| Показатель | Значение |
|---|---|
| Постоянные затраты | $75 000 |
| Переменные затраты на единицу | $45 |
| Цена продажи за единицу | $120 |
Расчёт:
- Маржинальная прибыль = $120 − $45 = $75 с единицы
- Коэффициент маржинальной прибыли = $75 / $120 = 0,625, то есть 62,5 %
- Точка безубыточности (в единицах) = $75 000 / $75 = 1 000 шт.
- Точка безубыточности (в деньгах) = 1 000 × $120 = $120 000
Пример 3: сфера услуг
Годовые постоянные затраты консалтингового агентства — $200 000. Переменные затраты на одну консультацию составляют $75, а клиенту услуга продаётся за $250. Сколько консультаций нужно провести, чтобы выйти в ноль?
| Показатель | Значение |
|---|---|
| Постоянные затраты | $200 000 |
| Переменные затраты на единицу | $75 |
| Цена продажи за единицу | $250 |
Расчёт:
- Маржинальная прибыль = $250 − $75 = $175 с консультации
- Коэффициент маржинальной прибыли = $175 / $250 = 0,7, то есть 70 %
- Точка безубыточности (в единицах) = $200 000 / $175 = 1 142,86 консультации (округляем до 1 143)
- Точка безубыточности (в деньгах) = 1 143 × $250 = $285 750
Как читать результаты анализа безубыточности
Анализ безубыточности помогает принимать взвешенные решения о цене, объёмах выпуска и структуре затрат. Зная свою точку безубыточности, вы сможете:
- ставить реалистичные планы продаж, а не цифры «из головы»
- заранее оценивать, что произойдёт при изменении цены или подорожании сырья
- понимать, с какой именно продажи бизнес начинает зарабатывать прибыль
- трезво оценивать финансовые риски решений — насколько далеко фактические продажи от опасного минимума (запас прочности)
Интерпретация результатов точки безубыточности
Калькулятор возвращает четыре связанных числа. Каждое отвечает на различный вопрос о той же структуре затрат.
- Единицы безубыточности — объём продаж, при котором общая выручка ровно равна общим затратам, поэтому прибыль равна нулю: \( \text{BE единицы} = \frac{ {\text{Фиксированные затраты}}}{\text{Цена} - \text{Переменная стоимость за единицу}} \).
- Выручка в точке безубыточности — выручка, полученная при этом объёме, либо как \( \text{BE единицы} \times \text{Цена} \), либо, эквивалентно, \( \text{BE выручка} = \frac{ {\text{Фиксированные затраты}}}{\text{Коэффициент вклада}} \).
- Вклад на единицу (CM) — деньги, остающиеся от одной единицы после её собственной переменной стоимости, доступные для покрытия фиксированных затрат: \( \text{CM} = \text{Цена} - \text{Переменная стоимость} \). После полного покрытия фиксированных затрат CM каждой дополнительной единицы становится прибылью.
- Коэффициент вклада — доля каждого доллара выручки, остающаяся после переменных затрат: \( \text{Коэффициент вклада} = \frac{ {\text{CM}}}{\text{Цена}} \). Коэффициент вклада 0,60 означает, что 60 центов из каждого доллара выручки идут на фиксированные затраты и прибыль.
Поскольку выручка в точке безубыточности равна фиксированным затратам, делённым на коэффициент вклада, более высокий коэффициент вклада всегда дает более низкую цифру выручки в точке безубыточности при тех же фиксированных затратах. Удвоение коэффициента вклада вдвое сокращает выручку, которую необходимо получить, прежде чем перестать терять деньги.
Практический пример
Фиксированные затраты в размере 12 000 долл. в месяц, переменная стоимость 30 долл. за единицу и цена 50 долл. за единицу дают:
$$\text{CM} = \$50 - \$30 = \$20 \qquad \text{Коэффициент вклада} = \frac{\$20}{\$50} = 0,40$$
$$\text{BE единицы} = \frac{\$12{,}000}{\$20} = 600 \text{ единиц} \qquad \text{BE выручка} = \frac{\$12{,}000}{0,40} = \$30{,}000$$
Таким образом, компания должна продать 600 единиц, или выручку в 30 000 долл., каждый месяц, чтобы выйти на точку безубыточности.
Округление и случаи, когда точка безубыточности не существует
Единицы безубыточности следует округлять в большую сторону до следующей целой единицы, когда вы продаёте неделимые товары. Если формула возвращает 416,67 единицы, продажа 416 единиц всё ещё оставляет небольшую часть фиксированных затрат непокрытой, поэтому 417 — это первый целый объём, при котором компания не находится в убытке. (Округление в большую сторону делает отчётную выручку в точке безубыточности при этом целом количестве единиц немного выше точной цифры фиксированных затрат ÷ коэффициент вклада.)
Если цена равна или ниже переменной стоимости за единицу, вклад равен нулю или отрицателен и точка безубыточности математически не определена: каждая дополнительная проданная единица либо не вносит никакого вклада, либо активно теряет деньги, поэтому никакой объём, однако большой, не покроет фиксированные затраты. Единственные способы решения — повысить цену, сократить переменную стоимость или прекратить производство товара.
Запас прочности
Когда вы знаете выручку в точке безубыточности, сравните её с вашей фактической или прогнозируемой выручкой:
$$\text{Запас прочности} = \frac{\text{Фактическая выручка} - \text{Выручка в точке безубыточности}}{\text{Фактическая выручка}}$$
Фактическая выручка в размере 40 000 долл. в сравнении с выручкой в точке безубыточности 30 000 долл. дает запас прочности \( (40{,}000 - 30{,}000) / 40{,}000 = 25\% \) — выручка может упасть на четверть, прежде чем операция перейдёт в убыток.
Предположения, лежащие в основе модели
Анализ затрат-объёма-прибыли — это упрощение. Он предполагает постоянную цену продажи при любом объёме (без скидок на массовые заказы), переменную стоимость за единицу, которая остаётся линейной при изменении объёма выпуска, и фиксированные затраты, которые остаются фиксированными только в соответствующем диапазоне деятельности — найм второй смены или аренда второго помещения переводит фиксированные затраты на новый уровень и даёт вам новую точку безубыточности. Он также предполагает, что всё произведённое продаётся, поэтому изменения запасов игнорируются.
Наконец, сохраняйте единицу периода неизменной: если вы вводите ежемесячные фиксированные затраты, ответ — ежемесячный объём безубыточности; годовые фиксированные затраты дают годовую цифру. Смешивание годовой цифры арендной платы с ежемесячной целью продаж — наиболее распространённый источник неправильного ответа.
Этот раздел объясняет только арифметику и представляет собой общую информацию, а не инвестиционный, бухгалтерский или деловой совет.
Точка безубыточности при различных сценариях цены и затрат
Таблица ниже начинается с базового набора из 5 000 долл. фиксированных затрат, 8 долл. переменной стоимости за единицу и 20 долл. цены продажи, а затем варьирует один вход за раз. Вклад равен цене минус переменная стоимость; коэффициент вклада — это вклад, делённый на цену; единицы безубыточности округлены в большую сторону до следующей целой единицы; выручка в точке безубыточности — это фиксированные затраты, делённые на коэффициент вклада.
| Сценарий | Фиксированные затраты | Переменная стоимость/единица | Цена | Вклад | Коэффициент вклада | Единицы безубыточности | Выручка в точке безубыточности |
|---|---|---|---|---|---|---|---|
| Базовый | $5,000 | $8 | $20 | $12 | 60,0% | 417 | $8,333.33 |
| Цена $18 | $5,000 | $8 | $18 | $10 | 55,6% | 500 | $9,000.00 |
| Цена $22 | $5,000 | $8 | $22 | $14 | 63,6% | 358 | $7,857.14 |
| Цена $25 | $5,000 | $8 | $25 | $17 | 68,0% | 295 | $7,352.94 |
| Переменная стоимость $6 | $5,000 | $6 | $20 | $14 | 70,0% | 358 | $7,142.86 |
| Переменная стоимость $10 | $5,000 | $10 | $20 | $10 | 50,0% | 500 | $10,000.00 |
| Переменная стоимость $12 | $5,000 | $12 | $20 | $8 | 40,0% | 625 | $12,500.00 |
| Фиксированные затраты $4,000 | $4,000 | $8 | $20 | $12 | 60,0% | 334 | $6,666.67 |
| Фиксированные затраты $7,500 | $7,500 | $8 | $20 | $12 | 60,0% | 625 | $12,500.00 |
| Фиксированные затраты $10,000 | $10,000 | $8 | $20 | $12 | 60,0% | 834 | $16,666.67 |
Два паттерна выделяются. Единицы безубыточности изменяются в прямой пропорции к фиксированным затратам — удвоение фиксированных затрат с 5 000 долл. до 10 000 долл. удваивает требуемый объём — тогда как цена и переменная стоимость действуют на знаменатель, поэтому небольшие изменения там резко изменяют ответ, когда маржа тонкая.
Примечание: повышение цены на 10% всегда снижает объём безубыточности более, чем сокращение переменной стоимости на 10%, и разрыв растёт по мере сужения маржи. Повышение цены на 10% добавляет \( 0,10 \times \text{Цена} \) к вкладу, тогда как сокращение переменной стоимости на 10% добавляет только \( 0,10 \times \text{Переменная стоимость} \) — а цена превышает переменную стоимость в любом жизнеспособном товаре. При цене 20 долл. и переменной стоимости 18 долл. (вклад 2 долл.), повышение цены на 10% поднимает вклад до 4 долл. и вдвое снижает объём безубыточности, тогда как сокращение переменной стоимости на 10% поднимает вклад только до 3,80 долл., снижая объём примерно на 47%. Будет ли рынок принимать более высокую цену — это отдельный вопрос, на который арифметика не может ответить.
Ключевые термины и определения
- Фиксированные затраты
- Затраты, которые не изменяются с объёмом выпуска в соответствующем диапазоне — аренда, страховка, оклады сотрудников, подписки на программное обеспечение, износ. Они несутся даже при нулевых единицах продаж и составляют числитель формулы безубыточности.
- Переменная стоимость за единицу
- Стоимость, несущаяся за каждую дополнительную произведённую или проданную единицу — материалы, упаковка, доставка за единицу, комиссия продаж, комиссии за обработку платежей. Общая переменная стоимость составляет \( \text{Переменная стоимость за единицу} \times \text{Единицы} \).
- Полупеременные (смешанные) затраты
- Затраты с как фиксированным, так и переменным компонентом, такие как счёт за коммунальные услуги с абонентской платой плюс использование, или зарплата с базовой оплатой плюс сверхурочные. Перед использованием этого калькулятора разделите их: \( \text{Общая стоимость} = \text{Фиксированный компонент} + (\text{Переменная ставка} \times \text{Единицы}) \), а затем добавьте каждую часть в соответствующий ввод.
- Цена продажи
- Выручка, полученная за единицу, за вычетом скидок и возвратов. Если ваши заявленные цены включают налог с продаж или НДС, который вы перечисляете налоговому органу, используйте цену без налога, поскольку этот налог не является вашей выручкой.
- Вклад (CM)
- \( \text{CM} = \text{Цена} - \text{Переменная стоимость за единицу} \). Сумма, которую каждая единица вносит на фиксированные затраты и, сверх точки безубыточности, на прибыль.
- Коэффициент вклада
- \( \text{Коэффициент вклада} = \frac{ {\text{CM}}}{\text{Цена}} \), доля каждого доллара выручки, остающаяся после переменных затрат. Полезно, когда вы думаете о доходах, а не о единицах.
- Точка безубыточности в единицах
- \( \frac{ {\text{Фиксированные затраты}}}{\text{CM}} \) — объём, при котором прибыль ровно равна нулю. Округляйте в большую сторону до следующей целой единицы для неделимых товаров.
- Точка безубыточности в выручке
- \( \frac{ {\text{Фиксированные затраты}}}{\text{Коэффициент вклада}} \), или, эквивалентно, единицы безубыточности, умноженные на цену. Цифра выручки, при которой компания ни получает прибыль, ни теряет деньги.
- Запас прочности
- \( \frac{ {\text{Фактическая выручка} - \text{Выручка в точке безубыточности}}}{\text{Фактическая выручка}} \) — насколько выручка может упасть, прежде чем достигнет точки безубыточности. Он может быть выражен в единицах, в валюте или в виде показанного здесь процента.
- Целевой объём прибыли
- Объём, необходимый для выбранной прибыли вместо нуля: \( \frac{ {\text{Фиксированные затраты} + \text{Целевая прибыль}}}{\text{CM}} \). Введение фиксированных затрат плюс целевая прибыль в поле фиксированных затрат калькулятора точки безубыточности даёт тот же ответ.
- Соответствующий диапазон
- Полоса деятельности, в которой фиксированные затраты остаются фиксированными и переменная стоимость за единицу остаётся примерно постоянной. За её пределами — новая аренда, второй станок, оптовая скидка — структура затрат изменяется и точка безубыточности должна быть пересчитана.
- Операционный рычаг
- Степень, в которой структура затрат опирается на фиксированные, а не переменные затраты: \( \text{Степень операционного рычага} = \frac{ {\text{Вклад (всего)}}}{\text{Операционная прибыль}} \). Высокий операционный рычаг означает высокую точку безубыточности, но крутой рост прибыли после её преодоления — и крутые потери, если объём окажется ниже.
- Структура продаж
- Пропорция, в которой компания, работающая с несколькими товарами, продаёт свои товары. Точка безубыточности затем рассчитывается с взвешенным средним вкладом: \( \text{Взвешенный средний CM} = \sum (\text{CM}_i \times \text{Доля структуры продаж}_i) \), и \( \text{BE единицы (всего)} = \frac{ {\text{Фиксированные затраты}}}{\text{Взвешенный средний CM}} \), разделённые обратно между товарами в тех же пропорциях. Сдвиг структуры в сторону товаров с более низким вкладом поднимает точку безубыточности, даже если общий объём единиц не изменяется.
Определения здесь следуют стандартному использованию в управленческом учёте; терминология и классификация затрат могут различаться между рамками финансовой отчётности и налоговыми правилами в вашей стране. Это общая информация, а не бухгалтерский или финансовый совет.