什么是盈亏平衡计算器?
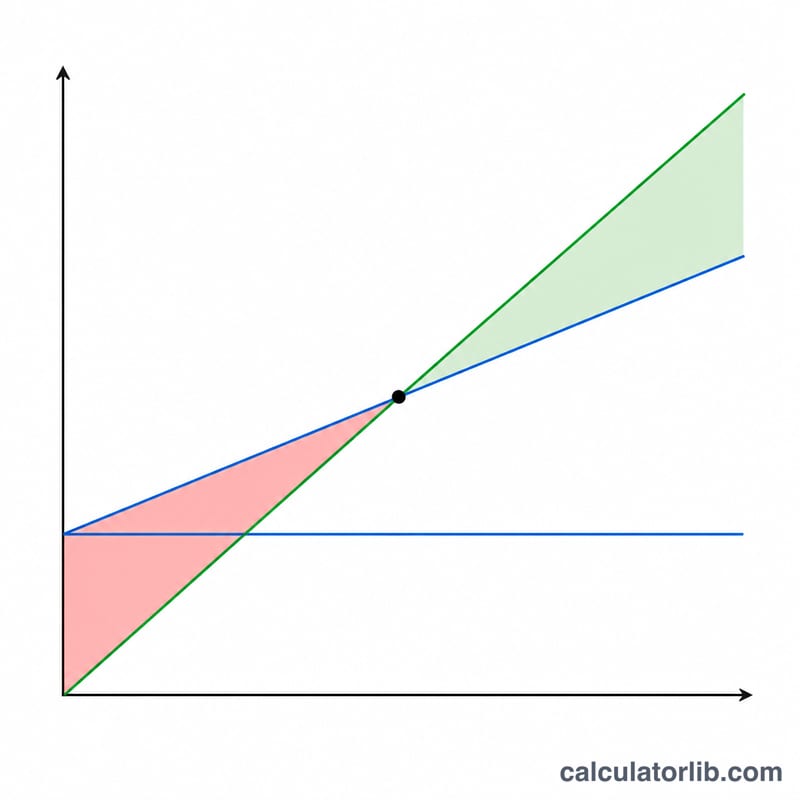
盈亏平衡计算器是一款财务分析工具,用来找出「总成本恰好等于总收入」的那个临界点——在这一点上企业既不赚钱也不亏钱。这个临界点就是通常所说的盈亏平衡点(保本点),它可以用两种口径表示:需要卖出多少件产品(保本销量),以及需要做到多少营业额(保本销售额)。
说明:本工具中的金额以「$」为例(美元),但计算逻辑与货币无关。你可以直接把金额换成人民币或其他币种,只要固定成本、变动成本和售价使用同一种货币即可,结果同样成立。
什么时候需要用盈亏平衡计算器?
- 新品上市前,测算至少要卖出多少件才能把成本收回来
- 评估一个项目或一笔投资是否划算、值不值得做
- 制定或调整定价策略时,看看提价、降价会让保本点上升还是下降
盈亏平衡点怎么算
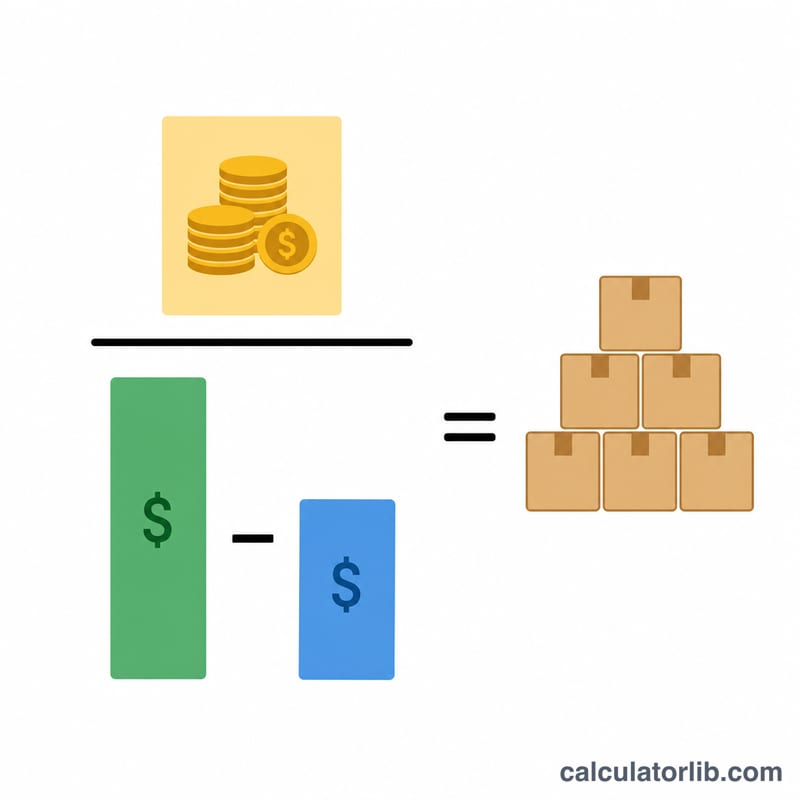
盈亏平衡点可以用下面这组公式求出:
单位边际贡献 = 单位售价 − 单位变动成本
边际贡献率 = 单位边际贡献 ÷ 单位售价
保本销量(件) = 固定成本 ÷ 单位边际贡献
保本销售额 = 保本销量 × 单位售价
其中:
- 固定成本:不随产量或销量变化的支出,例如房租、固定人员工资、保险费等
- 变动成本:随产量或销量同步增减的支出,例如原材料、计件人工、销售提成等
- 单位售价:每一件产品(或每一次服务)卖给客户的价格
计算实例
实例一:小型零售店
一家服装店每月固定成本为 $5,000。每件 T 恤的进货/生产成本为 $8,售价 $20。需要卖出多少件才能保本?
| 输入项 | 数值 |
|---|---|
| 固定成本 | $5,000 |
| 单位变动成本 | $8 |
| 单位售价 | $20 |
计算过程:
- 单位边际贡献 = $20 − $8 = 每件 $12
- 边际贡献率 = $12 ÷ $20 = 0.6,即 60%
- 保本销量 = $5,000 ÷ $12 = 416.67 件(向上取整为 417 件)
- 保本销售额 = 417 × $20 = $8,340
实例二:制造企业
一家家具厂每季度固定成本为 $75,000。每把椅子的生产成本为 $45,售价 $120。盈亏平衡点是多少?
| 输入项 | 数值 |
|---|---|
| 固定成本 | $75,000 |
| 单位变动成本 | $45 |
| 单位售价 | $120 |
计算过程:
- 单位边际贡献 = $120 − $45 = 每把 $75
- 边际贡献率 = $75 ÷ $120 = 0.625,即 62.5%
- 保本销量 = $75,000 ÷ $75 = 1,000 把
- 保本销售额 = 1,000 × $120 = $120,000
实例三:服务型企业
一家咨询公司每年固定成本为 $200,000。每次咨询的变动成本为 $75,收费 $250。需要接多少次咨询才能保本?
| 输入项 | 数值 |
|---|---|
| 固定成本 | $200,000 |
| 单位变动成本 | $75 |
| 单位售价 | $250 |
计算过程:
- 单位边际贡献 = $250 − $75 = 每次 $175
- 边际贡献率 = $175 ÷ $250 = 0.7,即 70%
- 保本销量 = $200,000 ÷ $175 = 1,142.86 次(向上取整为 1,143 次)
- 保本销售额 = 1,143 × $250 = $285,750
读懂盈亏平衡分析
盈亏平衡分析能让定价、产量和成本管控的决策更有依据。知道自己的保本点之后,你可以:
- 制定切合实际的销售目标
- 快速判断调价或成本上涨会带来多大影响
- 清楚地知道卖到第几件之后才开始真正赚钱
- 评估某项经营决策的财务风险有多大
解释损益平衡结果
计算器返回四个相关的数字。每个数字都回答同一成本结构的不同问题。
- 损益平衡单位 — 总收入恰好等于总成本的销售量,因此利润为零:\( \text{损益平衡单位} = \frac{ {\text{固定成本}}}{\text{价格} - \text{单位变动成本}} \)。
- 损益平衡销售额 — 该销售量产生的收入,等于 \( \text{损益平衡单位} \times \text{价格} \) 或等价地 \( \text{损益平衡销售额} = \frac{ {\text{固定成本}}}{\text{贡献度比率}} \)。
- 贡献度 (CM) — 从单位销售额中扣除其可变成本后的金额,可用于支付固定成本:\( \text{贡献度} = \text{价格} - \text{可变成本} \)。固定成本全额覆盖后,每个额外单位的贡献度成为利润。
- 贡献度比率 — 每销售美元中在可变成本后剩余的份额:\( \text{贡献度比率} = \frac{ {\text{贡献度}}}{\text{价格}} \)。贡献度比率为 0.60 意味着每收入美元中有 60 美分用于固定成本和利润。
由于损益平衡销售额等于固定成本除以贡献度比率,对于相同的固定成本,较高的贡献度比率总是产生较低的损益平衡销售额。将贡献度比率翻倍会将必须生成的收入减半才能停止亏损。
实际例子
固定成本为每月 $12,000,每单位变动成本为 $30,价格为 $50 每单位,得出:
$$\text{贡献度} = \$50 - \$30 = \$20 \qquad \text{贡献度比率} = \frac{\$20}{\$50} = 0.40$$
$$\text{损益平衡单位} = \frac{\$12{,}000}{\$20} = 600 \text{ 单位} \qquad \text{损益平衡销售额} = \frac{\$12{,}000}{0.40} = \$30{,}000$$
因此该业务每月必须销售 600 单位或 $30,000 的收入才能实现损益平衡。
舍入,以及损益平衡不存在的情况
当销售不可分割的物品时,损益平衡单位应向上舍入到下一个整数单位。如果公式返回 416.67 单位,销售 416 单位仍会留下固定成本的一小部分未覆盖,因此 417 是业务不处于亏损状态的第一个整数销售量。(向上舍入使该整数单位数量处的报告损益平衡销售额略高于精确的固定成本 ÷ 贡献度比率数字。)
如果价格等于或低于每单位变动成本,贡献度为零或负数,损益平衡数学上无定义:每个额外销售的单位没有任何贡献 — 或实际上亏损 — 因此无论销售量有多大,都无法覆盖固定成本。唯一的解决方案是提高价格、降低变动成本或停止生产该产品。
安全边际
一旦知道损益平衡销售额,将其与实际或预测销售额进行比较:
$$\text{安全边际} = \frac{\text{实际销售额} - \text{损益平衡销售额}}{\text{实际销售额}}$$
实际销售额为 $40,000 对损益平衡销售额 $30,000 的情况下,安全边际为 \( (40{,}000 - 30{,}000) / 40{,}000 = 25\% \) — 收入可以下降四分之一后业务才会陷入亏损。
模型背后的假设
成本-销量-利润分析是一种简化。它假设每个销售量的销售价格恒定(无批量折扣),单位变动成本随产出变化时保持线性,固定成本仅在相关活动范围内保持固定 — 增加一班或租赁一个额外单位会将固定成本转移到新水平,并给出新的损益平衡点。它还假设生产的所有产品都已销售,因此忽略库存变化。
最后,保持期间一致:如果输入月度固定成本,答案是月度损益平衡销售量;年度固定成本给出年度数字。将年度租金数字与月度销售目标混合是导致错误答案的最常见原因。
本章节仅解释算术,是一般信息,不是投资、会计或业务建议。
不同价格和成本情景下的损益平衡
下表从 $5,000 固定成本、$8 每单位变动成本和 $20 销售价格的基线开始,然后一次变化一个输入。贡献度是价格减去变动成本;贡献度比率是贡献度除以价格;损益平衡单位舍入到下一个整数单位;损益平衡销售额是固定成本除以贡献度比率。
| 情景 | 固定成本 | 单位变动成本 | 价格 | 贡献度 | 贡献度比率 | 损益平衡单位 | 损益平衡销售额 |
|---|---|---|---|---|---|---|---|
| 基线 | $5,000 | $8 | $20 | $12 | 60.0% | 417 | $8,333.33 |
| 价格 $18 | $5,000 | $8 | $18 | $10 | 55.6% | 500 | $9,000.00 |
| 价格 $22 | $5,000 | $8 | $22 | $14 | 63.6% | 358 | $7,857.14 |
| 价格 $25 | $5,000 | $8 | $25 | $17 | 68.0% | 295 | $7,352.94 |
| 可变成本 $6 | $5,000 | $6 | $20 | $14 | 70.0% | 358 | $7,142.86 |
| 可变成本 $10 | $5,000 | $10 | $20 | $10 | 50.0% | 500 | $10,000.00 |
| 可变成本 $12 | $5,000 | $12 | $20 | $8 | 40.0% | 625 | $12,500.00 |
| 固定成本 $4,000 | $4,000 | $8 | $20 | $12 | 60.0% | 334 | $6,666.67 |
| 固定成本 $7,500 | $7,500 | $8 | $20 | $12 | 60.0% | 625 | $12,500.00 |
| 固定成本 $10,000 | $10,000 | $8 | $20 | $12 | 60.0% | 834 | $16,666.67 |
两个模式脱颖而出。损益平衡单位与固定成本成正比例移动 — 固定成本从 $5,000 增加到 $10,000 会使所需销售量翻倍 — 而价格和变动成本作用于分母,所以一旦边际变薄,那些地方的小变化会大幅摇摆答案。
注意:10% 的价格上升总是比 10% 的变动成本降低更多地降低损益平衡销售量,并且随着边际变窄,差距会扩大。将价格提高 10% 会将 \( 0.10 \times \text{价格} \) 添加到贡献度,而将可变成本削减 10% 仅添加 \( 0.10 \times \text{可变成本} \) — 在任何可行的产品中价格都超过可变成本。以 $20 价格和 $18 可变成本(贡献度为 $2),10% 价格上升将贡献度提升到 $4 并使损益平衡销售量减半,而 10% 可变成本削减仅将贡献度提升到 $3.80,减少销售量约 47%。市场是否会接受更高的价格是算术无法回答的单独问题。
关键术语和定义
- 固定成本
- 在相关范围内不随产出变化的成本 — 租金、保险、薪酬员工、软件订阅、折旧。即使零单位销售也会产生,并构成损益平衡公式的分子。
- 单位变动成本
- 为每个额外生产或销售的单位产生的成本 — 材料、包装、单位运费、销售佣金、支付处理费用。总变动成本是 \( \text{单位变动成本} \times \text{单位} \)。
- 半可变(混合)成本
- 既有固定又有可变成分的成本,例如带有基本费用加使用量的公用事业账单,或带有基本工资加加班费的工资。在使用本计算器前,进行拆分:\( \text{总成本} = \text{固定成分} + (\text{可变率} \times \text{单位}) \),然后将每个部分添加到正确的输入。
- 销售价格
- 每单位收到的收入,扣除折扣和退货。如果报告的价格包括需要缴纳给税务部门的销售税或增值税,请使用税前净价格,因为该税不是您的收入。
- 贡献度 (CM)
- \( \text{贡献度} = \text{价格} - \text{单位变动成本} \)。每个单位对固定成本及超过损益平衡后对利润的贡献金额。
- 贡献度比率
- \( \text{贡献度比率} = \frac{ {\text{贡献度}}}{\text{价格}} \),每销售美元中可变成本后剩余的部分。当按收入而非单位进行思考时很有用。
- 单位损益平衡点
- \( \frac{ {\text{固定成本}}}{\text{贡献度}} \) — 利润恰好为零的销售量。对于不可分割的产品,舍入到下一个整数单位。
- 销售额损益平衡点
- \( \frac{ {\text{固定成本}}}{\text{贡献度比率}} \),或等价地损益平衡单位乘以价格。业务既不盈利也不亏损的收入数字。
- 安全边际
- \( \frac{ {\text{实际销售额} - \text{损益平衡销售额}}}{\text{实际销售额}} \) — 销售额在到达损益平衡之前可以下降多远。可以按单位、按货币或按此处显示的百分比表示。
- 目标利润销售量
- 达到选定利润而不是零所需的销售量:\( \frac{ {\text{固定成本} + \text{目标利润}}}{\text{贡献度}} \)。将固定成本加上目标利润输入到损益平衡计算器的固定成本字段会产生相同的答案。
- 相关范围
- 固定成本保持固定且单位变动成本大致保持不变的活动范围。在其外 — 新租赁、新机器、批量采购折扣 — 成本结构会改变,损益平衡必须重新计算。
- 经营杠杆
- 成本结构依赖固定成本而非可变成本的程度:\( \text{经营杠杆程度} = \frac{ {\text{贡献度(总计)}}}{\text{经营利润}} \)。高经营杠杆意味着高损益平衡点但超过它后利润增长陡峭 — 如果销售量低于目标则亏损也很陡峭。
- 销售组合
- 多产品业务销售其物品的比例。然后使用加权平均贡献度计算损益平衡:\( \text{加权平均贡献度} = \sum (\text{贡献度}_i \times \text{销售组合份额}_i) \),并且 \( \text{损益平衡单位(总计)} = \frac{ {\text{固定成本}}}{\text{加权平均贡献度}} \),按相同比例拆回各产品。向较低边际产品转变销售组合会提高损益平衡点,即使总单位销售量保持不变。
此处的定义遵循标准管理会计用法;财务报告框架和您所在国家/地区的税收规则之间的术语和成本分类可能有所不同。这是一般信息,不是会计或财务建议。