손익분기점 계산기란?
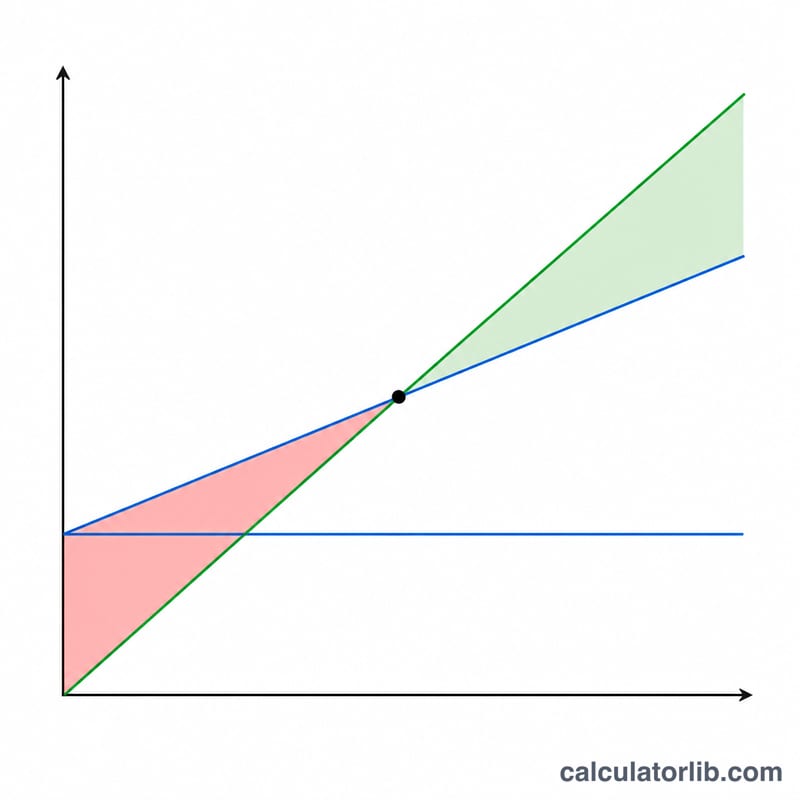
손익분기점 계산기는 총비용과 총매출이 같아져 이익도 손실도 발생하지 않는 지점을 찾아주는 재무 도구입니다. 이 지점을 손익분기점(BEP, Break-Even Point)이라고 하며, 보통 "몇 개를 팔아야 하는가(판매량)"와 "매출이 얼마여야 하는가(매출액)" 두 가지로 나타냅니다. 창업 준비나 신규 사업 검토 단계에서 가장 먼저 확인해야 할 핵심 지표입니다.
이럴 때 활용하세요
- 신제품을 출시할 때, 투입 비용을 회수하려면 몇 개를 팔아야 하는지 확인할 때
- 새로운 사업이나 투자 건의 타당성을 판단할 때
- 가격 전략을 세우면서 단가 변화가 손익분기점에 어떤 영향을 주는지 분석할 때
손익분기점 계산 방법
손익분기점은 다음 공식으로 구합니다.
공헌이익 = 판매단가 − 단위당 변동비
공헌이익률 = 공헌이익 ÷ 판매단가
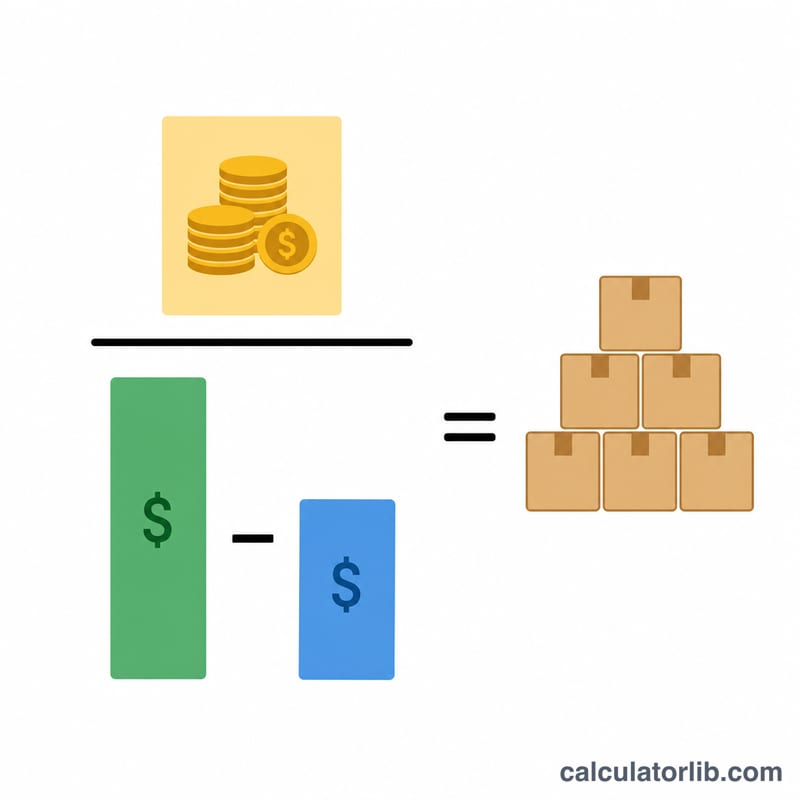
손익분기점(판매량) = 고정비 ÷ 공헌이익
손익분기점(매출액) = 손익분기 판매량 × 판매단가
각 항목의 의미는 다음과 같습니다.
- 고정비: 생산량이나 판매량과 관계없이 일정하게 발생하는 비용 (임대료, 인건비, 보험료 등)
- 변동비: 생산량·판매량에 비례해 늘어나는 비용 (원자재비, 직접 노무비, 판매 수수료 등)
- 판매단가: 제품이나 서비스 한 단위를 고객에게 판매하는 가격
참고로 아래 예시의 금액 단위는 달러($)이지만, 계산 원리는 통화와 무관합니다. 원(₩) 단위로 입력해도 결과는 그대로 원 단위로 나옵니다.
계산 예시
예시 1: 소규모 소매점
한 의류 매장의 월 고정비가 $5,000입니다. 티셔츠 한 장의 원가는 $8이고 판매가는 $20입니다. 손익분기점에 도달하려면 몇 장을 팔아야 할까요?
| 입력 항목 | 값 |
|---|---|
| 고정비 | $5,000 |
| 단위당 변동비 | $8 |
| 판매단가 | $20 |
계산 과정:
- 공헌이익 = $20 − $8 = 단위당 $12
- 공헌이익률 = $12 ÷ $20 = 0.6, 즉 60%
- 손익분기점(판매량) = $5,000 ÷ $12 = 416.67개 (올림하여 417개)
- 손익분기점(매출액) = 417 × $20 = $8,340
예시 2: 제조 기업
한 가구 제조사의 분기 고정비가 $75,000입니다. 의자 한 개의 제조원가는 $45이고 판매가는 $120입니다. 손익분기점은 얼마일까요?
| 입력 항목 | 값 |
|---|---|
| 고정비 | $75,000 |
| 단위당 변동비 | $45 |
| 판매단가 | $120 |
계산 과정:
- 공헌이익 = $120 − $45 = 단위당 $75
- 공헌이익률 = $75 ÷ $120 = 0.625, 즉 62.5%
- 손익분기점(판매량) = $75,000 ÷ $75 = 1,000개
- 손익분기점(매출액) = 1,000 × $120 = $120,000
예시 3: 서비스업
한 컨설팅 회사의 연간 고정비가 $200,000입니다. 컨설팅 1건당 변동비는 $75이고 서비스 가격은 $250입니다. 손익분기점에 도달하려면 몇 건을 진행해야 할까요?
| 입력 항목 | 값 |
|---|---|
| 고정비 | $200,000 |
| 단위당 변동비 | $75 |
| 판매단가 | $250 |
계산 과정:
- 공헌이익 = $250 − $75 = 1건당 $175
- 공헌이익률 = $175 ÷ $250 = 0.7, 즉 70%
- 손익분기점(판매량) = $200,000 ÷ $175 = 1,142.86건 (올림하여 1,143건)
- 손익분기점(매출액) = 1,143 × $250 = $285,750
손익분기 분석, 이렇게 읽으세요
손익분기 분석은 가격 책정, 생산량 결정, 원가 관리에 대한 의사결정을 숫자로 뒷받침해 줍니다. 자사의 손익분기점을 알고 있으면 다음과 같은 판단이 가능해집니다.
- 현실적인 매출 목표를 세울 수 있습니다
- 가격이나 원가가 변할 때의 영향을 미리 가늠할 수 있습니다
- 이익이 나기 시작하는 시점까지 필요한 판매량을 파악할 수 있습니다
- 사업 의사결정에 따르는 재무적 위험을 평가할 수 있습니다