Công cụ tính điểm hòa vốn là gì?
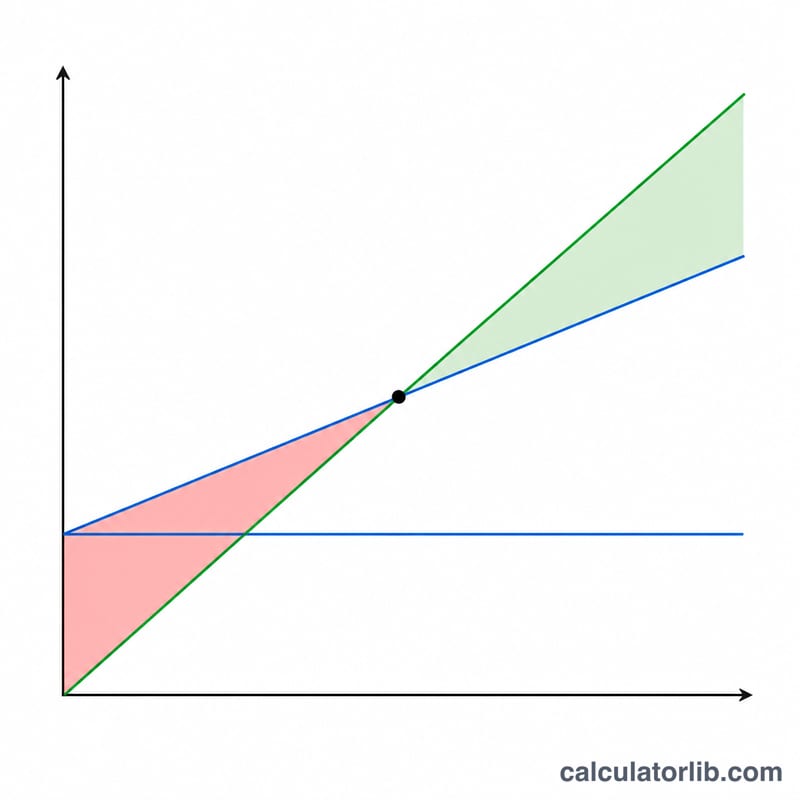
Công cụ tính điểm hòa vốn là một công cụ tài chính giúp doanh nghiệp xác định thời điểm tổng chi phí bằng đúng tổng doanh thu — tức là không lãi cũng không lỗ. Ngưỡng quan trọng này được gọi là điểm hòa vốn và thường được thể hiện theo hai cách: số sản phẩm phải bán ra (sản lượng hòa vốn) và doanh thu cần đạt (doanh thu hòa vốn).
Lưu ý: các ví dụ dưới đây dùng đơn vị đô la Mỹ ($), nhưng công thức hoàn toàn không phụ thuộc vào loại tiền tệ. Bạn có thể nhập số liệu bằng VNĐ (hoặc bất kỳ đồng tiền nào) miễn là dùng thống nhất một đơn vị cho cả chi phí cố định, biến phí và giá bán.
Khi nào nên dùng công cụ tính điểm hòa vốn?
- Khi tung ra sản phẩm mới và cần biết phải bán bao nhiêu sản phẩm mới đủ bù chi phí
- Khi đánh giá tính khả thi của một dự án kinh doanh hoặc một khoản đầu tư
- Khi xây dựng chiến lược giá và muốn xem việc tăng/giảm giá ảnh hưởng thế nào đến điểm hòa vốn
Cách tính điểm hòa vốn
Điểm hòa vốn được tính bằng các công thức sau:
Số dư đảm phí (lãi trên biến phí) = Giá bán − Biến phí đơn vị
Tỷ lệ số dư đảm phí = Số dư đảm phí / Giá bán
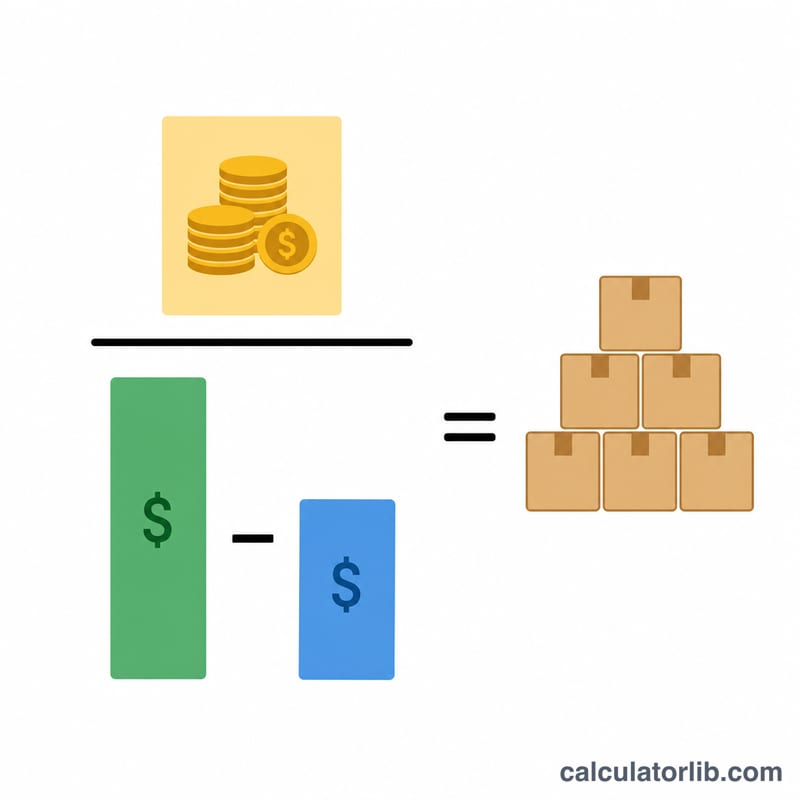
Điểm hòa vốn (sản lượng) = Chi phí cố định / Số dư đảm phí
Điểm hòa vốn (doanh thu) = Sản lượng hòa vốn × Giá bán
Trong đó:
- Chi phí cố định: Các khoản chi không đổi dù sản xuất nhiều hay ít (tiền thuê mặt bằng, lương cố định, bảo hiểm, khấu hao...)
- Biến phí: Các khoản chi thay đổi theo sản lượng (nguyên vật liệu, nhân công trực tiếp, hoa hồng bán hàng, phí đóng gói – vận chuyển...)
- Giá bán: Mức giá mà mỗi sản phẩm/dịch vụ được bán cho khách hàng
Ví dụ tính toán
Ví dụ 1: Cửa hàng bán lẻ nhỏ
Một shop quần áo có chi phí cố định hằng tháng là $5,000. Mỗi chiếc áo thun có giá vốn sản xuất $8 và được bán ra với giá $20. Vậy phải bán bao nhiêu áo mới hòa vốn?
| Dữ liệu đầu vào | Giá trị |
|---|---|
| Chi phí cố định | $5,000 |
| Biến phí mỗi đơn vị | $8 |
| Giá bán mỗi đơn vị | $20 |
Cách tính:
- Số dư đảm phí = $20 - $8 = $12 mỗi sản phẩm
- Tỷ lệ số dư đảm phí = $12 / $20 = 0.6 hay 60%
- Điểm hòa vốn (sản lượng) = $5,000 / $12 = 416.67 sản phẩm (làm tròn lên 417 sản phẩm)
- Điểm hòa vốn (doanh thu) = 417 × $20 = $8,340
Ví dụ 2: Doanh nghiệp sản xuất
Một xưởng sản xuất nội thất có chi phí cố định mỗi quý là $75,000. Mỗi chiếc ghế tốn $45 để sản xuất và được bán với giá $120. Điểm hòa vốn là bao nhiêu?
| Dữ liệu đầu vào | Giá trị |
|---|---|
| Chi phí cố định | $75,000 |
| Biến phí mỗi đơn vị | $45 |
| Giá bán mỗi đơn vị | $120 |
Cách tính:
- Số dư đảm phí = $120 - $45 = $75 mỗi chiếc ghế
- Tỷ lệ số dư đảm phí = $75 / $120 = 0.625 hay 62.5%
- Điểm hòa vốn (sản lượng) = $75,000 / $75 = 1,000 chiếc
- Điểm hòa vốn (doanh thu) = 1,000 × $120 = $120,000
Ví dụ 3: Doanh nghiệp dịch vụ
Một công ty tư vấn có chi phí cố định hằng năm là $200,000. Mỗi buổi tư vấn phát sinh biến phí $75 và được bán với giá $250. Cần bao nhiêu buổi tư vấn để hòa vốn?
| Dữ liệu đầu vào | Giá trị |
|---|---|
| Chi phí cố định | $200,000 |
| Biến phí mỗi đơn vị | $75 |
| Giá bán mỗi đơn vị | $250 |
Cách tính:
- Số dư đảm phí = $250 - $75 = $175 mỗi buổi tư vấn
- Tỷ lệ số dư đảm phí = $175 / $250 = 0.7 hay 70%
- Điểm hòa vốn (sản lượng) = $200,000 / $175 = 1,142.86 buổi tư vấn (làm tròn lên 1,143)
- Điểm hòa vốn (doanh thu) = 1,143 × $250 = $285,750
Hiểu đúng về phân tích hòa vốn
Phân tích hòa vốn giúp doanh nghiệp ra quyết định chính xác hơn về giá bán, quy mô sản xuất và cách kiểm soát chi phí. Khi nắm rõ điểm hòa vốn, bạn có thể:
- Đặt ra chỉ tiêu doanh số sát với thực tế
- Đánh giá tác động khi thay đổi giá bán hoặc khi chi phí biến động
- Biết chính xác phải bán bao nhiêu sản phẩm mới bắt đầu có lãi
- Lường trước rủi ro tài chính của các quyết định kinh doanh