Qu'est-ce que le calculateur d'intérêts de retard ?
Lorsqu'une facture reste impayée au-delà de sa date d'échéance, le fournisseur est généralement en droit d'appliquer des intérêts sur le montant restant dû. Ce calculateur détermine le montant des intérêts simples accumulés sur un paiement en retard à partir du montant de la facture, d'un taux d'intérêt annuel et du nombre de jours de retard. Il est particulièrement utile aux indépendants, aux TPE-PME et aux services comptables qui relancent des factures en souffrance.
Comment l'utiliser
Renseignez trois valeurs : le montant de la facture encore impayé, le taux d'intérêt annuel en pourcentage (par exemple un taux légal ou le taux prévu dans votre contrat) et le nombre de jours de retard écoulés depuis l'échéance. Le calculateur affiche les intérêts dus, le montant total à régler (capital initial compris) et le taux d'intérêt journalier effectif.
La formule expliquée
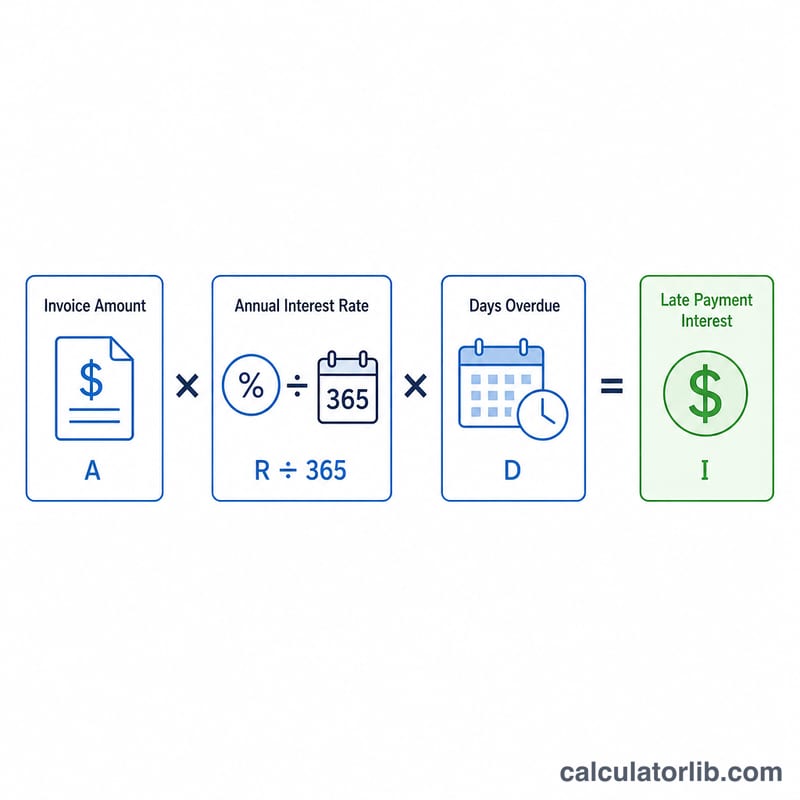
L'outil applique un calcul d'intérêts simples au jour le jour :
$$\text{Intérêts} = \text{Montant} \times \frac{\text{taux annuel}}{365} \times \text{jours de retard}$$
Le taux annuel est divisé par 365 pour obtenir le taux journalier, multiplié par le montant restant dû, puis par le nombre de jours de retard. Aucune capitalisation n'est appliquée, ce qui correspond au mode de calcul de la plupart des intérêts de retard légaux.
Exemple chiffré
Imaginons une facture de 1 000 £ en retard de 30 jours, avec un taux d'intérêt annuel convenu de 8 %. Le taux journalier est de \(8\,\% \div 365 = 0{,}0219178\,\%\) par jour. Les intérêts s'élèvent à $$1\,000 \times \frac{0{,}08}{365} \times 30 = \textbf{6{,}58 £}$$ Le montant total désormais dû est de \(1\,000\,£ + 6{,}58\,£ = \textbf{1\,006{,}58 £}\).
Taux d'intérêt légaux de retard de paiement
De nombreuses juridictions prévoient un droit légal aux intérêts sur les factures commerciales impayées. Ce ne sont pas des montants fixes : le pourcentage réel dépend d'un taux de référence qui évolue dans le temps. Vérifiez toujours le taux en vigueur et la loi applicable à votre contrat avant d'émettre une facture.
| Régime | S'applique à | Règle pour le taux d'intérêt |
|---|---|---|
| Loi britannique Late Payment of Commercial Debts (Interest) Act 1998 | Contrats entre entreprises pour la vente de biens ou la fourniture de services au Royaume-Uni (certaines conditions s'appliquent) | 8 % par an au-dessus du taux directeur de la Banque d'Angleterre |
| Directive européenne sur les retards de paiement 2011/7/UE | Transactions commerciales entre entreprises, et entre entreprises et administrations publiques, dans les États membres de l'UE (la transposition nationale varie) | Taux de référence de la BCE plus au moins 8 points de pourcentage |
| États-Unis | Varie selon l'État et les termes du contrat | Aucune règle fédérale unique pour les factures privées ; le taux dépend du droit de l'État et de tout taux convenu dans le contrat |
Remarques :
- Les taux de base et de référence évoluent, donc le taux légal évolue aussi. Vérifiez le taux actuel de la Banque d'Angleterre ou de la BCE le jour où vous effectuez le calcul. Certains régimes fixent le taux de référence à une date donnée, par exemple au début d'une période semestrielle.
- Les contrats peuvent fixer leur propre taux de retard de paiement, sous réserve du droit local. Au Royaume-Uni, par exemple, un recours contractuel doit être un « recours substantiel ».
- Certains régimes permettent aussi une indemnité forfaitaire ou des frais de recouvrement en plus des intérêts. Ce calculateur ne couvre que les intérêts.
- Ceci est une information générale, et non un conseil juridique. Vérifiez le droit local ou consultez un professionnel pour votre situation.
Explication des termes clés
- Montant impayé (principal)
- Le montant de la facture non réglé sur lequel les intérêts sont calculés. Dans ce calculateur, il s'agit du montant que vous saisissez, à l'exclusion des intérêts déjà facturés.
- Taux d'intérêt annuel
- Le pourcentage annuel appliqué au montant en retard. Il peut s'agir d'un taux légal ou d'un taux fixé dans le contrat.
- Jours de retard
- Le nombre de jours entre la date d'échéance et la date du paiement (ou la date du calcul si la facture est toujours impayée). Vérifiez si votre loi ou votre contrat compte le jour de l'échéance lui-même.
- Intérêts simples
- Intérêts calculés uniquement sur le montant initial, et non sur les intérêts déjà courus. Ce calculateur les utilise : \(\text{Intérêts} = \text{Montant} \times \frac{\text{Taux}}{100 \times 365} \times \text{Jours}\).
- Intérêts composés
- Intérêts calculés sur le principal plus les intérêts déjà courus. Ils croissent plus vite que les intérêts simples et ne sont généralement pas appliqués aux créances légales de retard de paiement, sauf si le contrat le prévoit.
- Intérêts légaux
- Intérêts qui s'appliquent de plein droit aux paiements en retard, sans nécessiter de clause contractuelle. Le taux est fixé par la législation, souvent lié à un taux de banque centrale.
- Taux directeur
- Le taux de référence fixé par une banque centrale, comme le taux directeur de la Banque d'Angleterre ou le taux de référence de la BCE. Les taux légaux de retard de paiement correspondent souvent à ce taux plus une marge fixe.
- Taux journalier
- Le taux annuel divisé par le nombre de jours de l'année (365 ici) : \(\frac{\text{Taux}}{100 \times 365}\). Multiplié par le montant, il donne les intérêts courus chaque jour.
- Montant total dû
- Le montant impayé plus les intérêts dus : \(\text{Total dû} = \text{Montant} + \text{Intérêts}\).
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-17 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-17 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Le calcul utilise-t-il des intérêts composés ? Non — il applique des intérêts simples, ce qui constitue la norme pour la plupart des règles relatives aux intérêts de retard et aux intérêts légaux.
Quel taux d'intérêt dois-je saisir ? Indiquez le taux fixé dans votre contrat ou le taux légal applicable dans votre pays (par exemple, en France, le taux d'intérêt légal majoré ou le taux directeur de la BCE majoré de points pour les transactions entre professionnels).
Une année de 365 jours est-elle toujours correcte ? La plupart des juridictions retiennent une base de 365 jours pour le calcul des intérêts journaliers ; certaines utilisent 360 jours. Ce calculateur se base sur 365 jours.