ما هي حاسبة فائدة التأخير في السداد؟
عندما تبقى الفاتورة دون سداد بعد تجاوز موعد استحقاقها، يحق للمورّد في الغالب فرض فائدة على المبلغ المتبقي. تحسب هذه الأداة قيمة الفائدة البسيطة المتراكمة على المبلغ المتأخر اعتمادًا على قيمة الفاتورة، والمعدل السنوي للفائدة، وعدد أيام التأخير عن موعد السداد. وهي أداة عملية للعاملين المستقلين، وأصحاب المشاريع الصغيرة، وفرق المالية الذين يتابعون تحصيل الفواتير المتأخرة.
طريقة الاستخدام
أدخل ثلاث قيم: قيمة الفاتورة المتبقية دون سداد، والمعدل السنوي للفائدة كنسبة مئوية (كأن يكون معدلًا قانونيًا أو المعدل المنصوص عليه في عقدك)، وعدد أيام التأخير منذ تاريخ الاستحقاق. تعرض لك الحاسبة قيمة الفائدة المستحقة، والمبلغ الإجمالي الواجب دفعه شاملًا أصل المبلغ، إضافة إلى المعدل اليومي الفعلي للفائدة.
شرح المعادلة
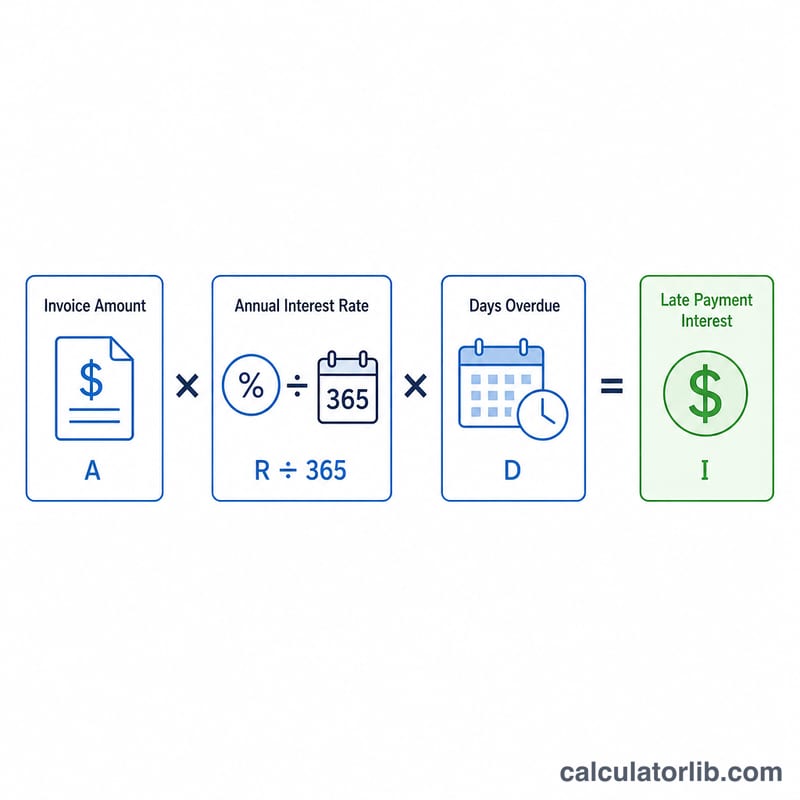
تعتمد الأداة على الفائدة اليومية البسيطة:
$$\text{الفائدة} = \text{المبلغ} \times \frac{\text{المعدل السنوي}}{365} \times \text{أيام التأخير}$$
يُقسَّم المعدل السنوي على 365 لاستخراج المعدل اليومي، ثم يُضرب في المبلغ المتبقي، ثم في عدد أيام التأخير. ولا يُطبَّق أي تركيب للفائدة، وهو ما يتوافق مع طريقة احتساب معظم فوائد التأخير القانونية.
مثال تطبيقي
لنفترض أن فاتورة بقيمة 1,000 جنيه إسترليني تأخر سدادها 30 يومًا، وأن المعدل السنوي المتفق عليه هو 8%. يكون المعدل اليومي \(8\% \div 365 = 0.0219178\%\) يوميًا. الفائدة \(= 1{,}000 \times 0.08 \div 365 \times 30 =\) 6.58 جنيه إسترليني. ويصبح الإجمالي المستحق الآن \(1{,}000 + 6.58 =\) 1,006.58 جنيه إسترليني.
معدلات فائدة التأخير القانونية على المدفوعات المتأخرة
تنص كثير من الولايات القضائية على حق قانوني في الفائدة على فواتير الأعمال المتأخرة السداد. هذه قواعد وليست أرقاماً ثابتة، فالنسبة الفعلية تعتمد على معدل مرجعي يتغير مع الوقت. تحقق دائماً من المعدل الحالي والقانون المنطبق على عقدك قبل إصدار الفاتورة.
| النظام | ينطبق على | القاعدة المتعلقة بمعدل الفائدة |
|---|---|---|
| قانون المملكة المتحدة لتأخير سداد الديون التجارية (الفائدة) لعام 1998 | العقود بين الشركات لتوريد السلع أو تقديم الخدمات في المملكة المتحدة (تنطبق شروط معينة) | 8% سنوياً فوق معدل الفائدة الأساسي لبنك إنجلترا |
| توجيه الاتحاد الأوروبي بشأن التأخير في السداد 2011/7/EU | المعاملات التجارية بين الشركات، وبين الشركات والسلطات العامة، في دول الاتحاد الأوروبي (يختلف التطبيق الوطني) | المعدل المرجعي للبنك المركزي الأوروبي زائداً 8 نقاط مئوية على الأقل |
| الولايات المتحدة | يختلف حسب الولاية وبنود العقد | لا توجد قاعدة فيدرالية واحدة للفواتير الخاصة؛ يعتمد المعدل على قانون الولاية وأي معدل متفق عليه في العقد |
ملاحظات:
- تتغير معدلات الأساس والمعدلات المرجعية، لذا يتغير المعدل القانوني أيضاً. تحقق من معدل بنك إنجلترا أو المعدل المرجعي للبنك المركزي الأوروبي الحالي في اليوم الذي تحسب فيه. تثبّت بعض الأنظمة المعدل المرجعي عند تاريخ محدد، مثل بداية فترة نصف السنة.
- يجوز للعقود تحديد معدل تأخير خاص بها، رهناً بالقانون المحلي. ففي المملكة المتحدة، على سبيل المثال، يجب أن يكون الحل التعاقدي “حلاً جوهرياً”.
- تسمح بعض الأنظمة أيضاً بتعويضات ثابتة أو تكاليف استرداد إضافية فوق الفائدة. تغطي هذه الحاسبة الفائدة فقط.
- هذه معلومات عامة وليست نصيحة قانونية. تحقق من القانون المحلي أو استشر متخصصاً لوضعك.
شرح المصطلحات الرئيسية
- المبلغ القائم (الأصل)
- مبلغ الفاتورة غير المدفوع الذي تُحسب عليه الفائدة. في هذه الحاسبة هو المبلغ الذي تدخله، مستثنى منه أي فائدة سبق احتسابها.
- معدل الفائدة السنوي
- النسبة المئوية السنوية المطبقة على المبلغ المتأخر. قد تكون معدلاً قانونياً أو معدلاً محدداً في العقد.
- أيام التأخير
- عدد الأيام من تاريخ الاستحقاق حتى تاريخ السداد (أو حتى تاريخ الحساب إذا لم يُسدد المبلغ بعد). تحقق مما إذا كان قانونك أو عقدك يحتسب يوم الاستحقاق نفسه.
- الفائدة البسيطة
- فائدة تُحسب على المبلغ الأصلي فقط، لا على الفائدة المستحقة سابقاً. تستخدم هذه الحاسبة هذا النوع: \(\text{الفائدة} = \text{المبلغ} \times \frac{\text{المعدل}}{100 \times 365} \times \text{الأيام}\).
- الفائدة المركبة
- فائدة تُحسب على الأصل مضافاً إليه الفائدة المستحقة سابقاً. تنمو أسرع من الفائدة البسيطة، وعادةً لا تُطبق على مطالبات التأخير القانونية إلا إذا سمح بها العقد.
- الفائدة القانونية
- فائدة تنطبق بحكم القانون على المدفوعات المتأخرة دون الحاجة إلى بند في العقد. يحدد التشريع المعدل، وغالباً ما يرتبط بمعدل البنك المركزي.
- معدل الأساس
- المعدل المرجعي الذي يحدده البنك المركزي، مثل معدل الأساس لبنك إنجلترا أو المعدل المرجعي للبنك المركزي الأوروبي. غالباً ما تكون معدلات التأخير القانونية هذا المعدل مضافاً إليه هامش ثابت.
- المعدل اليومي
- المعدل السنوي مقسوماً على عدد أيام السنة (365 هنا): \(\frac{\text{المعدل}}{100 \times 365}\). الضرب في المبلغ يعطي الفائدة المستحقة كل يوم.
- إجمالي المبلغ المستحق
- المبلغ القائم مضافاً إليه الفائدة المستحقة: \(\text{إجمالي المستحق} = \text{المبلغ} + \text{الفائدة}\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تستخدم الفائدة المركبة؟ لا — فهي تطبّق الفائدة البسيطة، وهي القاعدة المعتمدة في معظم قواعد فوائد التأخير والفوائد القانونية.
أي معدل فائدة ينبغي أن أدخله؟ استخدم المعدل المحدد في عقدك أو المعدل القانوني/المعدل الأساسي المضاف إليه نسبة، حسب ما ينطبق في بلدك.
هل يكون اعتماد سنة من 365 يومًا صحيحًا دائمًا؟ تعتمد معظم الدول سنة من 365 يومًا لاحتساب الفائدة اليومية، فيما يعتمد بعضها 360 يومًا. وتستخدم هذه الحاسبة 365 يومًا.