ماذا تفعل هذه الحاسبة
تنطبق على الولايات المتحدة (الضرائب الفيدرالية لدى مصلحة الضرائب IRS). عندما تقدّم إقرار ضريبة الدخل الفيدرالي بعد الموعد النهائي ويظل عليك ضريبة مستحقة، تفرض مصلحة الضرائب الأمريكية غرامتين منفصلتين إضافةً إلى الفوائد. تقدّر هذه الحاسبة غرامة التأخر في تقديم الإقرار، وغرامة التأخر في السداد، والفوائد المتراكمة، وإجمالي المبلغ المستحق عليك. القيم تقديرية وتستند إلى قواعد IRS المعتادة؛ وقد يختلف الإشعار الفعلي الذي تتلقاه، كما أن أسعار الفائدة تتغيّر كل ربع سنة.
طريقة الاستخدام
أدخل مبلغ الضريبة غير المسدّدة المستحق عليك، وعدد أشهر تأخر الإقرار (تحتسب مصلحة الضرائب أي جزء من الشهر شهرًا كاملًا، لذا قرّب الرقم لأعلى)، ثم سعر الفائدة السنوي الحالي لدى IRS (وهو غالبًا 8% في السنوات الأخيرة — راجع موقع IRS لمعرفة السعر المطبّق على الفترة الخاصة بك). تعرض الحاسبة كل غرامة على حدة ثم تجمعها في إجمالي واحد.
شرح المعادلة
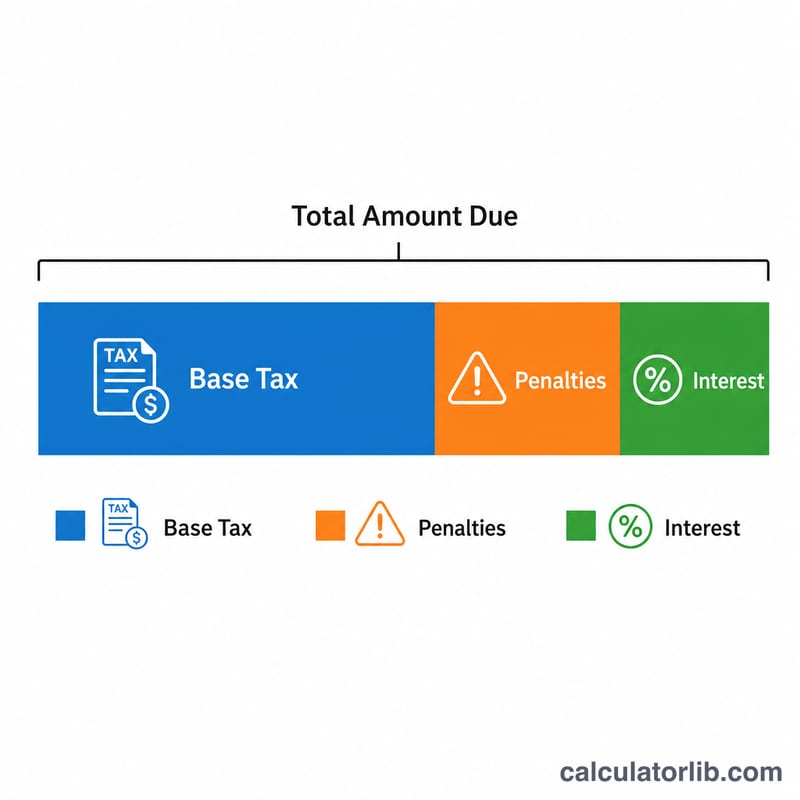
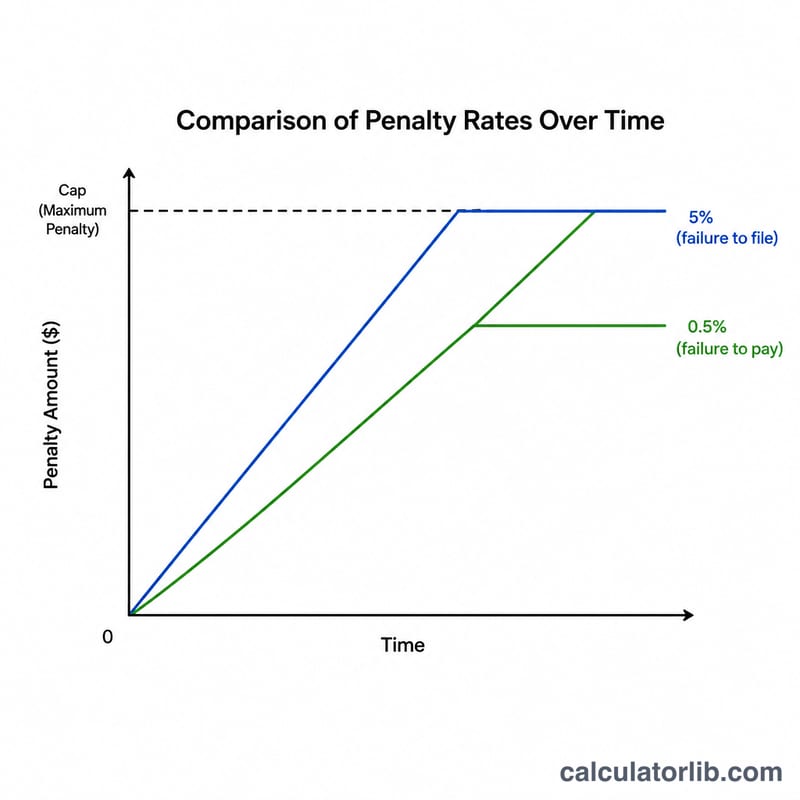
غرامة التأخر في تقديم الإقرار هي 5% من الضريبة غير المسدّدة شهريًا، بحد أقصى 25% إجمالًا. أما غرامة التأخر في السداد فهي 0.5% من الضريبة غير المسدّدة شهريًا، وبحد أقصى 25% أيضًا. ولأن الغرامتين قد تنطبقان في الشهر نفسه، تخفّض مصلحة الضرائب غرامة التأخر في تقديم الإقرار بمقدار غرامة التأخر في السداد عن أي شهر يتداخلان فيه. وتُفرض الفوائد على الرصيد غير المسدّد، وتُحتسب هنا تقريبيًا كفائدة بسيطة: \(\text{الضريبة} \times \text{السعر} \times (\text{الأشهر} \div 12)\).
$$\text{Total} = T + \min(0.25,\,0.05\,m)\,T + \text{Interest}$$ $$\text{where}\quad \left\{ \begin{aligned} T &= \text{Tax Owed} \\ m &= \text{Months Late} \\ \text{FTP} &= \min(0.25\,T,\ 0.005\,m\,T) \\ \text{FTF} &= \min(0.25\,T,\ 0.05\,m\,T) - \text{FTP} \\ \text{Interest} &= T \cdot \dfrac{\text{Rate (\%)}}{100} \cdot \dfrac{m}{12} \end{aligned} \right.$$مثال تطبيقي
لنفترض أن عليك 5,000 دولار وأنك متأخر 3 أشهر، بسعر فائدة سنوي 8%. غرامة التأخر في التقديم = \(5\% \times 5{,}000 \times 3 = 750\) دولارًا. غرامة التأخر في السداد = \(0.5\% \times 5{,}000 \times 3 = 75\) دولارًا. تُخفّض غرامة التأخر في التقديم بمقدار غرامة التأخر في السداد: \(750 - 75 = 675\) دولارًا. إجمالي الغرامات = \(675 + 75 = 750\) دولارًا. الفائدة = \(5{,}000 \times 0.08 \times (3 \div 12) = 100\) دولار. إجمالي المستحق = \(5{,}000 + 750 + 100 = 5{,}850\) دولارًا.
المصطلحات الرئيسية والتعريفات
- غرامة التأخر في تقديم الإقرار: غرامة من مصلحة الضرائب الأمريكية (IRS) على عدم تقديم الإقرار الضريبي بحلول تاريخ الاستحقاق (بما في ذلك التمديدات). وهي عادةً 5% من الضريبة غير المدفوعة عن كل شهر أو جزء من شهر يتأخر فيه الإقرار، بحد أقصى 25%. وتُخفَّض إلى 4.5% شهريًا في الأشهر التي تُطبَّق فيها أيضًا غرامة التأخر في السداد.
- غرامة التأخر في السداد: غرامة عادةً ما تكون 0.5% من الضريبة غير المدفوعة عن كل شهر أو جزء من شهر تبقى فيه الضريبة غير مسددة بعد تاريخ الاستحقاق، بحد أقصى 25%.
- الضريبة غير المدفوعة: الضريبة المستحقة على الإقرار بعد طرح الاقتطاع من المصدر والدفعات التقديرية والائتمانات. تُحسب الغرامات على هذا المبلغ، وليس على إجمالي الدخل أو إجمالي الضريبة.
- عدد الأشهر المتأخرة: عدد الأشهر منذ تاريخ الاستحقاق. يُحتسب أي جزء من شهر كشهر كامل، لذلك فإن التأخير ليوم واحد والتأخير لـ29 يومًا يُحتسبان كل منهما شهرًا واحدًا.
- سعر فائدة نقص السداد لدى مصلحة الضرائب الأمريكية: معدل الخزانة الفيدرالي قصير الأجل مضافًا إليه 3 نقاط مئوية. تحدد المصلحة هذا السعر ربع سنويًا، لذلك قد يتغير خلال الفترة التي تكون فيها مدينًا.
- الفائدة البسيطة مقابل الفائدة المركبة: تُحتسب الفائدة البسيطة على الضريبة الأصلية غير المدفوعة فقط. أما الفائدة المركبة فتُحتسب أيضًا على الفوائد المتراكمة سابقًا. تحسب مصلحة الضرائب الفائدة المركبة يوميًا، لذلك تكون الفائدة الفعلية أعلى قليلًا من التقدير بالفائدة البسيطة. تستخدم هذه الحاسبة الفائدة البسيطة.
- سقف الغرامة 25%: الحد الأقصى لكل من الغرامتين بموجب قواعد مصلحة الضرائب الأمريكية. كما تحد الحاسبة من إجمالي الغرامة بنسبة 25% من الضريبة المستحقة.
تفسير نتيجتك
تنطبق هذه الحاسبة على ضريبة الدخل الفيدرالية الأمريكية وفق قواعد مصلحة الضرائب الأمريكية. ولا تنطبق على دول أخرى أو على الضرائب الولائية.
- الغرامات والفوائد منفصلة. الغرامات نسبة مئوية من الضريبة غير المدفوعة. أما الفائدة فهي رسوم على المدة التي بقي فيها المال مستحقًا، لذلك تزيد كلما طالت مدة بقاء الرصيد غير مسدد.
- التداخل بين غرامة التأخر في الإقرار وغرامة التأخر في السداد. في الأشهر التي تنطبق فيها الغرامتان معًا، تُخفَّض غرامة التأخر في الإقرار بقيمة غرامة التأخر في السداد. لذلك يكون المعدل المجمع 5% شهريًا. وخلال أول 5 أشهر، تصل غرامة التأخر في الإقرار صافيةً إلى 22.5%، وغرامة التأخر في السداد إلى 2.5%، أي بإجمالي 25%. ويمكن أن تستمر غرامة التأخر في السداد في التراكم بعد ذلك، حتى سقفها الخاص البالغ 25% عند 50 شهرًا.
- الحد الأدنى لغرامة التأخر في الإقرار. إذا تأخر الإقرار لأكثر من 60 يومًا، فإن الحد الأدنى لغرامة التأخر في الإقرار هو الأقل بين مبلغ ثابت بالدولار أو 100% من الضريبة المستحقة. بالنسبة للإقرارات المستحقة في عام 2024 يبلغ المبلغ 450 دولارًا؛ وتعدّله المصلحة سنويًا. لا تطبّق هذه الحاسبة هذا الحد الأدنى، لذلك قد تكون الغرامة الفعلية أعلى على الرصيد الصغير.
- الفائدة تقريبية. تحسب مصلحة الضرائب الفائدة يوميًا بمعدل يتغير ربع سنويًا. قد تكون فائدتك الفعلية أعلى قليلًا من تقدير الفائدة البسيطة المعروض.
- الغرامات مبنية على الضريبة المستحقة لا تزال غير مسددة. الأساس هو الضريبة المستحقة بعد الدفعات والائتمانات. إدخال كامل التزام الضريبة بدلًا من الرصيد المتبقي سيؤدي إلى المبالغة في النتيجة.
- قد يكون الإعفاء متاحًا. بموجب قواعد مصلحة الضرائب الأمريكية، قد تُخفَّض الغرامات أو تُلغى من خلال الإعفاء من الغرامة للمرة الأولى (عادةً للممولين ذوي السجل الامتثالي الحديث النظيف) أو لسبب معقول. وعادةً تستمر الفائدة في التراكم على أي ضريبة غير مدفوعة، وعلى الغرامات التي تبقى قائمة.
تقدم هذه الأداة تقديرات عامة وإرشادية فقط، وليست نصيحة ضريبية. للحصول على رصيدك الدقيق، راجع إشعار مصلحة الضرائب الأمريكية أو حسابك لديها، أو استشر محترفًا ضريبيًا مؤهلًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- الاحتياطي الفيدرالي · الولايات المتحدة
- 3.75–4.00%
- بتاريخ
- 2026-11-13
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر الاحتياطي الفيدرالي سعر الفائدة في 2026-09-17: من 3.50–3.75% إلى 3.75–4.00%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
الاحتياطي الفيدرالي: أسعار الفائدة الرئيسية وأسعار سوق الليلة الواحدة
أسعار الفائدة التي تؤطر السياسة النقدية وسعر سوق الليلة الواحدة الذي توجّهه، كلٌّ منها مع تاريخ آخر قيمة منشورة له.
| سعر الفائدة | المستوى | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| النطاق المستهدف لسعر الأموال الفيدرالية | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| سعر الأموال الفيدرالية الفعلي (EFFR) | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| سعر التمويل المضمون لليلة واحدة (SOFR) | 3.90% | 2026-11-13 | −0.10 نقطة مئوية |
يُعرض كل سعر بتاريخ آخر قيمة منشورة له؛ وتُنشر أسعار سوق الليلة الواحدة في يوم العمل التالي.
أحدث رقم: 2026-11-13 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Federal Reserve Bank of New York شروط استخدام الاحتياطي الفيدرالي في نيويورك; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
الأسئلة الشائعة
هل تُجمع الغرامتان فعلًا معًا؟ نعم، لكن القانون يضع حدًا للأثر المجمّع — إذ تُخفّض غرامة التقديم بمقدار غرامة السداد في الأشهر التي تتداخلان فيها، فيصبح المعدل الشهري المجمّع 5% فعليًا.
هل هناك حد أقصى؟ تصل كل غرامة إلى حدها الأقصى عند 25% من الضريبة غير المسدّدة. أما الفوائد فتستمر في التراكم حتى يُسدّد الرصيد بالكامل.
هل يمكن إعفاء الغرامات؟ قد تمنح مصلحة الضرائب إعفاءً من الغرامة لأول مرة أو تخفيفًا لسبب وجيه. لا تأخذ هذه الأداة الإعفاءات في الحسبان.