ماذا تفعل هذه الحاسبة؟
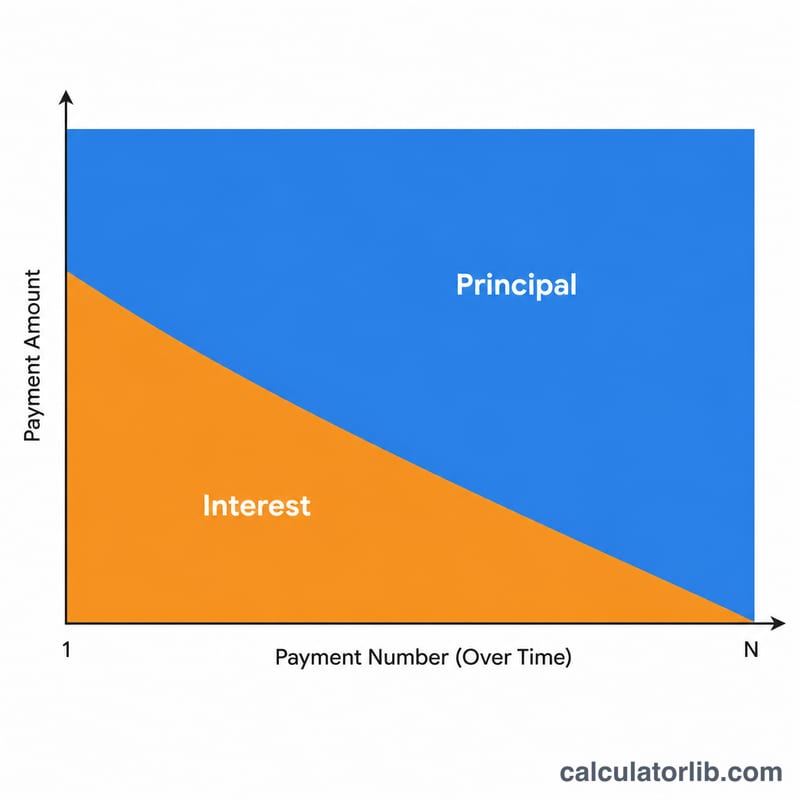
تنقسم كل دفعة في القروض ذات الفائدة الثابتة إلى جزأين: الفائدة (وهي ما يتقاضاه المُقرض مقابل الرصيد المتبقي)، والأصل (وهو المبلغ الذي يخفّض فعلياً ما عليك من دين). في بداية القرض تذهب معظم كل دفعة إلى الفائدة، ثم يتحوّل الجزء الأكبر تدريجياً نحو الأصل مع مرور الوقت. تُظهر لك حاسبة تقسيم الدفعة بين الأصل والفائدة التوزيع الدقيق لأي دفعة محددة برقمها في قرض مُستهلَك مثل قرض عقاري أو قرض سيارة أو قرض شخصي. ملاحظة: المبدأ نفسه يسري على القروض في البلدان العربية وقد يختلف فقط في طريقة احتساب «الفائدة» أو «الربح» بحسب نوع التمويل (تقليدي أو إسلامي مرابحة).
كيفية استخدامها
أدخل مبلغ القرض الأصلي، ومعدل الفائدة السنوي، ومدة القرض بالسنوات، ورقم الدفعة التي تريد فحصها. تحسب الأداة القسط الشهري الثابت (EMI)، والرصيد المتبقي قبل تلك الدفعة مباشرة، ثم تقسّم الدفعة إلى أصل وفائدة. كما تعرض لك الرصيد المتبقي بعد سداد تلك الدفعة.
شرح المعادلة
يُحسب القسط الشهري أولاً بمعادلة الاستهلاك المعيارية:
$$\text{القسط} = P\cdot r\cdot\frac{(1+r)^{n}}{(1+r)^{n}-1}$$حيث \(r\) هو المعدل الشهري (الفائدة السنوية ÷ 12 ÷ 100) و\(n\) هو إجمالي عدد الدفعات. أما الرصيد قبل الدفعة رقم \(k\) فهو
$$B_{k-1} = P\cdot(1+r)^{k-1} - \text{القسط}\cdot\frac{(1+r)^{k-1}-1}{r}$$ومنه:
$$\text{الفائدة}_k = B_{k-1}\times r, \quad \text{الأصل}_k = \text{القسط} - \text{الفائدة}_k$$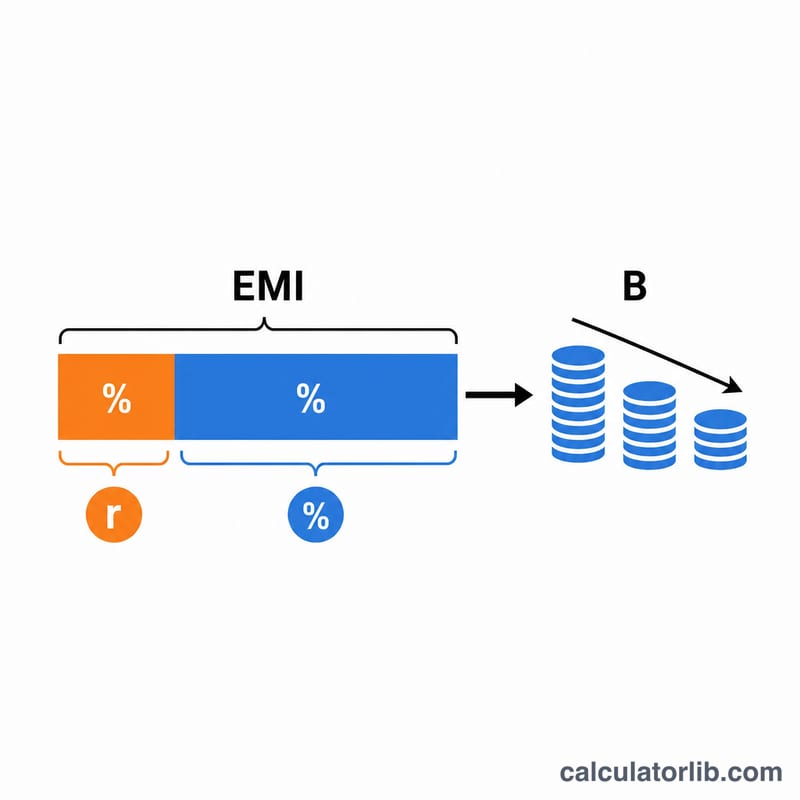
مثال تطبيقي
لنفترض قرضاً بمبلغ 200,000 دولار بفائدة سنوية 6% لمدة 30 عاماً، فيكون القسط الشهري نحو 1,199.10 دولار. في الدفعة رقم 1 يكون الرصيد قبلها هو كامل المبلغ 200,000 دولار، إذن
$$\text{الفائدة} = 200{,}000 \times 0.005 = 1{,}000.00 \text{ دولار}$$$$\text{الأصل} = 1{,}199.10 - 1{,}000.00 = 199.10 \text{ دولار}$$ويتزايد جزء الأصل مع كل دفعة تالية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يذهب الجزء الأكبر من دفعاتي الأولى إلى الفائدة؟ لأن الفائدة تُحتسب على الرصيد المتبقي، وهو يكون في أعلى مستوياته في البداية، ولذلك تكون حصة الفائدة هي الأكبر حينها.
هل تفترض الحاسبة فائدة ثابتة؟ نعم. فهي تحاكي قرضاً مُستهلَكاً بالكامل بفائدة ثابتة ودفعات شهرية متساوية.
ماذا لو كانت الفائدة 0%؟ عند فائدة 0% تكون كل دفعة أصلاً صافياً يساوي مبلغ القرض مقسوماً على عدد الدفعات.