ماذا تفعل هذه الحاسبة
تجيب هذه الحاسبة عن سؤال ادخاري شائع: كم يلزمني أن أستثمر الآن، كمبلغ مقطوع واحد، حتى ينمو ليصل إلى مبلغ محدد في تاريخ مستقبلي؟ إنها تحسب القيمة الحالية لهدفك — أي الإيداع الذي سيبلغ المبلغ المستهدف إذا تُرك لينمو بفائدة مركبة بمعدل سنوي ثابت. هذه عملية حسابية عامة تنطبق في أي بلد وبأي عملة.
كيفية الاستخدام
أدخل ثلاث قيم: مبلغ هدفك المستقبلي (المبلغ الذي ترغب في الوصول إليه)، ومعدل الفائدة أو النمو السنوي المتوقع، وعدد السنوات حتى موعد حاجتك إلى المال. ستعرض لك الحاسبة الإيداع الواحد المطلوب اليوم، بالإضافة إلى إجمالي الفائدة التي سيحققها هذا الإيداع على مدار المدة.
شرح المعادلة
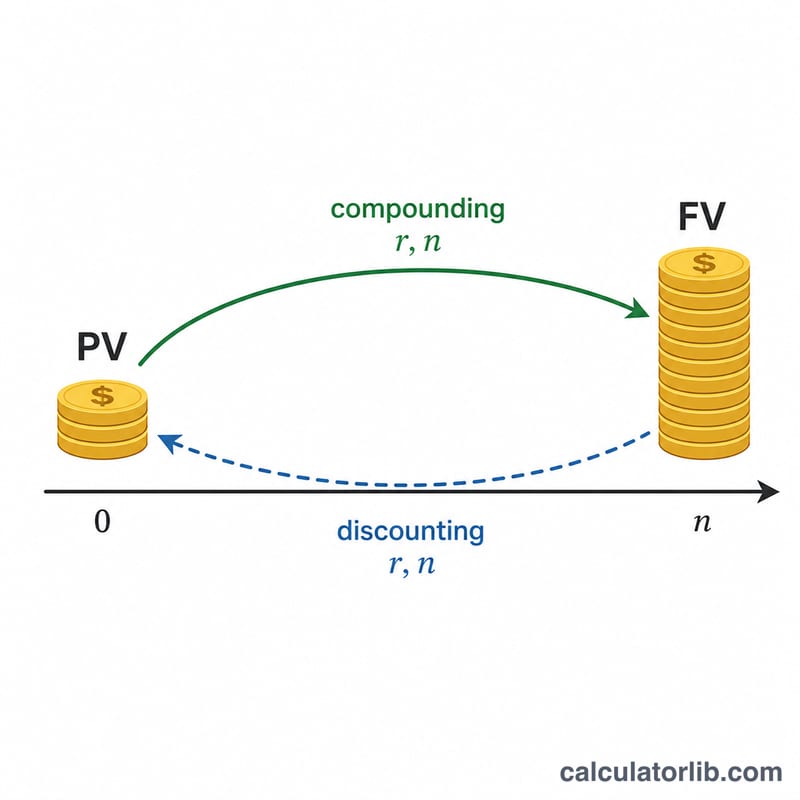
معادلة القيمة الحالية هي $$PV = \frac{FV}{(1 + r)^n}$$ حيث يمثّل \(FV\) الهدف المستقبلي، و\(r\) معدل الفائدة السنوي بالصيغة العشرية (\(5\% = 0.05\))، و\(n\) عدد السنوات. المقام \((1 + r)^n\) هو معامل نمو الفائدة المركبة؛ وقسمة الهدف عليه «يخصم» المبلغ ليعود إلى قيمته بدولارات اليوم. وكلما ارتفع المعدل أو طالت المدة الزمنية، قلّ الإيداع المطلوب الآن.
مثال تطبيقي
لنفترض أنك ترغب في الحصول على 10,000 دولار خلال 10 سنوات، وتتوقع نموًا سنويًا بنسبة 5%. عندئذٍ يكون معامل النمو هو \((1.05)^{10} \approx 1.62889\). وبالقسمة: $$\frac{\$10{,}000}{1.62889} \approx \$6{,}139.13$$ أي أن إيداعًا واحدًا بقيمة 6,139 دولارًا تقريبًا اليوم سينمو ليبلغ هدفك البالغ 10,000 دولار، محققًا نحو 3,861 دولارًا من الفائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة فائدة مركبة شهرية؟ لا — فهي تعتمد على الفائدة المركبة السنوية. وللترددات الأخرى، حوّل معدلك وعدد الفترات بما يتناسب معها.
ماذا لو كنت أنوي تقديم مساهمات منتظمة أيضًا؟ تغطي هذه الأداة المبلغ المقطوع الواحد فقط. أما الإيداعات الدورية فتتطلب حسابًا للأقساط (PMT) ضمن صيغة الدفعات السنوية.
هل يمكن أن يكون المعدل 0%؟ نعم. عند معدل 0% يساوي الإيداع المطلوب المبلغ المستهدف تمامًا، إذ لا يحدث أي نمو.