ماذا تفعل هذه الحاسبة
النطاق: اليابان. تحاكي هذه الأداة خطة ادخار بأقساط شهرية ثابتة (وديعة متكررة، تُعرف في اليابان باسم تيغاكو تسوميتاته). تُودِع مبلغاً ثابتاً كل شهر، ويمكنك أن تبدأ برأس مال مبدئي اختياري، فتكسب فائدة مركّبة وفق التكرار الذي تختاره، ثم تدفع الضريبة على الفائدة مرة واحدة عند الاستحقاق. أما معدل الضريبة الافتراضي 20.315% فهو الاقتطاع الياباني على فوائد الودائع (ضريبة دخل 15% + ضريبة دخل خاصة لإعادة الإعمار 0.315% + ضريبة الإقامة المحلية 5%) للودائع التي تستحق في يناير 2013 أو بعده. حساب الفائدة المركّبة عالمي ومتطابق في كل مكان، أما المعدل الافتراضي وقاعدة «الضريبة مرة واحدة عند الاستحقاق» فهما خاصان باليابان. وكانت الصفحة الأصلية تُدخِل المبالغ بوحدة عشرة آلاف ين (مان-ين)، أما هنا فيمكنك استخدام أي عملة بوحدة ثابتة.
كيفية الاستخدام
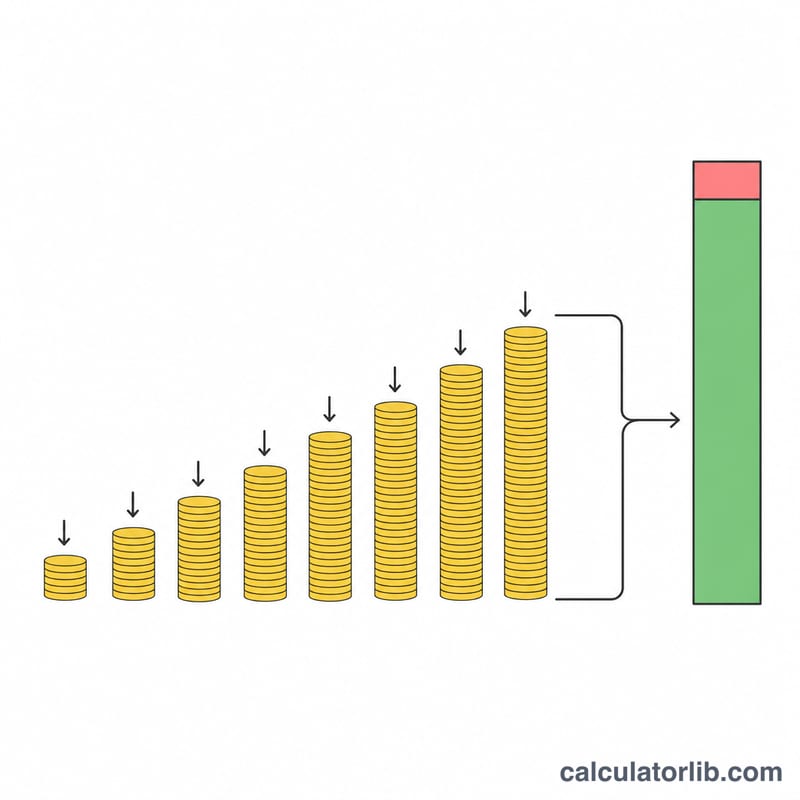
أدخِل معدل الفائدة السنوي، ومدة الادخار بالسنوات، وقيمة القسط الشهري، وأي رأس مال مبدئي، وطريقة التركيب (شهرية أو نصف سنوية أو سنوية)، وقاعدة التقريب المطبَّقة على كل مبلغ فائدة يُضاف، وطريقة الضريبة ومعدلها. تُظهر لك الحاسبة إجمالي المبالغ المودَعة، والفائدة المكتسبة، وإجمالي رأس المال مع الفائدة قبل الضريبة، وقيمة الضريبة على الفائدة، والإجمالي بعد الضريبة.
المعادلة
يبدأ الرصيد عند رأس المال المبدئي، ويُضاف القسط كل شهر. وعند كل تاريخ إضافة فائدة بعد k من الأشهر (وكذلك عند الاستحقاق)، تُحتسب الفائدة على النحو:
$$I = \text{balance} \times r \times \frac{\text{months since credit}}{12}$$ثم تُقرَّب. وبعد انتهاء جميع الأشهر:
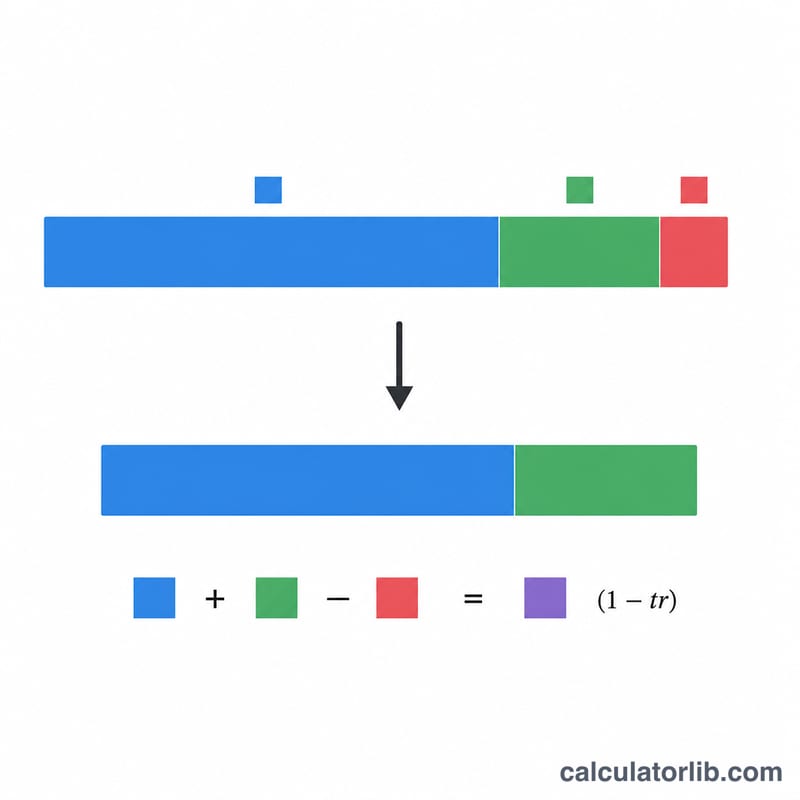
$$\text{afterTaxTotal} = \text{grossTotal} - \left\lfloor \text{grossInterest} \times tr \right\rfloor$$إجمالي المودَع = رأس المال المبدئي + القسط الشهري \(\times 12 \times\) عدد السنوات؛ الفائدة الإجمالية = الإجمالي الكلي − إجمالي المودَع؛ قيمة الضريبة = أرضية(الفائدة الإجمالية \(\times\) معدل الضريبة)؛ الإجمالي بعد الضريبة = الإجمالي الكلي − قيمة الضريبة.
مثال محلول
معدل 3%، مدة سنتان (24 شهراً)، قسط شهري 100,000، تركيب نصف سنوي، تقريب لأسفل، ضريبة 20.315%. تُضاف الفائدة في الأشهر 6 و12 و18 و24، ويستخدم كلٌّ منها \(r \times 0.5 = 0.015\). يصل الرصيد إلى 2,491,360. إجمالي المودَع = 2,400,000، إذن الفائدة = 91,360. الضريبة \(= \lfloor 91{,}360 \times 0.20315 \rfloor = 18{,}559\). الإجمالي بعد الضريبة = 2,472,801.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يهمّ التقريب؟ عادةً ما تقتطع البنوك الكسور وتُقرّب الفائدة إلى الين الصحيح في كل فترة، وهو ما يقلّل الإجمالي قليلاً على مدى فترات كثيرة، ولذلك يكون التقريب لأسفل هو الإعداد الافتراضي.
ما الفرق بينها وبين الضريبة في كل فترة؟ هناك أداة شقيقة تفرض الضريبة على الفائدة عند كل عملية تركيب، أما هذه الأداة فتطبّق ضريبة واحدة على إجمالي الفائدة عند الاستحقاق.
هل النتيجة دقيقة تماماً؟ لا، إذ تختلف المؤسسات الفعلية في أعراف احتساب الاستحقاق ومعالجة الكسور، لذا اعتبِر الرقم تقديراً قريباً جداً لا أكثر.