ماذا تفعل هذه الحاسبة
عندما تفوز بجائزة يانصيب كبيرة، يكون أمامك عادةً خياران: استلام دفعة مقطوعة دفعة واحدة (ما يُعرف بـ«الخيار النقدي»)، أو الحصول على أقساط سنوية متساوية موزّعة على سنوات عديدة. تقدّر هذه الأداة القيمة الصافية لكل خيار بعد الضرائب حتى تتمكن من المقارنة بينهما جنبًا إلى جنب. تختلف قواعد الضرائب وأنظمة اليانصيب من دولة إلى أخرى ومن ولاية إلى أخرى — والأرقام هنا تقديرات مبسّطة وليست استشارة ضريبية. تجدر الإشارة إلى أن أنظمة اليانصيب هذه شائعة في الولايات المتحدة، وقد لا تنطبق المفاهيم نفسها في بلدك.
كيفية الاستخدام
أدخل قيمة الجائزة المعلَنة، ونسبة الخيار النقدي من إجمالي الجائزة (غالبًا ما تتراوح بين 50% و65%)، وعدد سنوات الأقساط (30 سنة في الغالب)، ومعدّل الضريبة الفعلي المجمّع لديك. تعرض الحاسبة صافي الدفعة المقطوعة، وصافي القسط السنوي، وإجمالي ما ستحصل عليه من الأقساط طوال المدة كاملة.
شرح المعادلة
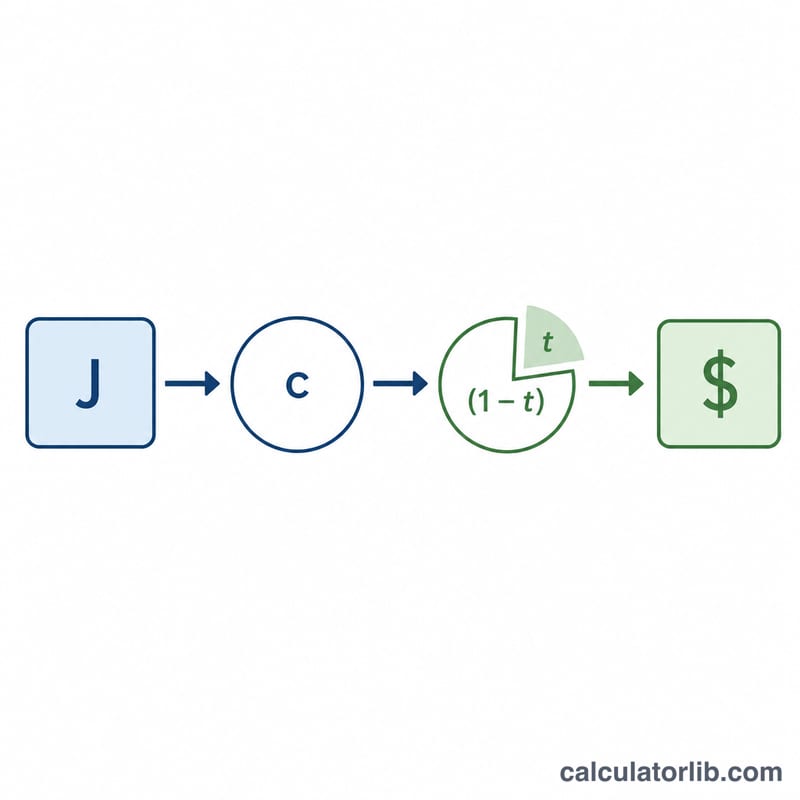
تُحسب الدفعة المقطوعة بضرب الجائزة في نسبة الخيار النقدي، ثم خصم الضريبة منها:
$$\text{الدفعة المقطوعة} = \text{الجائزة} \times \frac{\text{نسبة النقد}}{100} \times \left(1 - \frac{\text{الضريبة}}{100}\right)$$أما الأقساط السنوية فتقسّم الجائزة المعلَنة كاملةً بالتساوي على عدد السنوات، مع خصم الضريبة من كل قسط:
$$\text{القسط السنوي} = \frac{\text{الجائزة}}{\text{عدد السنوات}} \times \left(1 - \frac{\text{الضريبة}}{100}\right)$$تدفع الأقساط الإجمالي المعلَن الأكبر، بينما تمنحك الدفعة المقطوعة مبلغًا أصغر الآن يمكنك استثماره بنفسك.
مثال تطبيقي
جائزة قيمتها 100,000,000 دولار مع خيار نقدي بنسبة 60%، وأقساط على مدى 30 سنة، ومعدّل ضريبة 37%. الدفعة المقطوعة قبل الضريبة \(= 60{,}000{,}000\) دولار؛ وبعد خصم ضريبة 37% تصبح 37,800,000 دولار. القسط السنوي:
$$\frac{100{,}000{,}000}{30} \times 0.63 = 2{,}100{,}000 \text{ دولار}$$أي ما مجموعه 63,000,000 دولار على مدى 30 سنة.
المبلغ المقطوع مقابل الدفعات السنوية عبر سيناريوهات مختلفة
يطبّق الجدول أدناه صيغ الحاسبة على جائزة كبرى معلنة قيمتها 100,000,000 دولار. صافي المبلغ المقطوع = \(J \times c \times (1 - t)\)، وصافي الدفعة السنوية = \((J \div n) \times (1 - t)\)، وإجمالي الدفعات السنوية الصافي = \(J \times (1 - t)\). هنا \(J\) هي الجائزة الكبرى، و\(c\) نسبة خيار النقد، و\(t\) معدل الضريبة الثابت، و\(n\) عدد سنوات الدفعات. يُفترض أن تكون الدفعات متساوية كل عام.
| السيناريو (خيار النقد / معدل الضريبة / السنوات) | صافي المبلغ المقطوع | صافي الدفعة السنوية | إجمالي الدفعات السنوية الصافي |
|---|---|---|---|
| أ: 50% / 24% / 20 سنة | $38,000,000 | $3,800,000 | $76,000,000 |
| ب: 60% / 24% / 20 سنة | $45,600,000 | $3,800,000 | $76,000,000 |
| ج: 60% / 32% / 30 سنة | $40,800,000 | $2,266,667 (مقرب) | $68,000,000 |
| د: 65% / 37% / 30 سنة | $40,950,000 | $2,100,000 | $63,000,000 |
تحقق عملي للسيناريو د: المبلغ المقطوع \(= 100{,}000{,}000 \times 0.65 \times (1 - 0.37) = 65{,}000{,}000 \times 0.63 = 40{,}950{,}000\). الدفعة السنوية \(= (100{,}000{,}000 \div 30) \times 0.63 \approx 2{,}100{,}000\)، والإجمالي \(= 100{,}000{,}000 \times 0.63 = 63{,}000{,}000\).
يُلاحظ أن إجمالي الدفعات السنوية لا يعتمد على عدد السنوات في هذا النموذج؛ فالسنوات تغيّر فقط طريقة تقسيم المبلغ الإجمالي نفسه إلى دفعات سنوية.
تفسير نتيجتك
المبلغ المقطوع هو قيمة حالية: مال تحصل عليه الآن. الدفعات السنوية هي سلسلة من المدفوعات المستقبلية موزعة على عدة سنوات. إجمالي الدفعات السنوية يبدو أكبر على الورق لأنه غير مخصوم بقيمة الزمن للمال، لكن هذه الدفعات تصل لاحقاً.
مفهوم نقطة التعادل. معدل التعادل هو العائد السنوي الذي يجعل استثمار المبلغ المقطوع بعد الضريبة ينمو بما يكفي لتمويل الدفعات السنوية نفسها عبر السنوات المختارة. إذا توقعت أن تحقق عائداً أعلى من هذا المعدل بعد الضرائب والرسوم، يكون المبلغ المقطوع أفضل. وإذا توقعت عائداً أقل، تكون الدفعات السنوية أفضل. لا تحسب الحاسبة هذا المعدل بنفسها، لكن يمكنك مقارنة صافي المبلغ المقطوع مع صافي الدفعة السنوية وعدد السنوات للتفكير فيه.
كيف تؤثر المدخلات:
- نسبة خيار النقد: مع معدل ضريبة ثابت واحد للخيارين، يكون صافي المبلغ المقطوع دائماً نسبة خيار النقد من إجمالي الدفعات السنوية الصافي. كلما انخفضت نسبة خيار النقد اتسعت الفجوة.
- معدل الضريبة: يؤدي المعدل الأعلى إلى خفض كل الأرقام الصافية بالنسبة نفسها. ولا يغيّر النسبة بين المبلغ المقطوع والدفعات السنوية في هذا النموذج.
- السنوات: عدد سنوات أكبر يعني دفعات سنوية أصغر للمجموع نفسه وانتظاراً أطول، لذلك يتغير معدل التعادل.
حدود هذا النموذج: يستخدم معدل ضريبة فعلي ثابتاً واحداً. ويتجاهل التضخم، وأي نمو سنوي مدمج في الدفعات السنوية الحقيقية، والفروق بين الحجز الضريبي المقتطع من المبلغ والضريبة النهائية المستحقة فعلاً. تملك اليانصيب الحقيقية قواعدها الخاصة، التي تختلف حسب اللعبة والولاية القضائية. هذه معلومات عامة، وليست نصيحة مالية أو ضريبية أو قانونية. يستطيع متخصص مؤهل مراعاة ظروفك الشخصية.
شرح المصطلحات الرئيسية
- الجائزة الكبرى المعلنة
- قيمة الجائزة الرئيسية المعلنة، وعادةً مجموع جميع الدفعات السنوية قبل الضرائب.
- خيار النقد (القيمة النقدية)
- المبلغ المدفوع فوراً بدلاً من الدفعات السنوية. وهو نسبة من الجائزة الكبرى المعلنة، وتتغير مع قيمة الجائزة ومعدلات الفائدة.
- الدفعات السنوية
- سلسلة من المدفوعات تُدفع على عدد محدد من السنوات بدلاً من دفعة واحدة.
- الدفعة السنوية
- حصة سنة واحدة من الدفعات السنوية. تقسم هذه الحاسبة الجائزة الكبرى بالتساوي على السنوات ثم تطبق الضريبة.
- معدل الضريبة الفعلي مقابل الهامشي
- المعدل الفعلي هو إجمالي الضريبة مقسوماً على إجمالي الدخل. أما المعدل الهامشي فينطبق فقط على الشريحة الأخيرة من الدخل. وقد تدفع الجائزة الكبيرة دخلك إلى شرائح أعلى، لذلك يكون معدل الضريبة الفعلي الذي تدخله تقديرياً.
- الحجز الضريبي الفيدرالي
- ضريبة تُحجز من المبلغ المدفوع قبل أن تستلمه. وفي الولايات المتحدة تكون نسبة ثابتة، وقد تختلف عن الضريبة النهائية المستحقة.
- القيمة الحالية
- قيمة المال المستلم في المستقبل اليوم، بعد خصمه بقيمة الزمن للمال. والمبلغ المقطوع يمثل قيمة حالية بالفعل.
- الصافي مقابل الإجمالي
- الإجمالي هو المبلغ قبل الضرائب. والصافي هو ما يتبقى بعد الضرائب.
الأسئلة الشائعة
أيّ الخيارين أفضل؟ تمنحك الأقساط إجماليًا أكبر على الورق، لكن الدفعة المقطوعة تتيح لك الاستثمار فورًا. فإذا تجاوز عائد استثمارك معدّل العائد الضمني للأقساط، فقد تتفوّق الدفعة المقطوعة.
هل معدّل الضريبة دقيق؟ استخدم معدّلك الفعلي المجمّع (الفيدرالي وضرائب الولاية والضرائب المحلية). كثيرًا ما تدفع الأرباح الكبيرة الفائز إلى أعلى الشرائح الضريبية، لذا فإن معدّل 37% أو أكثر افتراض شائع في الولايات المتحدة.
لماذا تكون الدفعة المقطوعة أصغر؟ الخيار النقدي يمثّل القيمة الحالية للمبلغ الذي كانت ستستثمره جهة اليانصيب لتمويل الأقساط كاملةً، ولذلك يكون أقل من الجائزة المعلَنة.