Bu Hesaplayıcı Ne İşe Yarar?
Büyük bir piyango ikramiyesi kazandığınızda genellikle tek seferlik bir toplu ödeme ("nakit seçeneği") ile uzun yıllara yayılan eşit taksitlerden oluşan bir yıllık taksit ödemesi arasında seçim yaparsınız. Bu araç, her iki seçeneğin vergi sonrası değerini tahmin ederek bunları yan yana karşılaştırmanızı sağlar. Vergilendirme ve piyango kuralları ülkeden ülkeye, hatta eyaletten eyalete değişir — bu hesaplamalar, vergi danışmanlığı değil, basitleştirilmiş tahminlerdir. (Buradaki örnekler ağırlıklı olarak ABD piyango sistemini esas alır; Türkiye'deki Milli Piyango gibi sistemlerde kurallar ve vergilendirme farklı işler.)
Nasıl Kullanılır?
İlan edilen ikramiye tutarını, nakit seçeneğinin ikramiyeye oranını (genellikle %50–65 arası), yıllık taksit süresini (çoğunlukla 30 yıl) ve birleşik efektif vergi oranınızı girin. Hesaplayıcı; net toplu ödemeyi, net yıllık taksit tutarını ve tüm süre boyunca alacağınız toplam taksit miktarını gösterir.
Formül Açıklaması
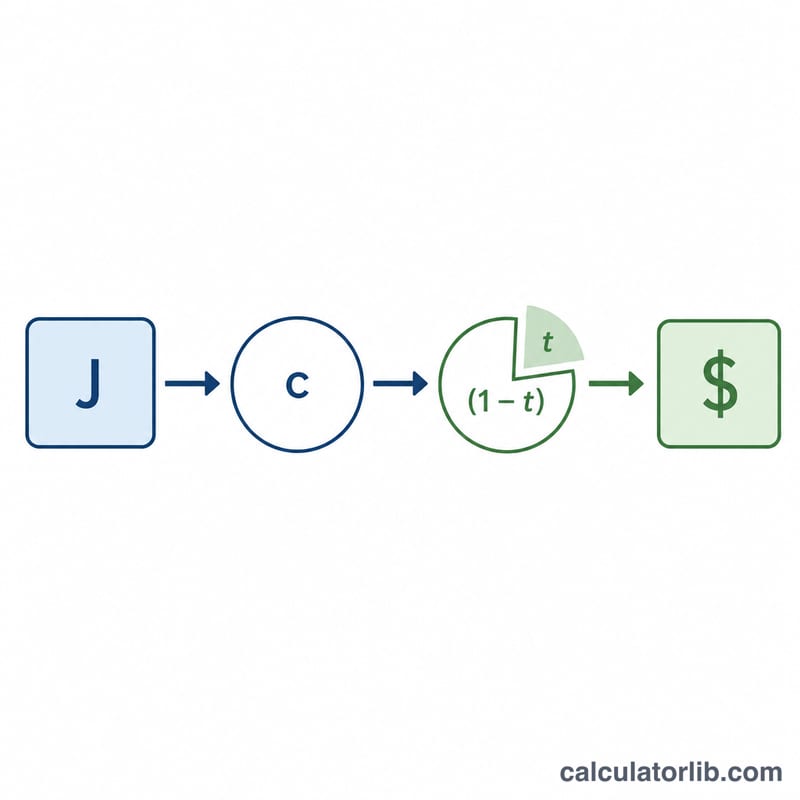
Toplu ödeme, ikramiyenin nakit oranıyla çarpılması ve ardından verginin düşülmesiyle bulunur: $$\text{Toplu Ödeme} = J \times c \times (1 - t)$$ Yıllık taksitte ise ilan edilen tüm ikramiye yıllara eşit olarak bölünür ve her ödemeden vergi düşülür: $$\text{Yıllık Taksit} = \frac{J}{n} \times (1 - t)$$ Yıllık taksitler ilan edilen daha yüksek toplamı öder; toplu ödeme ise size şimdi daha düşük ama kendiniz yatırıma yönlendirebileceğiniz bir tutar verir.
Örnek Hesaplama
100.000.000 $ tutarında bir ikramiye; %60 nakit seçeneği, 30 yıllık taksit ve %37 vergi oranı ile. Toplu ödeme (brüt) = 60.000.000 $; %37 vergi sonrası = 37.800.000 $. Yıllık taksit: $$\frac{100{.}000{.}000\ \$}{30} \times 0{,}63 = \mathbf{2{.}100{.}000\ \$}$$ yani 30 yılda toplam 63.000.000 $.
Farklı Senaryolarda Peşin Ödeme ile Taksitli Ödeme Karşılaştırması
Aşağıdaki tablo, hesaplayıcının formüllerini 100.000.000 $ tutarındaki ilan edilen ikramiyeye uygulamaktadır. Vergi sonrası peşin ödeme = \(J \times c \times (1 - t)\), vergi sonrası yıllık taksit ödemesi = \((J \div n) \times (1 - t)\) ve toplam vergi sonrası taksit = \(J \times (1 - t)\). Burada \(J\) ikramiyeyi, \(c\) peşin ödeme seçeneğinin oranını, \(t\) sabit vergi oranını ve \(n\) taksit yılı sayısını göstermektedir. Ödemelerin her yıl eşit olduğu varsayılmaktadır.
| Senaryo (peşin ödeme seçeneği / vergi oranı / yıl) | Vergi sonrası peşin ödeme | Vergi sonrası yıllık taksit ödemesi | Vergi sonrası toplam taksit |
|---|---|---|---|
| A: %50 / %24 / 20 yıl | 38.000.000 $ | 3.800.000 $ | 76.000.000 $ |
| B: %60 / %24 / 20 yıl | 45.600.000 $ | 3.800.000 $ | 76.000.000 $ |
| C: %60 / %32 / 30 yıl | 40.800.000 $ | 2.266.667 $ (yuvarlanmış) | 68.000.000 $ |
| D: %65 / %37 / 30 yıl | 40.950.000 $ | 2.100.000 $ | 63.000.000 $ |
D senaryosu için adım adım kontrol: peşin ödeme \(= 100{,}000{,}000 \times 0.65 \times (1 - 0.37) = 65{,}000{,}000 \times 0.63 = 40{,}950{,}000\). Yıllık taksit \(= (100{,}000{,}000 \div 30) \times 0.63 \approx 2{,}100{,}000\) ve toplam \(= 100{,}000{,}000 \times 0.63 = 63{,}000{,}000\).
Bu modelde taksitli ödemenin toplamının yıl sayısına bağlı olmadığını unutmayın; yıl sayısı yalnızca aynı toplamın yıllık ödemelere nasıl bölüneceğini değiştirir.
Sonucunuzu Yorumlama
Peşin ödeme, bugünkü değerdir: şimdi alacağınız para. Taksitli ödeme ise birkaç yıla yayılan gelecekteki ödemeler dizisidir. Taksitli ödemenin toplamı kâğıt üzerinde daha büyüktür, çünkü paranın zaman değeri için iskonto uygulanmamıştır; ancak bu ödemeler daha sonra gelir.
Başa baş getiri kavramı. Başa baş oranı, vergi sonrası peşin ödemenin, seçilen yıllar boyunca taksitlerle aynı yıllık ödemeleri karşılayacak kadar büyüyebileceği yıllık getiri oranıdır. Vergi ve masraflardan sonra bu oranın üzerinde bir getiri bekliyorsanız peşin ödeme daha avantajlı olur. Daha düşük bir getiri bekliyorsanız taksitli ödeme daha avantajlıdır. Hesaplayıcı bu oranı kendisi hesaplamaz, ancak vergi sonrası peşin ödemeyi, vergi sonrası yıllık ödemeyi ve yıl sayısını karşılaştırarak bu konuda akıl yürütebilirsiniz.
Girdilerin etkisi:
- Peşin ödeme yüzdesi: Her iki seçenek için tek bir sabit vergi oranı kullanıldığında, vergi sonrası peşin ödeme her zaman vergi sonrası taksit toplamının peşin ödeme yüzdesi kadar olur. Peşin ödeme oranı düştükçe aradaki fark açılır.
- Vergi oranı: Daha yüksek bir oran, her net rakamı aynı oranda düşürür. Bu modelde peşin ödeme ile taksit arasındaki oranı değiştirmez.
- Yıllar: Aynı toplam için daha fazla yıl, daha küçük yıllık ödemeler ve daha uzun bir bekleme süresi anlamına gelir; bu da başa baş getiri oranını değiştirir.
Bu modelin sınırları: Tek bir sabit etkin vergi oranı kullanır. Enflasyonu, gerçek taksit ödemelerine yerleşik herhangi bir yıllık artışı ve kesinti yapılan vergi ile nihayetinde ödenmesi gereken vergi arasındaki farkları hesaba katmaz. Gerçek piyangoların, oyuna ve yargı bölgesine göre değişen kendi kuralları vardır. Bu genel bilgidir, finansal, vergisel veya hukuki tavsiye niteliği taşımaz. Kendi durumunuz için yetkin bir uzmana danışabilirsiniz.
Temel Terimlerin Açıklaması
- İlan edilen ikramiye
- Vergi öncesi tüm taksit ödemelerinin toplamı olan, genellikle manşetlerde yer alan ödül tutarı.
- Peşin ödeme (nakit değer)
- Taksitli ödeme yerine hemen yapılan tek seferlik ödeme. İlan edilen ikramiyenin bir yüzdesidir ve ödül ile faiz oranlarına göre değişir.
- Taksitli ödeme (anüite)
- Tek bir ödeme yerine belirli sayıda yıla yayılan ödemeler dizisi.
- Yıllık ödeme
- Taksitli ödemenin bir yıllık payı. Bu hesaplayıcı ikramiyeyi yıllara eşit olarak böler ve ardından vergiyi uygular.
- Etkin ve marjinal vergi oranı
- Etkin oran, toplam verginin toplam gelire bölünmesiyle bulunur. Marjinal oran yalnızca gelirin son dilimine uygulanır. Büyük bir ödül geliri daha yüksek dilimlere itebileceğinden, girdiğiniz etkin oran bir tahmindir.
- Federal stopaj
- Ödeme size ulaşmadan önce ödemeden kesilen vergi. Amerika Birleşik Devletleri'nde sabit bir yüzdedir ve nihayetinde ödenmesi gereken vergiden farklı olabilir.
- Bugünkü değer (şimdiki değer)
- Gelecekte alınacak paranın, paranın zaman değeri için iskonto edildikten sonra bugünkü değeri. Peşin ödeme zaten bir bugünkü değerdir.
- Net ve brüt tutar
- Brüt, vergi öncesi tutardır. Net, vergiden sonra kalan tutardır.
Sıkça Sorulan Sorular
Hangi seçenek daha iyi? Yıllık taksit, manşette daha büyük bir toplam sunar; ancak toplu ödeme parayı hemen yatırıma yönlendirme imkânı verir. Yatırım getiriniz piyangonun zımni yıllık taksit oranını geçerse, toplu ödeme öne çıkabilir.
Vergi oranı doğru mu? Federal, eyalet ve yerel vergileri kapsayan birleşik efektif oranınızı kullanın. Büyük kazançlar genellikle sizi en üst vergi dilimlerine taşır; bu nedenle ABD'de %37 ve üzeri yaygın bir varsayımdır.
Toplu ödeme neden daha düşük? Nakit seçeneği, piyango kurumunun tüm yıllık taksitleri finanse etmek için yatırıma koyacağı tutarın bugünkü değeridir; bu yüzden ilan edilen ikramiyeden daha azdır.