À quoi sert ce calculateur
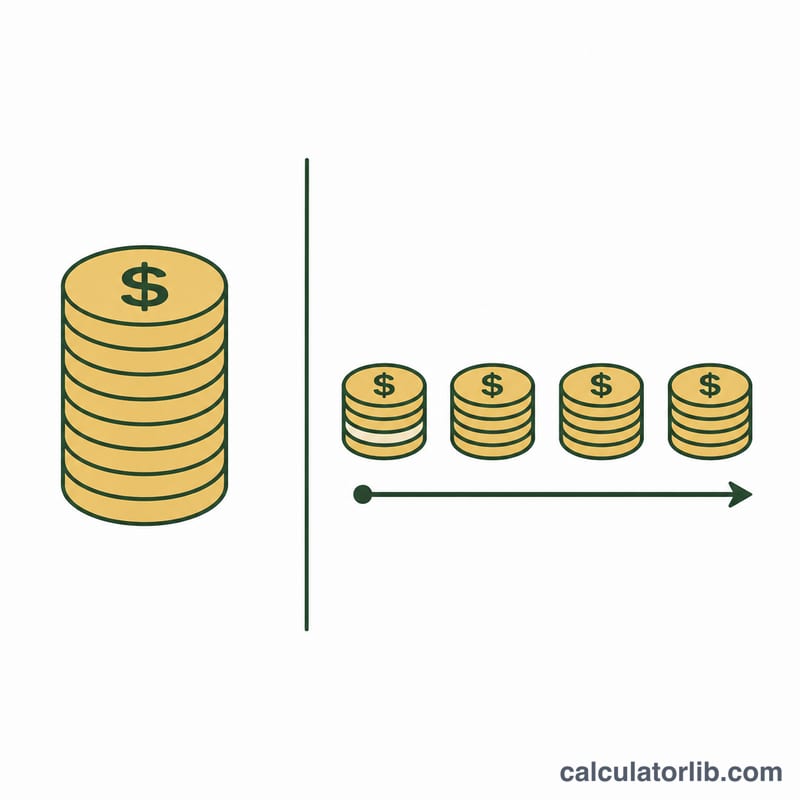
Lorsque vous remportez un gros lot de loterie, vous devez généralement choisir entre un versement unique en capital (l'« option cash ») et une rente réglée en versements égaux étalés sur de nombreuses années. Cet outil estime la valeur après impôts de chacune des deux formules afin de les comparer côte à côte. Les règles fiscales et celles des loteries varient selon les pays et les États : il s'agit ici d'estimations simplifiées, et non de conseils fiscaux. Les exemples reposent sur le fonctionnement des loteries américaines (taux d'imposition fédéral et d'État) ; en France, les gains de la Française des Jeux sont actuellement exonérés d'impôt sur le revenu, le résultat sera donc différent.
Comment l'utiliser
Indiquez le jackpot annoncé, l'option cash exprimée en pourcentage du jackpot (souvent entre 50 et 65 %), le nombre d'années de la rente (généralement 30) ainsi que votre taux d'imposition effectif global. Le calculateur affiche le capital net, le montant net de la rente annuelle et le total perçu sur toute la durée de la rente.
La formule expliquée
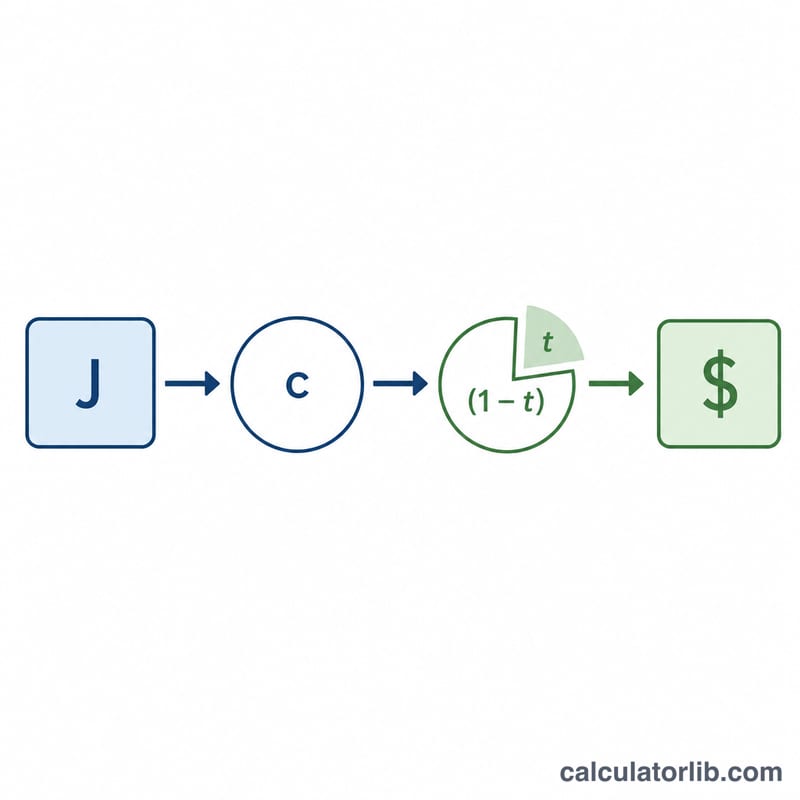
Le capital unique correspond au jackpot multiplié par la fraction de l'option cash, puis diminué de l'impôt :
$$\text{Capital} = J \times c \times (1 - t)$$La rente, elle, répartit l'intégralité du jackpot annoncé de façon égale sur les années retenues, chaque versement étant ensuite réduit par l'impôt :
$$\text{Rente/an} = \left(\frac{J}{n}\right) \times (1 - t)$$La rente verse au total le montant annoncé, plus élevé, tandis que le capital unique offre une somme plus modeste, mais disponible immédiatement et que vous pouvez placer vous-même.
Exemple chiffré
Prenons un jackpot de 100 000 000 $ avec une option cash de 60 %, une rente sur 30 ans et un taux d'imposition de 37 %. Capital brut = 60 000 000 $ ; après 37 % d'impôt = 37 800 000 $. Rente annuelle :
$$\left(\frac{100\,000\,000\ \$}{30}\right) \times 0{,}63 = \mathbf{2\,100\,000\ \$}$$soit 63 000 000 $ sur 30 ans.
Capital forfaitaire vs rente selon différents scénarios
Le tableau ci-dessous applique les formules du calculateur à un jackpot annoncé de 100 000 000 $. Capital forfaitaire net = \(J \times c \times (1 - t)\), versement annuel net de la rente = \((J \div n) \times (1 - t)\), et rente nette totale = \(J \times (1 - t)\). Ici \(J\) est le jackpot, \(c\) la part de l'option en capital, \(t\) le taux d'impôt forfaitaire et \(n\) le nombre d'années de la rente. Les versements sont supposés égaux chaque année.
| Scénario (option en capital / taux d'impôt / années) | Capital forfaitaire net | Versement annuel net de la rente | Rente nette totale |
|---|---|---|---|
| A : 50 % / 24 % / 20 ans | 38 000 000 $ | 3 800 000 $ | 76 000 000 $ |
| B : 60 % / 24 % / 20 ans | 45 600 000 $ | 3 800 000 $ | 76 000 000 $ |
| C : 60 % / 32 % / 30 ans | 40 800 000 $ | 2 266 667 $ (arrondi) | 68 000 000 $ |
| D : 65 % / 37 % / 30 ans | 40 950 000 $ | 2 100 000 $ | 63 000 000 $ |
Vérification pour le scénario D : capital \(= 100{,}000{,}000 \times 0.65 \times (1 - 0.37) = 65{,}000{,}000 \times 0.63 = 40{,}950{,}000\). Versement annuel \(= (100{,}000{,}000 \div 30) \times 0.63 \approx 2{,}100{,}000\), et total \(= 100{,}000{,}000 \times 0.63 = 63{,}000{,}000\).
Notez que le total de la rente ne dépend pas du nombre d'années dans ce modèle : les années ne modifient que la façon dont ce même total est réparti en versements annuels.
Interpréter votre résultat
Le capital forfaitaire est une valeur actuelle : l'argent que vous recevriez maintenant. La rente est un flux de paiements futurs étalés sur plusieurs années. Le total de la rente est plus élevé sur le papier, car il n'est pas actualisé pour tenir compte de la valeur temporelle de l'argent, mais les versements arrivent plus tard.
Notion de seuil de rentabilité. Le taux de seuil de rentabilité est le rendement annuel auquel l'investissement du capital forfaitaire net, une fois placé, croîtrait suffisamment pour financer les mêmes versements annuels que la rente sur les années choisies. Si vous prévoyez un rendement supérieur à ce taux après impôts et frais, le capital forfaitaire est plus avantageux. Si vous prévoyez un rendement inférieur, la rente l'est. Le calculateur ne calcule pas ce taux lui-même, mais vous pouvez comparer le capital net avec le versement annuel net et le nombre d'années pour le déterminer.
Effet des données saisies :
- Option en capital (%) : Avec un taux d'impôt forfaitaire unique pour les deux choix, le capital forfaitaire net représente toujours le pourcentage de l'option en capital appliqué au total net de la rente. Une option en capital plus faible accroît l'écart.
- Taux d'impôt : Un taux plus élevé réduit tous les montants nets dans la même proportion. Il ne modifie pas le rapport entre capital forfaitaire et rente dans ce modèle.
- Années : Plus d'années signifient des versements annuels plus petits pour un même total et une attente plus longue, donc le taux de seuil de rentabilité change.
Limites de ce modèle : Il utilise un taux d'imposition effectif forfaitaire unique. Il ignore l'inflation, toute croissance annuelle intégrée aux versements réels de la rente, ainsi que les écarts entre la retenue à la source et l'impôt finalement dû. Les loteries réelles ont leurs propres règles, qui varient selon le jeu et la juridiction. Ces informations sont générales et ne constituent pas un conseil financier, fiscal ou juridique. Un professionnel qualifié peut tenir compte de votre situation personnelle.
Termes clés expliqués
- Jackpot annoncé
- Le montant du gros lot mis en avant, généralement le total de tous les versements de la rente avant impôts.
- Option en capital (valeur de rachat)
- Le capital forfaitaire versé immédiatement au lieu de la rente. Il représente un pourcentage du jackpot annoncé, qui varie selon le montant du lot et les taux d'intérêt.
- Rente
- Une série de versements effectués sur un nombre déterminé d'années au lieu d'un paiement unique.
- Versement annuel
- La part annuelle de la rente. Ce calculateur répartit le jackpot de manière égale entre les années, puis applique l'impôt.
- Taux d'impôt effectif ou marginal
- Le taux effectif correspond à l'impôt total divisé par le revenu total. Le taux marginal ne s'applique qu'à la dernière tranche de revenu. Un gros lot peut faire passer vos revenus dans des tranches plus élevées, donc le taux effectif que vous saisissez est une estimation.
- Retenue fédérale à la source
- Impôt retenu sur un versement avant que vous ne le receviez. Aux États-Unis, il s'agit d'un pourcentage fixe qui peut différer de l'impôt final dû.
- Valeur actuelle
- La valeur, aujourd'hui, d'une somme reçue dans le futur, après actualisation pour tenir compte de la valeur temporelle de l'argent. Un capital forfaitaire est déjà une valeur actuelle.
- Montant net ou brut
- Le montant brut est le montant avant impôts. Le montant net est ce qui reste après impôts.
Questions fréquentes
Quelle option est la plus avantageuse ? La rente affiche un total plus élevé, mais le capital unique vous permet d'investir tout de suite. Si le rendement de vos placements dépasse le taux implicite de la rente proposée par la loterie, le capital unique peut s'avérer gagnant.
Le taux d'imposition est-il fiable ? Utilisez votre taux effectif cumulé (fédéral, État et local, dans le cas américain). Les gains importants font souvent basculer dans les tranches les plus hautes ; un taux de 37 % ou plus est donc une hypothèse courante aux États-Unis. En France, ces gains sont en principe exonérés.
Pourquoi le capital unique est-il plus faible ? L'option cash représente la valeur actuelle que la loterie aurait sinon placée pour financer l'intégralité de la rente : elle est donc inférieure au jackpot annoncé.