这个计算器能做什么
中了大额彩票头奖后,通常要在两种领取方式之间做选择:一次性领取全部现金(即“现金兑付”,lump sum),或选择在多年内按相同金额分期发放的年金(annuity)。本工具会估算两种方式在缴税后的实际价值,方便你直接对比。需要提醒的是,彩票规则和税收政策因国家、各州而异——本文以美国彩票(如 Powerball、Mega Millions)为例,这里的数字只是简化估算,并非税务建议。中国大陆的彩票一般为一次性兑付并按 20% 偶然所得缴税,规则与美国不同,仅供参考。
使用方法
依次填入对外公布的头奖金额、现金兑付占头奖的比例(常见为 50%–65%)、年金发放年限(通常为 30 年),以及你的综合实际税率。计算器会给出税后一次性到手金额、每年税后年金,以及整个年金期内累计领取的总额。
公式说明
一次性领取金额等于头奖乘以现金兑付比例,再扣除税款:\( \text{一次性} = J \times c \times (1 - t) \)。年金则把对外公布的完整头奖在各年份间平均分配,并对每笔款项扣税:\( \text{每年年金} = (J \div n) \times (1 - t) \)。年金对应的累计总额更高,而一次性领取虽然金额较少,却能让你当下就拿到现金自行投资。
$$\text{Lump After-Tax} = \text{Jackpot (\$)} \times \frac{\text{Cash \%}}{100} \times \left(1 - \frac{\text{Tax \%}}{100}\right)$$$$\text{Annuity / Yr} = \frac{\text{Jackpot (\$)}}{\text{Years}} \times \left(1 - \frac{\text{Tax \%}}{100}\right)$$$$\text{Annuity Total} = \text{Annuity / Yr} \times \text{Years}$$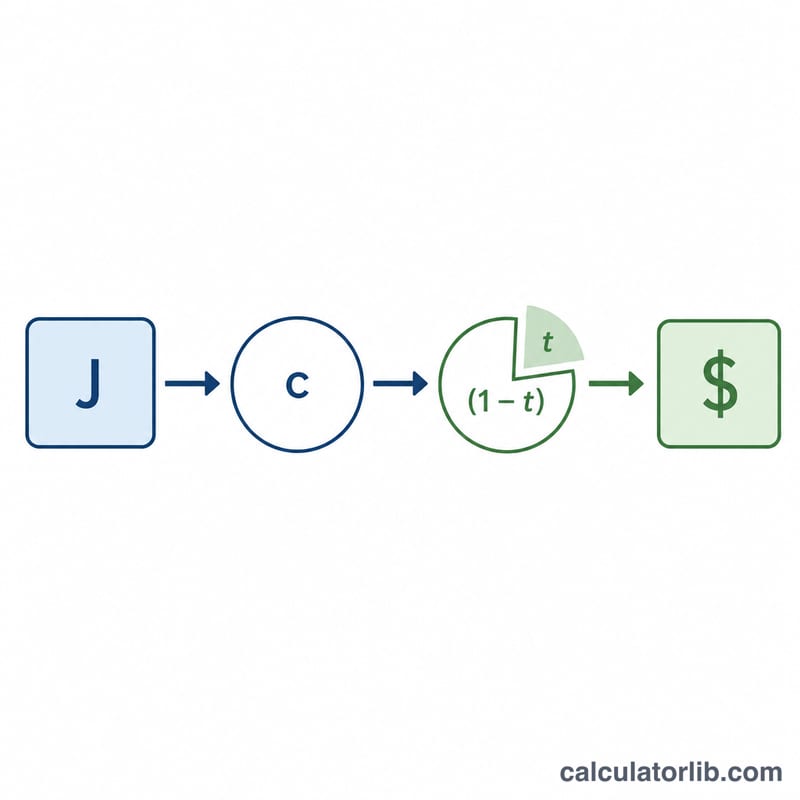
实例演算
假设头奖为 $100,000,000,现金兑付比例为 60%,年金期限 30 年,税率为 37%。一次性领取税前为 $60,000,000;扣除 37% 税款后为 $37,800,000。每年年金 \( = (\$100{,}000{,}000 \div 30) \times 0.63 = \) $2,100,000,30 年累计共 $63,000,000。
不同情境下一次性领取与年金的对比
下表将计算器的公式应用于一笔 $100,000,000 的广告宣传头奖奖金。税后一次性领取金额 = \(J \times c \times (1 - t)\),税后每年年金支付金额 = \((J \div n) \times (1 - t)\),税后年金总额 = \(J \times (1 - t)\)。其中 \(J\) 为头奖奖金,\(c\) 为一次性领取比例,\(t\) 为统一税率,\(n\) 为年金年数。假设每年支付金额相等。
| 情境(一次性领取比例 / 税率 / 年数) | 税后一次性领取金额 | 税后每年年金支付金额 | 税后年金总额 |
|---|---|---|---|
| A:50% / 24% / 20年 | $38,000,000 | $3,800,000 | $76,000,000 |
| B:60% / 24% / 20年 | $45,600,000 | $3,800,000 | $76,000,000 |
| C:60% / 32% / 30年 | $40,800,000 | $2,266,667(四舍五入) | $68,000,000 |
| D:65% / 37% / 30年 | $40,950,000 | $2,100,000 | $63,000,000 |
情境 D 的验算:一次性领取金额 \(= 100{,}000{,}000 \times 0.65 \times (1 - 0.37) = 65{,}000{,}000 \times 0.63 = 40{,}950{,}000\)。每年年金 \(= (100{,}000{,}000 \div 30) \times 0.63 \approx 2{,}100{,}000\),年金总额 \(= 100{,}000{,}000 \times 0.63 = 63{,}000{,}000\)。
请注意,在本模型中年金总额并不取决于年数;年数只改变同一总额被分摊到每年的金额。
如何理解你的结果
一次性领取金额是现值,即你现在就能拿到的钱。年金则是分布在若干年中的未来支付流。年金总额在纸面上更大,是因为它没有按货币的时间价值进行折现,但这些款项要到之后才会支付。
盈亏平衡概念。盈亏平衡收益率是指:将税后一次性领取金额进行投资,其增长足以在所选年限内支付与年金相同的每年金额时所对应的年化收益率。如果你预计税后和费用后的收益率高于该水平,一次性领取更划算;如果预计低于该水平,则年金更划算。本计算器不直接计算该收益率,但你可以比较税后一次性领取金额、税后每年支付金额和年数,来据此进行判断。
各项输入的影响:
- 一次性领取比例(%):两种选择适用同一统一税率时,税后一次性领取金额始终等于税后年金总额的该比例。一次性领取比例越低,两者差距越大。
- 税率:税率越高,所有税后金额按相同比例降低。在本模型中,它不会改变一次性领取金额与年金之间的比例关系。
- 年数:年数越多,在总额相同的情况下每年支付越少,等待时间也越长,因此盈亏平衡收益率会随之变化。
本模型的局限:它采用单一的综合有效税率。它忽略了通货膨胀、真实年金支付中内置的任何年度增长,以及预扣税与最终应缴税款之间的差异。实际彩票规则因游戏和司法辖区而异。本内容仅为一般性信息,不构成财务、税务或法律建议。具体情况请咨询合格的专业人士。
关键术语解释
- 广告宣传头奖
- 宣传中标明的头奖金额,通常是税前所有年金支付的总和。
- 一次性领取(现金价值)
- 代替年金、立即一次性支付的金额。它是广告宣传头奖的一个百分比,会随奖金和利率变化。
- 年金
- 在固定年数内分期支付的一系列款项,而非一次性支付。
- 每年支付金额
- 年金中每一年的分配金额。本计算器将奖金平均分摊到各年,然后再计算税款。
- 有效税率与边际税率
- 有效税率是总税额除以总收入。边际税率只适用于最后一部分收入。大额奖金可能使收入进入更高的税级,因此你输入的有效税率只是一个估计值。
- 联邦预扣税
- 在你收到款项之前从支付金额中扣除的税款。在美国,它是固定比例,可能与最终应缴税款不同。
- 现值
- 将未来收到的钱按货币时间价值折现后,在今天的价值。一次性领取金额本身就是现值。
- 税后与税前金额
- 税前金额是缴税前的金额。税后金额是缴税后剩余的金额。
常见问题
哪种方式更划算? 年金的“账面总额”更高,但一次性领取能让你立即拿到现金进行投资。如果你的投资回报率高于彩票年金所隐含的折现率,一次性领取反而可能更优。
税率填多少才准确? 请填入联邦、州及地方合计后的综合实际税率。大额奖金往往会被推入最高税率档,因此在美国常以 37% 甚至更高来估算。
为什么一次性领取的金额更少? 现金兑付额其实是彩票机构为支付完整年金而需要在当下投资的“现值”,所以会低于对外公布的头奖金额。