यह कैलकुलेटर क्या करता है
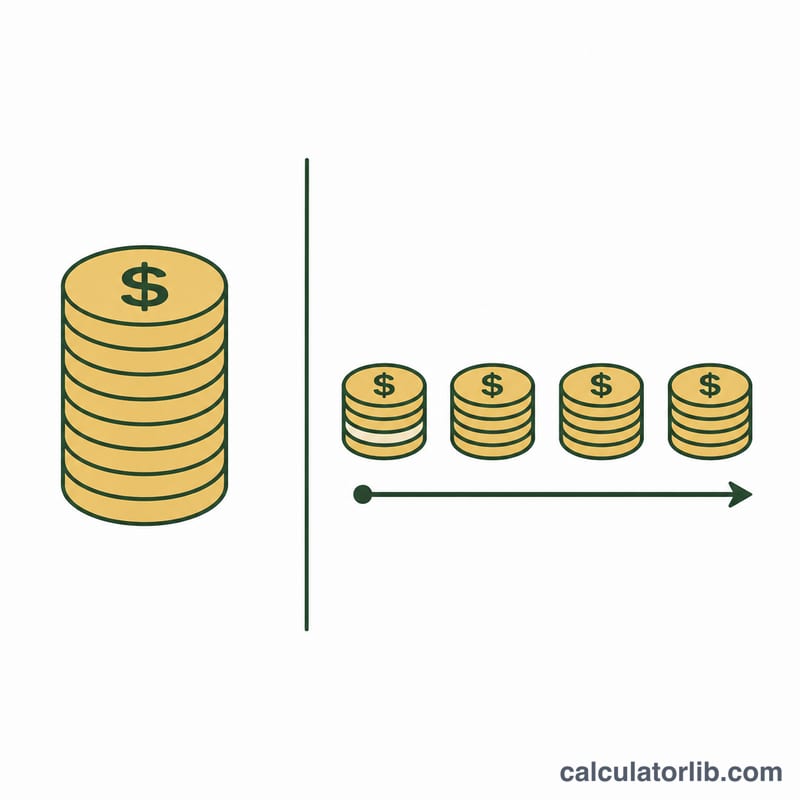
जब आप कोई बड़ा लॉटरी इनाम जीतते हैं, तो आमतौर पर आपको दो विकल्पों में से एक चुनना होता है — एक बार में मिलने वाली पूरी रकम यानी एकमुश्त (lump sum / "कैश ऑप्शन"), या फिर कई सालों तक बराबर किस्तों में मिलने वाली वार्षिकी (annuity)। यह टूल दोनों विकल्पों की टैक्स के बाद वाली कीमत का अनुमान लगाता है ताकि आप उन्हें आमने-सामने रखकर तुलना कर सकें। ध्यान दें कि टैक्स और लॉटरी के नियम हर देश और राज्य में अलग-अलग होते हैं — यहाँ दिए गए आँकड़े सरल अनुमान भर हैं, कोई टैक्स सलाह नहीं।
इसका उपयोग कैसे करें
घोषित जैकपॉट की रकम डालें, फिर कैश ऑप्शन को जैकपॉट के प्रतिशत के रूप में भरें (आमतौर पर 50–65%), वार्षिकी के वर्षों की संख्या (अक्सर 30) और अपनी कुल प्रभावी टैक्स दर। कैलकुलेटर आपको टैक्स के बाद की एकमुश्त रकम, हर साल मिलने वाली नेट वार्षिकी किस्त, और पूरी अवधि में मिलने वाली कुल वार्षिकी दिखाता है।
फ़ॉर्मूला आसान भाषा में
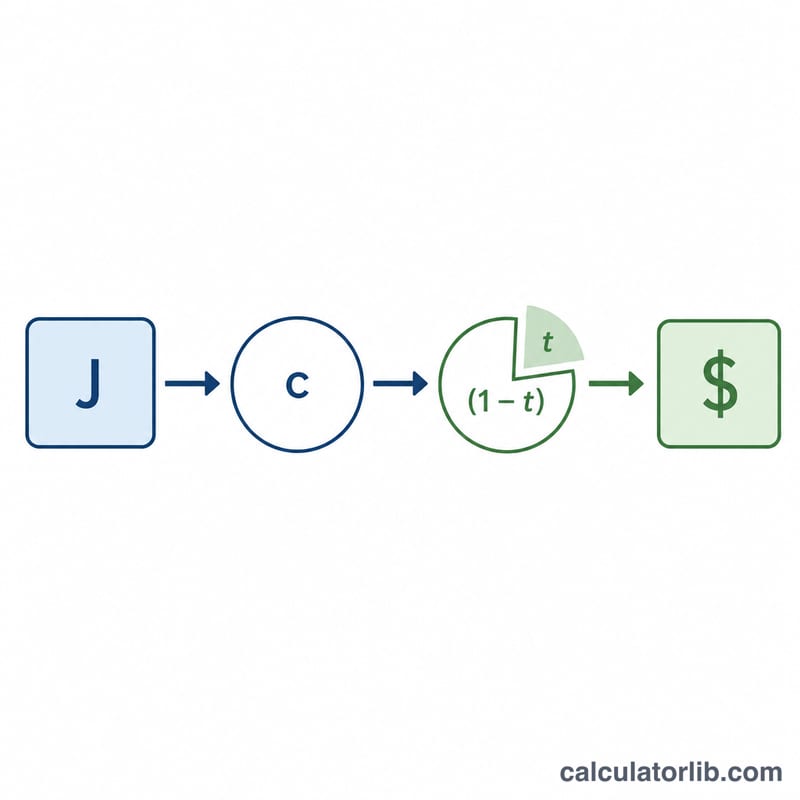
एकमुश्त रकम निकालने के लिए जैकपॉट को कैश-ऑप्शन के अंश से गुणा किया जाता है और फिर उसमें से टैक्स घटाया जाता है: $$\text{एकमुश्त} = J \times c \times (1 - t)$$ वार्षिकी में पूरी घोषित जैकपॉट रकम को बराबर-बराबर सभी वर्षों में बाँटा जाता है और हर किस्त में से टैक्स घटाया जाता है: $$\text{वार्षिकी/वर्ष} = (J \div n) \times (1 - t)$$ वार्षिकी में कुल मिलाकर बड़ी घोषित रकम मिलती है, जबकि एकमुश्त में अभी थोड़ी कम रकम मिलती है — पर उसे आप खुद निवेश कर सकते हैं।
हल किया हुआ उदाहरण
मान लीजिए जैकपॉट \(\$100{,}000{,}000\) है, कैश ऑप्शन 60%, वार्षिकी की अवधि 30 साल और टैक्स दर 37% है। एकमुश्त सकल रकम \(= \$60{,}000{,}000\); 37% टैक्स के बाद $$= \mathbf{\$37{,}800{,}000}$$ वार्षिकी प्रति वर्ष $$= (\$100{,}000{,}000 \div 30) \times 0.63 = \mathbf{\$2{,}100{,}000},$$ यानी 30 वर्षों में कुल \(\$63{,}000{,}000\)।
विभिन्न परिस्थितियों में एकमुश्त राशि बनाम वार्षिकी
नीचे दी गई तालिका कैलकुलेटर के सूत्रों को $100,000,000 के विज्ञापित जैकपॉट पर लागू करती है। शुद्ध एकमुश्त राशि = \(J \times c \times (1 - t)\), शुद्ध वार्षिक वार्षिकी भुगतान = \((J \div n) \times (1 - t)\), और कुल शुद्ध वार्षिकी = \(J \times (1 - t)\)। यहाँ \(J\) जैकपॉट है, \(c\) नकद विकल्प का हिस्सा, \(t\) एक समान कर दर और \(n\) वार्षिकी के वर्षों की संख्या है। माना गया है कि हर वर्ष भुगतान बराबर होंगे।
| परिदृश्य (नकद विकल्प / कर दर / वर्ष) | शुद्ध एकमुश्त राशि | शुद्ध वार्षिक वार्षिकी भुगतान | कुल शुद्ध वार्षिकी |
|---|---|---|---|
| A: 50% / 24% / 20 वर्ष | $38,000,000 | $3,800,000 | $76,000,000 |
| B: 60% / 24% / 20 वर्ष | $45,600,000 | $3,800,000 | $76,000,000 |
| C: 60% / 32% / 30 वर्ष | $40,800,000 | $2,266,667 (पूर्णांकित) | $68,000,000 |
| D: 65% / 37% / 30 वर्ष | $40,950,000 | $2,100,000 | $63,000,000 |
परिदृश्य D की कार्य-जाँच: एकमुश्त राशि \(= 100{,}000{,}000 \times 0.65 \times (1 - 0.37) = 65{,}000{,}000 \times 0.63 = 40{,}950{,}000\)। प्रति वर्ष वार्षिकी \(= (100{,}000{,}000 \div 30) \times 0.63 \approx 2{,}100{,}000\), और कुल \(= 100{,}000{,}000 \times 0.63 = 63{,}000{,}000\)।
ध्यान दें कि इस मॉडल में कुल वार्षिकी राशि वर्षों की संख्या पर निर्भर नहीं करती; वर्ष केवल उसी कुल राशि को वार्षिक भुगतानों में बाँटने का तरीका बदलते हैं।
अपने परिणाम की व्याख्या
एकमुश्त राशि एक वर्तमान मूल्य (present value) है: वह पैसा जो आपको अभी मिलेगा। वार्षिकी कई वर्षों में फैले भविष्य के भुगतानों की एक श्रृंखला है। वार्षिकी का कुल योग कागज़ पर बड़ा दिखता है क्योंकि इसे पैसे के समय-मूल्य के लिए छूट (discount) नहीं दी गई है, लेकिन इसके भुगतान बाद में आते हैं।
ब्रेक-ईवन अवधारणा। ब्रेक-ईवन दर वह वार्षिक प्रतिफल है जिस पर कर-पश्चात एकमुश्त राशि का निवेश इतना बढ़ जाए कि चुने गए वर्षों में वार्षिकी जितने ही वार्षिक भुगतान किए जा सकें। यदि आपको कर और शुल्क के बाद इस दर से अधिक कमाने की उम्मीद है, तो एकमुश्त राशि आगे रहती है। यदि कम कमाने की उम्मीद है, तो वार्षिकी आगे रहती है। कैलकुलेटर यह दर स्वयं नहीं निकालता, लेकिन आप शुद्ध एकमुश्त राशि की तुलना शुद्ध वार्षिक भुगतान और वर्षों की संख्या से करके इस पर विचार कर सकते हैं।
इनपुट कैसे मायने रखते हैं:
- नकद विकल्प %: दोनों विकल्पों के लिए एक ही समान कर दर होने पर, शुद्ध एकमुश्त राशि हमेशा शुद्ध वार्षिकी कुल योग का नकद विकल्प प्रतिशत होती है। कम नकद विकल्प अंतर को बढ़ाता है।
- कर दर: ऊँची दर हर शुद्ध आँकड़े को एक ही अनुपात में घटाती है। इस मॉडल में यह एकमुश्त राशि और वार्षिकी के बीच के अनुपात को नहीं बदलती।
- वर्ष: अधिक वर्षों का मतलब है एक ही कुल राशि पर छोटे वार्षिक भुगतान और लंबी प्रतीक्षा, इसलिए ब्रेक-ईवन दर बदल जाती है।
इस मॉडल की सीमाएँ: यह एक समान प्रभावी कर दर का उपयोग करता है। यह मुद्रास्फीति, वास्तविक वार्षिकी भुगतानों में निर्मित किसी वार्षिक वृद्धि, और रोके गए कर (withholding) तथा अंततः देय कर के बीच के अंतर को नज़रअंदाज़ करता है। वास्तविक लॉटरी के अपने नियम होते हैं, जो खेल और क्षेत्राधिकार (jurisdiction) के अनुसार बदलते हैं। यह सामान्य जानकारी है, वित्तीय, कर या कानूनी सलाह नहीं। अपनी परिस्थितियों के लिए एक योग्य पेशेवर से परामर्श करें।
मुख्य शब्दों की व्याख्या
- विज्ञापित जैकपॉट
- मुख्य पुरस्कार राशि, जो आमतौर पर कर से पहले सभी वार्षिकी भुगतानों का कुल योग होती है।
- नकद विकल्प (नकद मूल्य)
- वार्षिकी के बजाय तुरंत दी जाने वाली एकमुश्त राशि। यह विज्ञापित जैकपॉट का एक प्रतिशत है, जो पुरस्कार और ब्याज दरों के साथ बदलता है।
- वार्षिकी
- एकल भुगतान के बजाय निश्चित वर्षों में किए गए भुगतानों की एक श्रृंखला।
- वार्षिक भुगतान
- वार्षिकी में एक वर्ष का हिस्सा। यह कैलकुलेटर जैकपॉट को वर्षों में समान रूप से बाँटता है और फिर कर लगाता है।
- प्रभावी बनाम सीमांत कर दर
- प्रभावी दर कुल कर को कुल आय से भाग देने पर मिलती है। सीमांत दर केवल आय के अंतिम हिस्से पर लागू होती है। बड़ा पुरस्कार आय को ऊँचे कर-स्लैब में धकेल सकता है, इसलिए आप जो प्रभावी दर दर्ज करते हैं वह एक अनुमान है।
- संघीय विदहोल्डिंग (Federal withholding)
- भुगतान प्राप्त करने से पहले उसमें से काटा गया कर। संयुक्त राज्य अमेरिका में यह एक निश्चित प्रतिशत होता है और अंततः देय कर से भिन्न हो सकता है।
- वर्तमान मूल्य (Present value)
- भविष्य में प्राप्त होने वाले पैसे का आज का मूल्य, पैसे के समय-मूल्य के लिए छूट देने के बाद। एकमुश्त राशि पहले से ही एक वर्तमान मूल्य है।
- शुद्ध बनाम सकल राशि
- सकल वह राशि है जो कर से पहले की है। शुद्ध वह है जो कर चुकाने के बाद बचती है।
अक्सर पूछे जाने वाले सवाल
कौन-सा विकल्प बेहतर है? वार्षिकी में कुल रकम ज़्यादा दिखती है, लेकिन एकमुश्त रकम आपको तुरंत निवेश करने की आज़ादी देती है। अगर आपके निवेश का रिटर्न लॉटरी की अंतर्निहित वार्षिकी दर से ज़्यादा है, तो एकमुश्त विकल्प फ़ायदेमंद साबित हो सकता है।
क्या टैक्स दर सटीक है? अपनी संघीय (federal), राज्य (state) और स्थानीय टैक्स को मिलाकर बनी प्रभावी दर इस्तेमाल करें। बड़ी जीत अक्सर आपको सबसे ऊँचे टैक्स ब्रैकेट में पहुँचा देती है, इसलिए अमेरिका में 37%+ की दर एक आम अनुमान है। (भारत में लॉटरी जीत पर अलग नियम लागू होते हैं — आमतौर पर 30% फ्लैट टैक्स के साथ सरचार्ज और सेस — इसलिए अपने देश के नियमों के हिसाब से दर भरें।)
एकमुश्त रकम कम क्यों होती है? कैश ऑप्शन दरअसल वह आज की कीमत (present-day value) है जिसे लॉटरी निवेश करके पूरी वार्षिकी का भुगतान करती। इसी वजह से यह घोषित जैकपॉट से कम होती है।