このツールでできること
高額の宝くじに当せんすると、多くの場合「一括での一時金(キャッシュオプション)」を受け取るか、長期にわたって均等に分割される「年金形式」で受け取るかを選ぶことになります。このシミュレーターは、それぞれを税引後の金額で見積もり、横並びで比較できるようにしたものです。なお、税制や宝くじのルールは国や州によって大きく異なります。ここで示す数字はあくまで簡易的な試算であり、税務上の助言ではありません(米国の宝くじを例にした計算で、日本の宝くじとは仕組みが異なる点にご注意ください。日本では当せん金は非課税ですが、米国では多額の課税対象となります)。
使い方
表示されている当せん額(広告上のジャックポット額)、当せん額に対する現金受取率(一般的に50〜65%)、年金の受取年数(多くは30年)、そして実効税率の合計を入力してください。シミュレーターは、一時金の手取り額、年金の年間手取り額、そして全期間で受け取れる年金の合計額を表示します。
計算式の解説
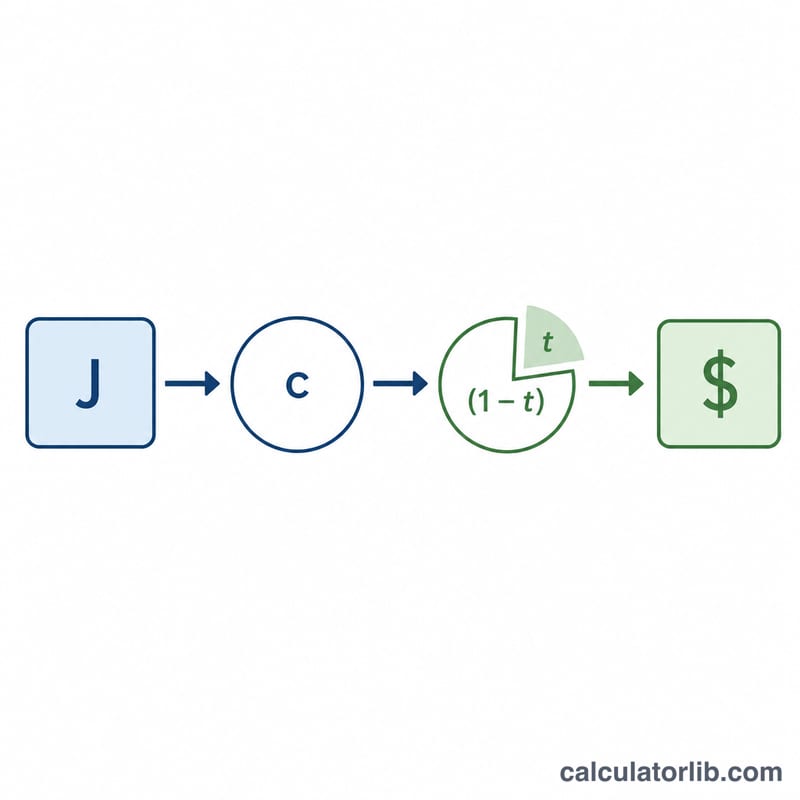
一時金は、当せん額に現金受取率を掛け、そこから税金を差し引いた金額です。$$\text{一時金} = J \times c \times (1 - t)$$ 年金は、広告上の当せん額をそのまま受取年数で均等に分け、各回の支払いから税金を差し引きます。$$\text{年金(年あたり)} = \frac{J}{n} \times (1 - t)$$ 年金は広告額がそのまま支払われるため合計は大きくなりますが、一時金は今すぐ受け取れる代わりに少なめの金額となり、その分を自分で運用できます。
計算例
当せん額1億ドル、現金受取率60%、年金30年、税率37%の場合。一時金の税引前は6,000万ドル、37%課税後は3,780万ドル。年金は1年あたり $$\frac{1\text{億ドル}}{30} \times 0.63 = 210\text{万ドル}$$ となり、30年間の合計は6,300万ドルになります。
異なるシナリオにおける一括受取と年金受取の比較
以下の表は、計算ツールの計算式を1億ドルの公表ジャックポットに適用したものです。税引後の一括受取額 = \(J \times c \times (1 - t)\)、税引後の年間年金支払額 = \((J \div n) \times (1 - t)\)、税引後の年金総額 = \(J \times (1 - t)\) です。ここで \(J\) はジャックポット、\(c\) は一括受取の割合、\(t\) は一律の税率、\(n\) は年金の支払年数です。各年の支払額は同額と仮定しています。
| シナリオ(一括受取の割合 / 税率 / 年数) | 税引後の一括受取額 | 税引後の年間年金支払額 | 税引後の年金総額 |
|---|---|---|---|
| A: 50% / 24% / 20年 | $38,000,000 | $3,800,000 | $76,000,000 |
| B: 60% / 24% / 20年 | $45,600,000 | $3,800,000 | $76,000,000 |
| C: 60% / 32% / 30年 | $40,800,000 | $2,266,667(四捨五入) | $68,000,000 |
| D: 65% / 37% / 30年 | $40,950,000 | $2,100,000 | $63,000,000 |
シナリオDの計算確認:一括受取額 \(= 100{,}000{,}000 \times 0.65 \times (1 - 0.37) = 65{,}000{,}000 \times 0.63 = 40{,}950{,}000\)。年間の年金支払額 \(= (100{,}000{,}000 \div 30) \times 0.63 \approx 2{,}100{,}000\)、年金総額 \(= 100{,}000{,}000 \times 0.63 = 63{,}000{,}000\)。
このモデルでは、年金総額は支払年数に左右されないことに注意してください。年数は同じ総額を年々の支払いにどう分けるかを変えるだけです。
結果の解釈
一括受取額は現在価値、つまり今受け取れるお金です。年金は数年にわたって支払われる将来の支払いの流れです。年金総額は帳面上は大きく見えますが、これは貨幣の時間価値で割り引かれていないためで、支払いは後になります。
損益分岐の考え方。損益分岐利回りとは、税引後の一括受取額を投資した場合に、選択した年数にわたって年金と同じ年間支払額を賄えるまで増えるための年間利回りのことです。税引後・手数料控除後でその利回りを上回ると期待できれば、一括受取の方が有利になります。下回ると期待できれば、年金の方が有利です。計算ツールはこの利回りを自動では計算しませんが、税引後の一括受取額、税引後の年間支払額、年数を比べることで検討できます。
入力値の影響:
- 一括受取の割合(%):両方の受取方法に一律の税率を適用するため、税引後の一括受取額は常に税引後の年金総額の一括受取割合分になります。一括受取の割合が低いほど、両者の差は広がります。
- 税率:税率が高いほど、税引後のすべての金額が同じ割合で減ります。このモデルでは、一括受取額と年金額の比率は変わりません。
- 年数:年数が多いほど、同じ総額に対する年間支払額は少なくなり、受け取るまでの期間も長くなるため、損益分岐利回りも変わります。
このモデルの制約:このモデルは一律の実効税率を使用します。インフレ、実際の年金支払いに組み込まれた年々の増額、源泉徴収額と最終的に納める税額の違いは考慮していません。実際の宝くじにはそれぞれ独自のルールがあり、くじの種類や管轄地域によって異なります。これは一般的な情報であり、金融、税務、法律に関する助言ではありません。ご自身の状況については、資格を持つ専門家にご相談ください。
用語解説
- 公表ジャックポット
- 見出しに掲載される賞金額で、通常は税引前の全年金支払額の合計です。
- 一括受取の金額(解約返戻金)
- 年金の代わりに即時に支払われる一括の金額です。公表ジャックポットに対する割合で示され、賞金額や金利によって変動します。
- 年金
- 一度に支払われる代わりに、一定の年数にわたって分割して支払われる一連の金額です。
- 年間支払額
- 年金の1年分の額です。この計算ツールは、ジャックポットを年数で均等に割り、そのうえで税金を適用します。
- 実効税率と限界税率
- 実効税率は、総税額を総所得で割った率です。限界税率は、所得の最後の部分にのみ適用される税率です。高額の賞金によって所得がより高い税率区分に入ることがあるため、入力する実効税率は見積もりです。
- 連邦源泉徴収
- 受け取る前に支払金から差し引かれる税金です。米国では固定割合で、最終的に納める税額と異なる場合があります。
- 現在価値
- 将来受け取るお金を、貨幣の時間価値で割り引いた今日の価値です。一括受取額はすでに現在価値です。
- 税引後と税引前の金額
- 税引前(総額)は税金を差し引く前の金額です。税引後(手取り)は税金を差し引いた後に残る金額です。
よくある質問
どちらを選ぶべき? 年金のほうが額面上の合計は大きくなりますが、一時金ならすぐに運用を始められます。あなたの運用利回りが宝くじの「実質年金利率」を上回るなら、一時金のほうが有利になることもあります。
税率はこれで正確? 連邦・州・地方を合わせた実効税率を入力してください。高額当せんは最高税率帯に達することが多く、米国では37%以上を前提とするのが一般的です。
なぜ一時金は少ないの? 現金受取額は、本来であれば宝くじ運営側が運用して年金全額をまかなうための「現在価値」にあたります。そのため、広告上の当せん額よりも小さくなるのです。