この計算ツールでできること
退職時や転職時に確定給付型の年金(米国のDBプランなど)がある場合、「生涯にわたり毎年保証された年金を受け取る」か、「今まとまった一時金を一括で受け取る」かの選択を迫られることがあります。この計算ツールは、毎年受け取る年金を現在価値ベースの一時金換算額に変換し、提示された一括受取額と直接比較できるようにするものです。なお、本ツールはあくまで一般的な試算であり、税務・投資のアドバイスではありません。年金の制度は国やプランによって大きく異なります(日本の企業年金や確定拠出年金(DC・iDeCo)とは仕組みが異なる点にご注意ください)。
使い方
年間の年金受取額(1年あたりに受け取る合計額)、割引率(他の運用で現実的に期待できる利回り。例:4〜6%)、そしてプランから提示されている一時金額を入力します。計算ツールが年金収入の現在価値(換算額)を算出し、どちらの選択肢が金額面で有利かを表示します。
計算式の解説
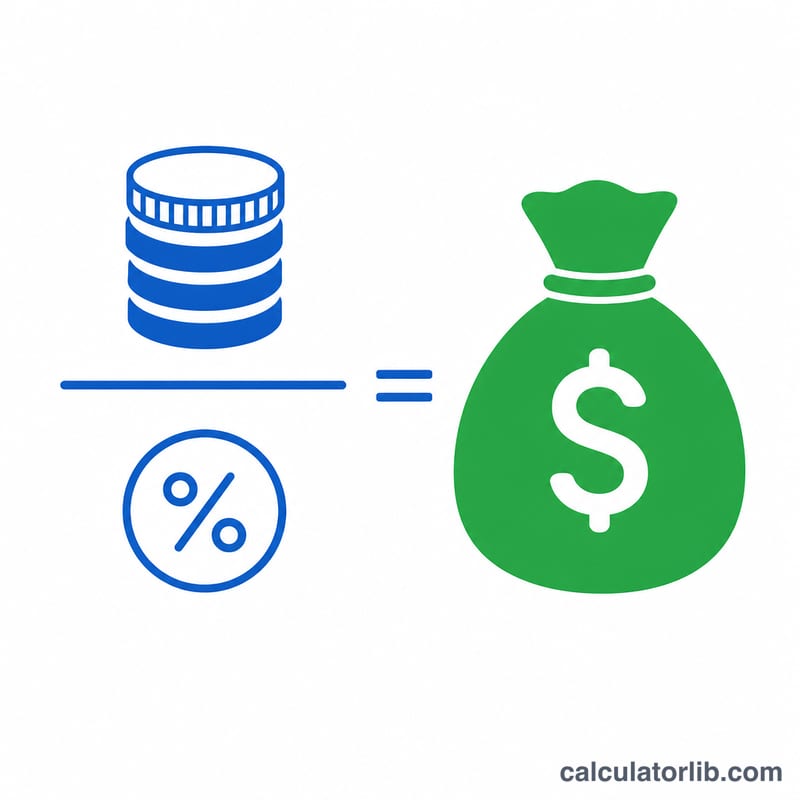
終身年金は「永久年金(パーペチュイティ)」、つまり永遠に続く一定額の支払いの流れとして扱えます。永久年金の現在価値は、年間受取額を割引率で割るだけで求められます。
$$\text{一時金換算額} = \frac{\text{年間の年金受取額}}{\text{割引率}}$$
割引率が高いほど年金の現在価値は下がります(今手元にあるお金の価値が相対的に高くなるため)。その結果、一時金のほうが有利に見えやすくなります。
計算例
たとえば年金が年間$30,000で、割引率を5%とします。すると一時金換算額は $$30{,}000 \div 0.05 = 600{,}000$$ となります。プランからの提示額が $450,000 にとどまる場合、年金のほうが $150,000 分価値が高いことになり、純粋な金額面では年金を選ぶほうが有利という結果になります。
日本の平均寿命
日本の人々が出生時から平均して何年生きるか、世界との比較(世界銀行)。
- 平均寿命 2024
- 84.0年
- 世界 2024
- 73.5年
- 1960年からの変化
- +16.3年
直近の変化 変化なし 0.0年 2024年:84.0年(2023年は84.0年)。
2024年に日本で生まれた子どもの平均寿命は84.0年です(世界:73.5年)。
| 年 | 日本 | 世界 |
|---|---|---|
| 2024 | 84.0 | 73.5 |
| 2020 | 84.6 | 72.2 |
| 2010 | 82.8 | 70.7 |
| 2000 | 81.1 | 67.7 |
| 1990 | 78.8 | 65.1 |
| 1980 | 76.0 | 62.2 |
| 1970 | 71.9 | 57.9 |
| 1960 | 67.7 | 50.9 |
出生時平均余命は人口全体の平均であり、個人の予測ではありません。
日本と他の国
出生時平均余命(年)— 各国の最新の公表年。
- 日本 84.0年 (2024)
- 韓国 83.6年 (2024)
- フランス 83.0年 (2024)
- サウジアラビア 79.0年 (2024)
- アメリカ合衆国 78.9年 (2024)
- 中国 78.0年 (2024)
- トルコ 77.4年 (2024)
- メキシコ 75.3年 (2024)
- ベトナム 74.7年 (2024)
- 世界 73.5年 (2024)
- ロシア 73.4年 (2024)
- インド 72.2年 (2024)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2024 データ更新日 2026-10-18 · 古い値
出典: The World Bank Group CC BY 4.0
差と変化は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
よくある質問
割引率は何%にすればいい? 長期的に低〜中リスクの運用で得られそうな利回りに近い数値を使うのが目安で、一般的には4〜6%程度です。割引率を高く設定するほど、一時金が有利という結果になります。
インフレや平均寿命は考慮されている? いいえ。この永久年金モデルは支払いが無期限に続くことを前提としており、インフレ・税金・遺族給付は考慮していません。あくまで最初のざっくりした比較としてお使いください。
年金のほうが「価値が高い」のに一時金を選ぶ理由は? 一時金には、資金の柔軟性、相続できる可能性、プランの破綻リスクからの保護といったメリットがあります。これらは本ツールでは金額に反映されていません。