年金計算ツールとは?
この計算ツールは、確定給付(DB=Defined Benefit)型の年金制度から受け取れる老後の年金額を試算するものです。DB制度では、勤続年数・給与・制度ごとに定められた給付乗率(accrual rate)を組み合わせた計算式によって、受給額があらかじめ保証されています。標準的なDB計算式を採用している制度であれば国を問わず利用できますが、実際の受給額や条件は必ずご自身の制度(年金基金・運営機関)にご確認ください。なお、これは海外でよく見られる確定給付型の計算式で、日本の厚生年金や国民年金とは仕組みが異なります。
使い方
次の3つの数値を入力してください。勤続年数(制度の加入期間。これまでの期間、または見込み期間)、平均給与(制度で年金計算の基礎となる給与。多くの場合、退職前数年間の平均額)、そして給付乗率(%)です。給付乗率は一般的に勤続1年あたり1%〜2.5%の範囲が目安です。入力すると、年間および月額の年金見込み額が表示されます。
計算式の仕組み
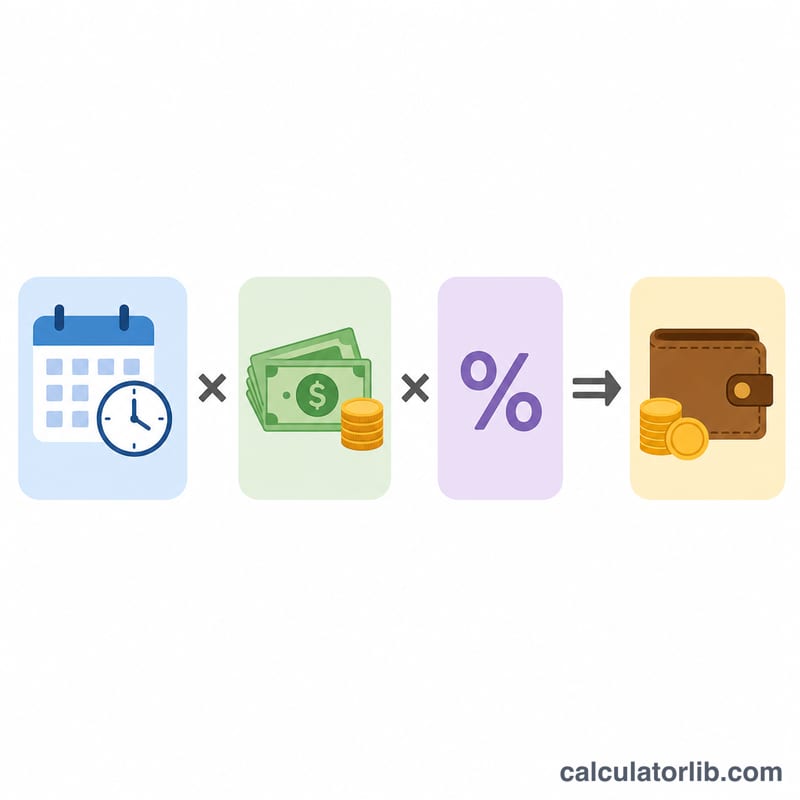
基本となる計算式は次のとおりです。
$$\text{年間年金額} = \text{勤続年数} \times \text{平均給与} \times \left( \frac{\text{給付乗率}}{100} \right)$$給付乗率(乗数・マルチプライヤーとも呼ばれます)は、勤続1年ごとに積み上がる給与の割合を表します。たとえば「60分の1」方式はおよそ1.67%、「80分の1」方式は1.25%に相当します。
計算例
勤続年数30年、平均給与60,000ドル、給付乗率2%の場合、年間年金額は $$30 \times \$60{,}000 \times 0.02 = \$36{,}000$$ 年間36,000ドル、月額にすると3,000ドルとなります。
異なるシナリオにおける年金の試算
以下の各金額は \(\text{勤続年数} \times \text{最終平均給与} \times \frac{\text{率}}{100}\) で計算され、月額は年額を12で割った金額です。すべての金額は総額(税引前)です。つまり、税金控除前、インフレ調整前、早期退職による減額前の金額です。
| 勤続年数 | 最終平均給与 | 年金付与率 | 年間総年金額 | 月間総年金額 |
|---|---|---|---|---|
| 20 | $60,000 | 1.67% | $20,040 | $1,670 |
| 30 | $60,000 | 1.67% | $30,060 | $2,505 |
| 40 | $60,000 | 1.67% | $40,080 | $3,340 |
| 20 | $60,000 | 2% | $24,000 | $2,000 |
| 30 | $60,000 | 2% | $36,000 | $3,000 |
| 40 | $60,000 | 2% | $48,000 | $4,000 |
| 30 | $85,000 | 1.67% | $42,585 | $3,548.75 |
| 30 | $85,000 | 2% | $51,000 | $4,250 |
計算例: 勤続30年、最終平均給与60,000ドル、付与率1.67%の場合、\(30 \times 60{,}000 \times \frac{1.67}{100} = 1{,}800{,}000 \times 0.0167 = 30{,}060\) が年額、\(30{,}060 \div 12 = 2{,}505\) が月額となります。
付与率を1.67%から2%に上げると、同じ勤続年数と給与でも年金は約20%増加し、最終平均給与が高いほど結果は比例して増えます。実際の制度では上限、最低額、別のルールが適用される場合があるため、これらの数値はあくまで例示です。
一般的な付与率と分数
制度によっては、付与率をパーセントではなく、勤続1年あたりの給与の割合(例:1/60)で示す場合があります。下表は一般的な分数を換算し、勤続30年後の最終平均給与10,000ドルあたりの年間年金額を、正確な分数を用いて示しています(\(30 \times 10{,}000 \times \text{率}\))。
| 分数 | 年あたりの割合 | 最終平均給与10,000ドルあたりの年間年金額(30年) |
|---|---|---|
| 1/80 | 1.25% | $3,750.00 |
| 1/70 | ≈ 1.43% | $4,285.71 |
| 1/60 | ≈ 1.67% | $5,000.00 |
| 1/50 | 2% | $6,000.00 |
| 1/45 | ≈ 2.22% | $6,666.67 |
| 1/40 | 2.5% | $7,500.00 |
正確な分数1/60ではなく、1.67%のような丸めた割合を入力すると、結果はわずかに異なります(10,000ドルに対して30年、1.67%では5,010ドルとなり、5,000ドルにはなりません)。自分に適用される付与率や、勤続年数や給与水準によって変わるかどうかは、制度の文書で必ず確認してください。付与率は制度、雇用主、国によって異なります。
年金に関する主要用語の定義
- 確定給付型年金制度
- 給付額が、個人の投資口座の残高ではなく、勤続年数や給与などに基づく計算式によって定められる退職年金制度。
- 勤続年数(算定対象期間)
- 制度が給付額の算定に含める在職期間。適格要件、勤務の中断、買い取りによる勤務期間などの制度ルールにより、実際の総在職期間とは異なる場合があります。
- 最終平均給与
- キャリア終盤の一定期間(制度で定められた直近3年または5年など)における、年金算定対象給与の平均。
- 年金算定対象給与
- 給付額の計算に制度が含める収入の部分。残業代やボーナスを除外する制度もあります。
- 付与率(乗数)
- 勤続1年ごとに最終平均給与に対して得られる割合。例:1.67%(1/60)または2%。
- 総額年金と純額年金
- 総額年金は、控除前に計算式によって算出された金額です。純額年金は、税金や保険料などの控除後に実際に受け取る金額です。
- 早期退職による減額
- 年金の受給開始が制度上の通常退職年齢より前になる場合に、一部の制度で適用される給付額の減額。受給期間が長くなることを反映するものが多い。
- 生活費調整(COLA)
- インフレによる目減りを補うために年金支給額を定期的に増額する仕組み。適用の有無や算定方法は制度によって異なります。
よくある質問
確定拠出型(DC)にも使えますか? いいえ。401(k)などのDC(確定拠出)制度は運用成果によって受給額が変わり、勤続年数と給与に基づく計算式は用いません。この計算ツールは確定給付(DB)制度専用です。
インフレや早期退職による減額は反映されますか? いいえ。表示されるのは、物価スライド調整・税金・早期退職時の数理的減額などを差し引く前の総額(グロス)です。
給付乗率は何を使えばよいですか? ご自身の制度の規約をご確認ください。一般的には勤続1年あたり1.25%・1.67%・2%などが用いられています。