

什么是退休金计算器?
退休金计算器用来估算你从确定给付制(Defined-Benefit,简称 DB)退休金计划中能领到的退休收入。这类计划会按照一套固定公式发放有保障的退休金,公式中会用到你的服务年资、薪资以及计划设定的累积率。需要说明的是,确定给付制在欧美(如英国职业养老金、美国部分公务员与企业年金)较为常见,而中国大陆的基本养老保险(社保养老金)采用的是另一套个人账户加基础养老金的计算方式,并不完全适用本公式。只要你的计划遵循标准的 DB 公式,本工具都可用于初步测算,但具体条款请务必以你所在计划管理方的说明为准。
如何使用
请输入三个数值:你的服务年资(你已经参加或预计将参加该计划的年数)、最终平均薪资(计划用于计算退休金的应计薪资平均值,通常取你最后几年的平均工资)以及以百分比表示的累积率。常见的累积率介于每服务一年 1% 到 2.5% 之间。计算器会给出你估算的年度与每月退休金。
公式详解
核心计算方式为:
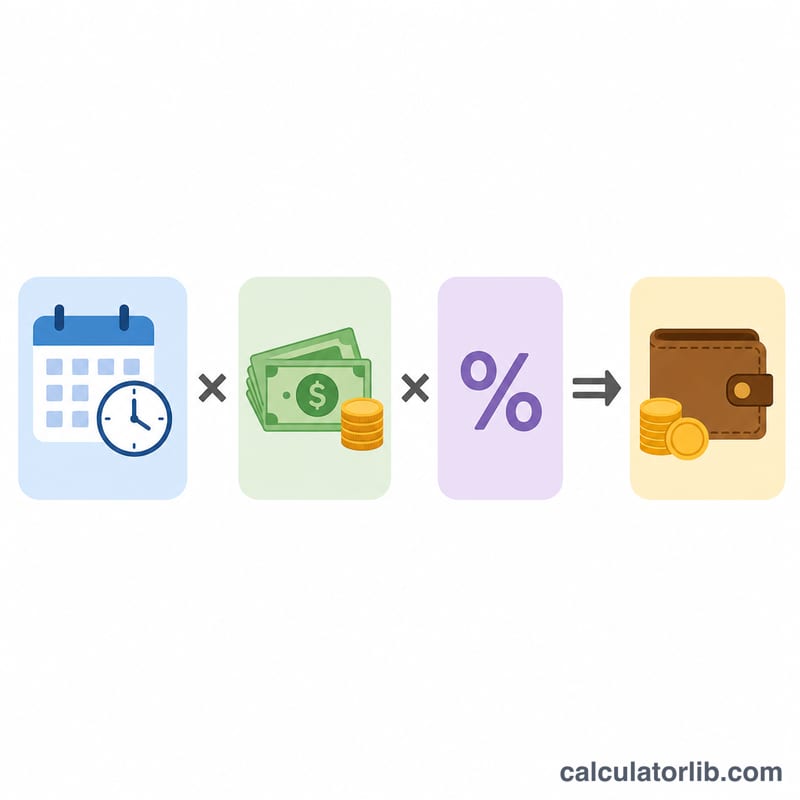
$$\text{年度退休金} = \text{服务年资} \times \text{最终平均薪资} \times \left(\frac{\text{累积率}}{100}\right)$$
累积率(也称为倍数)是指你每服务一年所累积的薪资比例。例如「六十分之一」制大约相当于 \(1.67\%\),而「八十分之一」制则为 \(1.25\%\)。
实例演算
假设你有 30 年服务年资,最终平均薪资为 60,000 美元,累积率为 2%。那么你的年度退休金为 $$30 \times 60{,}000 \text{ 美元} \times 0.02 = 36{,}000 \text{ 美元/年}$$ 每年 36,000 美元,折合每月 3,000 美元。
不同情景下的养老金估算
下表中的每个数字按 \(\text{Years} \times \text{Final Average Salary} \times \frac{\text{Rate}}{100}\) 计算,月度金额等于年度金额除以 12。所有金额均为税前总额:即未扣税、未做通胀调整,也未扣除提前退休的减额。
| 服务年限 | 最终平均工资 | 应计率 | 年度税前养老金 | 月度税前养老金 |
|---|---|---|---|---|
| 20 | $60,000 | 1.67% | $20,040 | $1,670 |
| 30 | $60,000 | 1.67% | $30,060 | $2,505 |
| 40 | $60,000 | 1.67% | $40,080 | $3,340 |
| 20 | $60,000 | 2% | $24,000 | $2,000 |
| 30 | $60,000 | 2% | $36,000 | $3,000 |
| 40 | $60,000 | 2% | $48,000 | $4,000 |
| 30 | $85,000 | 1.67% | $42,585 | $3,548.75 |
| 30 | $85,000 | 2% | $51,000 | $4,250 |
计算示例:对于30年服务年限、60,000美元工资和1.67%的应计率,\(30 \times 60{,}000 \times \frac{1.67}{100} = 1{,}800{,}000 \times 0.0167 = 30{,}060\) 每年,或 \(30{,}060 \div 12 = 2{,}505\) 每月。
在服务年限和工资相同的情况下,将应计率从1.67%提高到2%,养老金约增加20%;最终平均工资越高,结果也按比例增加。实际养老金计划可能设有上限、最低标准或其他不同规则,因此这些数字仅供参考说明。
常见应计率与分数
一些养老金计划以每年服务对应工资的分数(例如1/60)而非百分比来表示应计率。下表列出了常见分数的换算,并显示在30年服务年限后,每10,000美元最终平均工资对应的年度养老金,计算使用精确分数(\(30 \times 10{,}000 \times \text{rate}\))。
| 分数 | 每年百分比 | 每10,000美元最终平均工资的年度养老金(30年) |
|---|---|---|
| 1/80 | 1.25% | $3,750.00 |
| 1/70 | ≈ 1.43% | $4,285.71 |
| 1/60 | ≈ 1.67% | $5,000.00 |
| 1/50 | 2% | $6,000.00 |
| 1/45 | ≈ 2.22% | $6,666.67 |
| 1/40 | 2.5% | $7,500.00 |
如果你输入的是四舍五入后的百分比(如1.67%),而不是精确分数1/60,结果会略有不同(以10,000美元计,30年、1.67%的结果为5,010美元,而非5,000美元)。适用于你的应计率,以及它是否随服务年限或薪资水平变化,必须以你的养老金计划文件为准。应计率因计划、雇主和国家而异。
关键养老金术语释义
- 固定收益型养老金计划
- 一种退休计划,其待遇由公式确定,通常基于服务年限和工资,而非个人投资账户的余额。
- 服务年限(计入服务年限)
- 计划计入待遇计算的工作年限。它可能与总就业时长不同,取决于资格、服务中断或购买服务等计划规则。
- 最终平均工资
- 员工在职业生涯末期一段特定时期内可计入养老金的工资平均值,例如最高的三年或五年,具体由计划规定。
- 可计入养老金的工资
- 计划在计算待遇时计入的那部分收入。一些计划不包括加班费或奖金等项目。
- 应计率(乘数)
- 每完成一年服务所获得的最终平均工资百分比,例如1.67%(1/60)或2%。
- 税前与税后养老金
- 税前养老金是按公式计算、扣除前的金额。税后养老金是在扣除税款及其他费用(如保险费)后实际领取的金额。
- 提前退休减额
- 当养老金在计划规定的正常退休年龄之前开始支付时,一些计划所适用的待遇削减,通常用于反映更长的预期领取期限。
- 生活成本调整(COLA)
- 为抵消通货膨胀而定期提高养老金支付额。是否适用以及如何设定,取决于计划。
常见问题
这适用于确定缴费制计划吗?不适用。确定缴费制(DC,例如美国的 401(k))取决于投资收益,而非按年资和薪资计算的公式。本工具仅适用于确定给付制计划。
它会考虑通货膨胀或提前退休的减额吗?不会。它给出的是税前、未经生活成本调整、也未扣除提前退休精算减额的毛额数字。
我该用多少累积率?请查阅你的计划文件——常见的累积率为每服务一年 \(1.25\%\)、\(1.67\%\) 或 \(2\%\)。














