

पेंशन कैलकुलेटर क्या है?
पेंशन कैलकुलेटर उस रिटायरमेंट आय का अनुमान देता है जो आपको डिफ़ाइंड-बेनिफिट (DB) पेंशन प्लान से मिलने की उम्मीद है। ऐसे प्लान एक तय फ़ॉर्मूले के आधार पर गारंटीशुदा आय देते हैं, जिसमें आपकी सेवा अवधि, आपका वेतन और आपकी योजना द्वारा निर्धारित एक निश्चित एक्रुअल दर का इस्तेमाल होता है। यह टूल किसी भी ऐसे प्लान के लिए काम करता है जो मानक DB फ़ॉर्मूले का पालन करता है, चाहे वह किसी भी देश का हो — पर सटीक शर्तें हमेशा अपने प्लान एडमिनिस्ट्रेटर से ज़रूर पुष्टि करें। (ध्यान दें: भारत में EPS या NPS जैसे नियम अलग होते हैं, इसलिए अपनी योजना की शर्तें देख लें।)
इसका इस्तेमाल कैसे करें
तीन मान दर्ज करें: आपकी सेवा के वर्ष (आप कितने समय से प्लान के सदस्य हैं या रहेंगे), आपका अंतिम औसत वेतन (आपकी योजना में इस्तेमाल होने वाला औसत पेंशन-योग्य वेतन — अक्सर आपके आख़िरी कुछ वर्षों का औसत), और प्रतिशत में आपके प्लान की एक्रुअल दर। आमतौर पर एक्रुअल दर प्रति सेवा वर्ष 1% से 2.5% के बीच होती है। कैलकुलेटर आपकी अनुमानित सालाना और मासिक पेंशन बता देगा।
फ़ॉर्मूला समझें
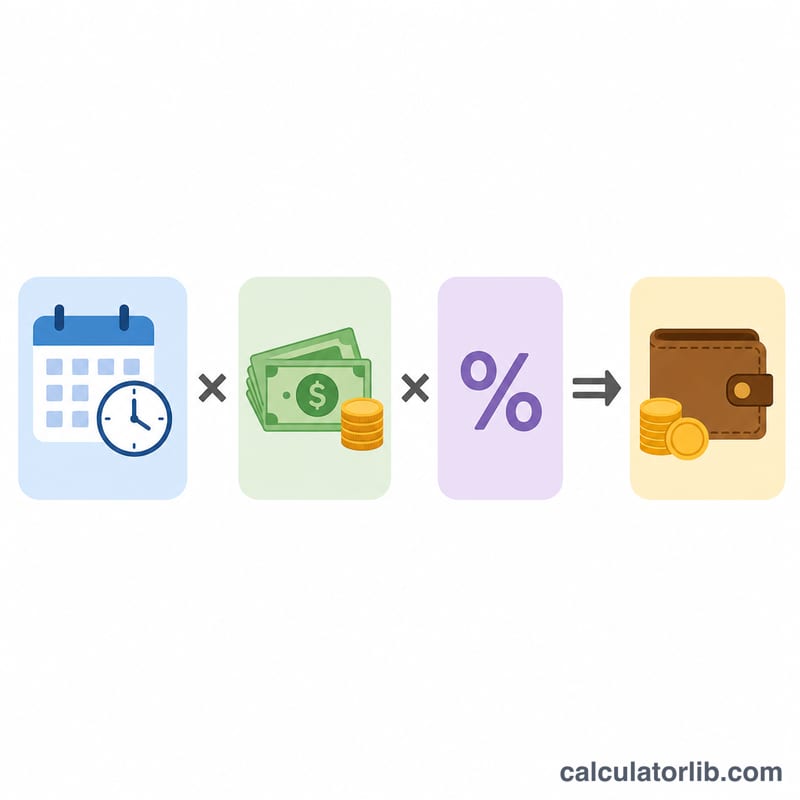
मूल गणना इस प्रकार है:
$$\text{सालाना पेंशन} = \text{सेवा के वर्ष} \times \text{अंतिम औसत वेतन} \times \left( \frac{\text{एक्रुअल दर}}{100} \right)$$
एक्रुअल दर (जिसे मल्टीप्लायर भी कहते हैं) वह हिस्सा है जो आप हर सेवा वर्ष के लिए वेतन से कमाते हैं। 1/60वें भाग वाली योजना लगभग 1.67% के बराबर होती है, जबकि 1/80वें भाग वाली योजना 1.25% होती है।
उदाहरण के साथ समझें
मान लीजिए आपकी सेवा 30 वर्ष है, अंतिम औसत वेतन $60,000 है, और एक्रुअल दर 2% है। तो आपकी सालाना पेंशन होगी $$30 \times \$60{,}000 \times 0.02 = \$36{,}000 \text{ प्रति वर्ष}$$ यानी $3,000 प्रति माह।
विभिन्न परिदृश्यों में पेंशन अनुमान
नीचे दिया प्रत्येक आंकड़ा \(\text{Years} \times \text{Final Average Salary} \times \frac{\text{Rate}}{100}\) से निकाला गया है, और मासिक आंकड़ा वार्षिक आंकड़े को 12 से भाग देकर मिलता है। सभी राशियाँ सकल हैं: ये कर से पहले, किसी भी मुद्रास्फीति समायोजन से पहले, और किसी भी जल्दी-सेवानिवृत्ति कटौती से पहले की हैं।
| सेवा के वर्ष | अंतिम औसत वेतन | संचय दर | वार्षिक सकल पेंशन | मासिक सकल पेंशन |
|---|---|---|---|---|
| 20 | $60,000 | 1.67% | $20,040 | $1,670 |
| 30 | $60,000 | 1.67% | $30,060 | $2,505 |
| 40 | $60,000 | 1.67% | $40,080 | $3,340 |
| 20 | $60,000 | 2% | $24,000 | $2,000 |
| 30 | $60,000 | 2% | $36,000 | $3,000 |
| 40 | $60,000 | 2% | $48,000 | $4,000 |
| 30 | $85,000 | 1.67% | $42,585 | $3,548.75 |
| 30 | $85,000 | 2% | $51,000 | $4,250 |
गणना का उदाहरण: 30 वर्ष, $60,000 और 1.67% के लिए, \(30 \times 60{,}000 \times \frac{1.67}{100} = 1{,}800{,}000 \times 0.0167 = 30{,}060\) प्रति वर्ष, या \(30{,}060 \div 12 = 2{,}505\) प्रति माह।
समान सेवा और वेतन के लिए 1.67% से 2% करने पर पेंशन लगभग 20% बढ़ जाती है, और अधिक अंतिम औसत वेतन परिणाम को अनुपात में बढ़ाता है। वास्तविक योजनाओं में सीमाएँ, न्यूनतम राशियाँ, या अलग नियम लागू हो सकते हैं, इसलिए ये आंकड़े केवल उदाहरण के लिए हैं।
सामान्य संचय दरें और भिन्न
कुछ योजनाएँ संचय दर को प्रतिशत के बजाय सेवा के प्रति वर्ष वेतन के भिन्न के रूप में बताती हैं (जैसे 1/60)। तालिका सामान्य भिन्नों को परिवर्तित करती है और 30 वर्ष की सेवा के बाद, $10,000 अंतिम औसत वेतन पर वार्षिक पेंशन दिखाती है, जिसकी गणना सटीक भिन्न से की गई है (\(30 \times 10{,}000 \times \text{rate}\))।
| भिन्न | प्रति वर्ष प्रतिशत | $10,000 अंतिम औसत वेतन पर वार्षिक पेंशन (30 वर्ष) |
|---|---|---|
| 1/80 | 1.25% | $3,750.00 |
| 1/70 | ≈ 1.43% | $4,285.71 |
| 1/60 | ≈ 1.67% | $5,000.00 |
| 1/50 | 2% | $6,000.00 |
| 1/45 | ≈ 2.22% | $6,666.67 |
| 1/40 | 2.5% | $7,500.00 |
यदि आप सटीक भिन्न 1/60 के बजाय 1.67% जैसा गोल प्रतिशत दर्ज करते हैं, तो परिणाम थोड़ा अलग होता है ($10,000 पर 30 वर्ष और 1.67% से $5,000 के बजाय $5,010 मिलता है)। आपके लिए लागू संचय दर, और क्या वह सेवा या वेतन स्तर के साथ बदलती है, इसकी पुष्टि आपके योजना दस्तावेज़ों में की जानी चाहिए। दरें योजना, नियोक्ता और देश के अनुसार भिन्न होती हैं।
मुख्य पेंशन शब्दों की परिभाषाएँ
- परिभाषित-लाभ योजना
- एक सेवानिवृत्ति योजना जिसमें लाभ एक सूत्र द्वारा तय होता है, आमतौर पर सेवा और वेतन के आधार पर, न कि किसी व्यक्तिगत निवेश खाते के शेष के आधार पर।
- सेवा के वर्ष (गिनी गई सेवा)
- वह अवधि जितनी रोज़गार को योजना लाभ की गणना में गिनती है। यह कुल नियोजन अवधि से भिन्न हो सकती है, जो पात्रता, सेवा में अंतराल, या खरीदी गई सेवा जैसे योजना नियमों पर निर्भर करता है।
- अंतिम औसत वेतन
- किसी कर्मचारी के पेंशन योग्य वेतन का औसत, उसके करियर के अंत के निकट एक निर्धारित अवधि में, जैसे योजना द्वारा निर्दिष्ट सबसे अधिक तीन या पाँच वर्ष।
- पेंशन योग्य वेतन
- कमाई का वह हिस्सा जिसे योजना लाभ की गणना करते समय गिनती है। कुछ योजनाएँ ओवरटाइम या बोनस जैसी मदों को बाहर रखती हैं।
- संचय दर (गुणक)
- प्रत्येक सेवा वर्ष के लिए अंतिम औसत वेतन का अर्जित प्रतिशत, जैसे 1.67% (1/60) या 2%।
- सकल बनाम शुद्ध पेंशन
- सकल पेंशन वह राशि है जो कटौतियों से पहले सूत्र द्वारा गणना की जाती है। शुद्ध पेंशन वह है जो कर और बीमा प्रीमियम जैसी अन्य कटौतियों के बाद प्राप्त होती है।
- जल्दी-सेवानिवृत्ति कटौती
- कुछ योजनाओं द्वारा लागू लाभ में कमी, जब भुगतान योजना की सामान्य सेवानिवृत्ति आयु से पहले शुरू होता है, जो अक्सर लंबी अपेक्षित भुगतान अवधि को दर्शाने के लिए होती है।
- जीवन-यापन लागत समायोजन (COLA)
- मुद्रास्फीति की भरपाई के लिए पेंशन भुगतान में समय-समय पर होने वाली वृद्धि। यह लागू होता है या नहीं, और इसे कैसे तय किया जाता है, यह योजना पर निर्भर करता है।
अक्सर पूछे जाने वाले सवाल
क्या यह डिफ़ाइंड-कंट्रिब्यूशन प्लान के लिए है? नहीं। DC प्लान (जैसे 401(k)) निवेश रिटर्न पर निर्भर करते हैं, न कि सेवा-और-वेतन वाले फ़ॉर्मूले पर। यह टूल डिफ़ाइंड-बेनिफिट योजनाओं के लिए है।
क्या यह महँगाई या जल्दी रिटायरमेंट की कटौती को ध्यान में रखता है? नहीं। यह एक सकल (ग्रॉस) आँकड़ा देता है, जो कॉस्ट-ऑफ़-लिविंग समायोजन, टैक्स, या जल्दी रिटायरमेंट पर होने वाली एक्चुअरियल कटौती से पहले का है।
मुझे कौन-सी एक्रुअल दर इस्तेमाल करनी चाहिए? अपने प्लान के दस्तावेज़ देखें — आम दरें प्रति सेवा वर्ष 1.25%, 1.67%, या 2% होती हैं।














