

Что такое калькулятор пенсии?
Калькулятор пенсии помогает оценить доход на пенсии, который вы получите от плана с установленными выплатами (defined-benefit, DB). Такие планы гарантируют фиксированный доход, рассчитанный по формуле, в которую входят ваш стаж, размер зарплаты и фиксированная ставка начисления, заданная пенсионной схемой. Подобные планы распространены за рубежом (например, в Великобритании, США, Канаде) и заметно отличаются от привычной российской системы с ИПК и накопительной частью. Инструмент подходит для любого плана, работающего по стандартной DB-формуле, но точные условия всегда стоит уточнить у администратора вашего плана.
Как пользоваться калькулятором
Введите три значения: ваш стаж участия (сколько лет вы состоите или будете состоять в плане), вашу среднюю зачётную зарплату (учитываемый схемой средний заработок — часто это среднее за последние несколько лет) и ставку начисления вашего плана в процентах. Типичные ставки — от 1% до 2,5% за каждый год стажа. Калькулятор покажет ориентировочную пенсию в год и в месяц.
Разбор формулы
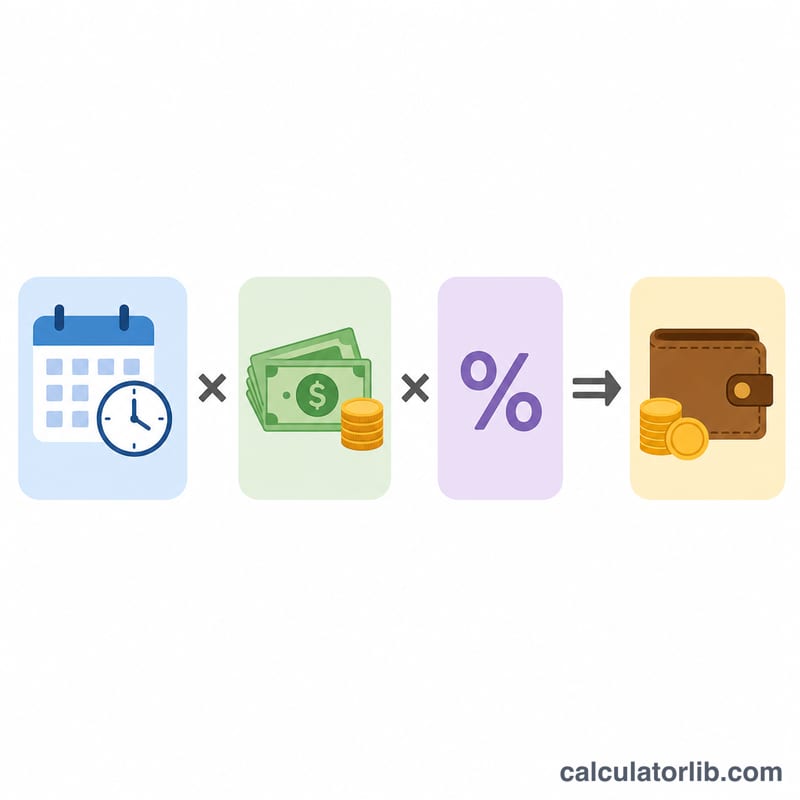
В основе расчёта лежит формула:
$$\text{Годовая пенсия} = \text{Стаж} \times \text{Средняя зарплата} \times \left(\frac{\text{Ставка начисления}}{100}\right)$$
Ставка начисления (её также называют множителем) — это доля зарплаты, которую вы зарабатываете за каждый год стажа. Схема «1/60» соответствует примерно \(1{,}67\%\), а схема «1/80» — \(1{,}25\%\).
Пример расчёта
Допустим, у вас 30 лет стажа, средняя зарплата $60 000 и ставка начисления 2%. Тогда годовая пенсия составит $$30 \times \$60\,000 \times 0{,}02 = \$36\,000 \text{ в год},$$ то есть $3 000 в месяц.
Частые вопросы
Подходит ли он для планов с установленными взносами? Нет. Планы с установленными взносами (например, американский 401(k)) зависят от доходности инвестиций, а не от формулы со стажем и зарплатой. Этот инструмент — для планов с установленными выплатами (DB).
Учитывает ли он инфляцию и снижение за досрочный выход? Нет. Калькулятор даёт сумму «до вычетов» — без индексации, налогов и актуарного уменьшения при досрочном выходе на пенсию.
Какую ставку начисления указывать? Сверьтесь с документами вашего плана — чаще всего встречаются ставки \(1{,}25\%\), \(1{,}67\%\) или \(2\%\) за год стажа.
Оценки пенсии в различных сценариях
Каждая сумма ниже рассчитывается как \(\text{Годы} \times \text{Средняя итоговая зарплата} \times \frac{\text{Ставка}}{100}\), а ежемесячная сумма равна годовой, деленной на 12. Все суммы являются валовыми: они указаны до налогообложения, до любой корректировки на инфляцию и до любого уменьшения при досрочном выходе на пенсию.
| Стаж службы (лет) | Средняя итоговая зарплата | Ставка начисления | Годовая валовая пенсия | Ежемесячная валовая пенсия |
|---|---|---|---|---|
| 20 | $60,000 | 1.67% | $20,040 | $1,670 |
| 30 | $60,000 | 1.67% | $30,060 | $2,505 |
| 40 | $60,000 | 1.67% | $40,080 | $3,340 |
| 20 | $60,000 | 2% | $24,000 | $2,000 |
| 30 | $60,000 | 2% | $36,000 | $3,000 |
| 40 | $60,000 | 2% | $48,000 | $4,000 |
| 30 | $85,000 | 1.67% | $42,585 | $3,548.75 |
| 30 | $85,000 | 2% | $51,000 | $4,250 |
Пример расчета: для 30 лет при зарплате $60,000 и ставке 1.67% \(30 \times 60{,}000 \times \frac{1.67}{100} = 1{,}800{,}000 \times 0.0167 = 30{,}060\) в год, или \(30{,}060 \div 12 = 2{,}505\) в месяц.
Переход со ставки 1.67% на 2% увеличивает пенсию примерно на 20% при том же стаже и зарплате, а более высокая средняя итоговая зарплата пропорционально масштабирует результат. Реальные планы могут предусматривать ограничения, минимальные выплаты или иные правила, поэтому эти цифры приведены только для иллюстрации.
Распространенные ставки начисления и дроби
В некоторых планах ставка начисления задается как доля зарплаты за каждый год стажа (например, 1/60), а не в виде процента. В таблице приведены пересчеты распространенных дробей и годовая пенсия на каждые $10,000 средней итоговой зарплаты после 30 лет службы, рассчитанная по точной дроби (\(30 \times 10{,}000 \times \text{ставка}\)).
| Дробь | Процент в год | Годовая пенсия на каждые $10,000 средней итоговой зарплаты (30 лет) |
|---|---|---|
| 1/80 | 1.25% | $3,750.00 |
| 1/70 | ≈ 1.43% | $4,285.71 |
| 1/60 | ≈ 1.67% | $5,000.00 |
| 1/50 | 2% | $6,000.00 |
| 1/45 | ≈ 2.22% | $6,666.67 |
| 1/40 | 2.5% | $7,500.00 |
Если вы введете округленный процент, например 1.67%, вместо точной дроби 1/60, результат немного отличается (30 лет при 1.67% от $10,000 дают $5,010, а не $5,000). Ставка начисления, которая применяется к вам, и то, меняется ли она в зависимости от стажа или уровня оплаты, должны быть подтверждены в документах вашего плана. Ставки различаются в зависимости от плана, работодателя и страны.
Определения ключевых пенсионных терминов
- Пенсионный план с установленными выплатами
- Пенсионный план, в котором размер выплаты задается формулой, как правило, на основе стажа и зарплаты, а не баланса индивидуального инвестиционного счета.
- Стаж службы (зачтенный стаж)
- Продолжительность работы, которая учитывается планом при расчете выплаты. Она может отличаться от общего времени трудоустройства в зависимости от правил плана, таких как условия права на участие, перерывы в службе или выкупленный стаж.
- Средняя итоговая зарплата
- Среднее значение пенсионно учитываемого дохода работника за определенный период ближе к концу карьеры, например за три или пять лучших лет, как это установлено планом.
- Пенсионно учитываемый доход
- Часть заработка, которую план учитывает при расчете выплат. Некоторые планы исключают такие элементы, как сверхурочные или премии.
- Ставка начисления (множитель)
- Процент от средней итоговой зарплаты, начисляемый за каждый год стажа, например 1.67% (1/60) или 2%.
- Валовая и чистая пенсия
- Валовая пенсия — это сумма, рассчитанная по формуле до вычетов. Чистая пенсия — это сумма, получаемая после налогов и любых других удержаний, например страховых взносов.
- Уменьшение выплат при досрочном выходе на пенсию
- Снижение выплаты, которое применяют некоторые планы, когда выплаты начинаются до нормального пенсионного возраста плана, часто для учета более长 длительного ожидаемого периода выплат.
- Корректировка на стоимость жизни (COLA)
- Периодическое увеличение пенсионных выплат, призванное компенсировать инфляцию. Применяется ли она и как устанавливается, зависит от плана.














