

ما هي حاسبة المعاش التقاعدي؟
تساعدك حاسبة المعاش التقاعدي على تقدير الدخل الذي ستحصل عليه بعد التقاعد من خطة معاش محددة المزايا (Defined Benefit). تدفع هذه الخطط دخلاً مضموناً يُحتسب وفق معادلة تعتمد على مدة خدمتك وراتبك ومعدل استحقاق ثابت تحدده خطتك. تصلح هذه الأداة لأي خطة تتبع المعادلة القياسية للمعاش المحدد المزايا، بغض النظر عن الدولة، لكن يُنصح دائماً بالتأكد من الشروط الدقيقة مع الجهة المسؤولة عن خطتك التقاعدية.
كيفية الاستخدام
أدخل ثلاث قيم: سنوات الخدمة (المدة التي قضيتها أو ستقضيها كعضو في الخطة)، ومتوسط الراتب الأخير (متوسط الراتب الخاضع للمعاش الذي تعتمده خطتك — غالباً متوسط سنواتك الأخيرة)، ومعدل الاستحقاق الخاص بخطتك كنسبة مئوية. تتراوح معدلات الاستحقاق المعتادة بين 1% و2.5% عن كل سنة خدمة. ستعرض لك الحاسبة بعدها معاشك التقاعدي المقدّر سنوياً وشهرياً.
شرح المعادلة
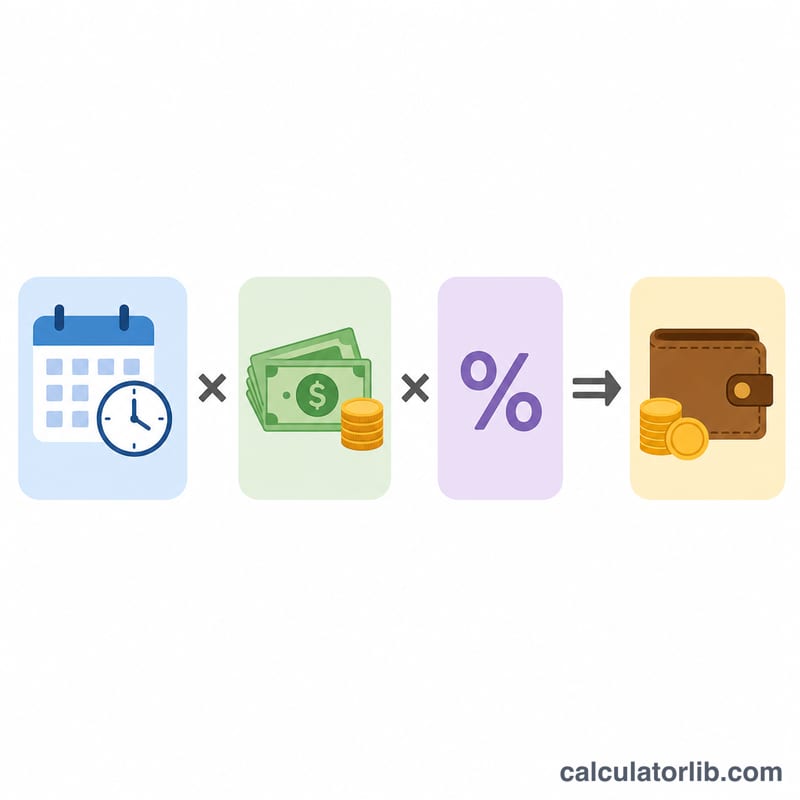
تقوم الحاسبة على المعادلة التالية:
$$\text{المعاش السنوي} = \text{سنوات الخدمة} \times \text{متوسط الراتب الأخير} \times \left( \frac{\text{معدل الاستحقاق}}{100} \right)$$
معدل الاستحقاق (ويُسمى أيضاً المُضاعِف) هو نسبة الراتب التي تكتسبها عن كل سنة خدمة. فمثلاً تعادل خطة «1/60» نحو 1.67%، بينما تعادل خطة «1/80» نحو 1.25%.
مثال تطبيقي
لنفترض أن لديك 30 سنة خدمة، ومتوسط راتب أخير قدره 60,000 دولار، ومعدل استحقاق 2%. عندها يكون معاشك السنوي: $$30 \times 60{,}000 \text{ دولار} \times 0.02 = \textbf{36{,}000 دولار سنوياً}$$ أي 3,000 دولار شهرياً.
تقديرات المعاش التقاعدي عبر سيناريوهات مختلفة
يُحسب كل رقم أدناه وفق \(\text{السنوات} \times \text{متوسط الراتب النهائي} \times \frac{\text{معدل الاستحقاق}}{100}\)، والرقم الشهري هو الرقم السنوي مقسومًا على 12. جميع المبالغ إجمالية: فهي قبل الضريبة، وقبل أي تعديل للتضخم، وقبل أي تخفيض عند التقاعد المبكر.
| سنوات الخدمة | متوسط الراتب النهائي | معدل الاستحقاق | المعاش السنوي الإجمالي | المعاش الشهري الإجمالي |
|---|---|---|---|---|
| 20 | $60,000 | 1.67% | $20,040 | $1,670 |
| 30 | $60,000 | 1.67% | $30,060 | $2,505 |
| 40 | $60,000 | 1.67% | $40,080 | $3,340 |
| 20 | $60,000 | 2% | $24,000 | $2,000 |
| 30 | $60,000 | 2% | $36,000 | $3,000 |
| 40 | $60,000 | 2% | $48,000 | $4,000 |
| 30 | $85,000 | 1.67% | $42,585 | $3,548.75 |
| 30 | $85,000 | 2% | $51,000 | $4,250 |
مثال على الحساب: لـ 30 سنة براتب $60,000 ومعدل 1.67%، \(30 \times 60{,}000 \times \frac{1.67}{100} = 1{,}800{,}000 \times 0.0167 = 30{,}060\) سنويًا، أو \(30{,}060 \div 12 = 2{,}505\) شهريًا.
الانتقال من 1.67% إلى 2% يرفع المعاش بنحو 20% لنفس سنوات الخدمة والراتب، ويتناسب الناتج طرديًا مع أي زيادة في متوسط الراتب النهائي. قد تطبق الخطط الفعلية حدودًا قصوى أو حدًا أدنى أو قواعد مختلفة، لذا فهذه الأرقام توضيحية فقط.
معدلات الاستحقاق الشائعة والكسور
تذكر بعض الخطط معدل الاستحقاق ككسر من الراتب لكل سنة خدمة (مثلًا 1/60) بدلًا من نسبة مئوية. يحوّل الجدول الكسور الشائعة ويعرض المعاش السنوي لكل $10,000 من متوسط الراتب النهائي بعد 30 سنة خدمة، محسوبًا بالكسر الدقيق (\(30 \times 10{,}000 \times \text{المعدل}\)).
| الكسر | النسبة المئوية سنويًا | المعاش السنوي لكل $10,000 من متوسط الراتب النهائي (30 سنة) |
|---|---|---|
| 1/80 | 1.25% | $3,750.00 |
| 1/70 | ≈ 1.43% | $4,285.71 |
| 1/60 | ≈ 1.67% | $5,000.00 |
| 1/50 | 2% | $6,000.00 |
| 1/45 | ≈ 2.22% | $6,666.67 |
| 1/40 | 2.5% | $7,500.00 |
إذا أدخلت نسبة مقربة مثل 1.67% بدلًا من الكسر الدقيق 1/60، فستختلف النتيجة قليلًا (30 سنة بنسبة 1.67% على $10,000 تعطي $5,010 بدلًا من $5,000). يجب التأكد من معدل الاستحقاق المطبق عليك، وهل يتغير مع سنوات الخدمة أو مستوى الأجر، في وثائق خطتك. تختلف المعدلات حسب الخطة وصاحب العمل والدولة.
تعريف المصطلحات الرئيسية للمعاش التقاعدي
- خطة المنافع المحددة
- خطة تقاعد تُحدد فيها المنفعة بمعادلة، تعتمد عادةً على سنوات الخدمة والراتب، وليس على رصيد حساب استثماري فردي.
- سنوات الخدمة (الخدمة المعتمدة)
- مدة العمل التي تحتسبها الخطة ضمن المنفعة. قد تختلف عن إجمالي مدة العمل، بحسب قواعد الخطة مثل الأهلية أو فترات الانقطاع عن الخدمة أو الخدمة المشتراة.
- متوسط الراتب النهائي
- متوسط الأجر الخاضع للمعاش للموظف خلال فترة محددة قرب نهاية مسيرته المهنية، مثل أعلى ثلاث أو خمس سنوات، حسب ما تحدده الخطة.
- الأجر الخاضع للمعاش
- الجزء من الدخل الذي تحتسبه الخطة عند حساب المنافع. تستثني بعض الخطط بنودًا مثل العمل الإضافي أو المكافآت.
- معدل الاستحقاق (المضاعف)
- النسبة المئوية من متوسط الراتب النهائي المكتسبة عن كل سنة خدمة، مثل 1.67% (1/60) أو 2%.
- المعاش الإجمالي مقابل الصافي
- المعاش الإجمالي هو المبلغ المحسوب بالمعادلة قبل الخصومات. أما المعاش الصافي فهو ما يُستلم بعد الضرائب وأي خصومات أخرى، مثل أقساط التأمين.
- تخفيض التقاعد المبكر
- انخفاض في المنفعة تطبقه بعض الخطط عندما تبدأ المدفوعات قبل سن التقاعد الطبيعي للخطة، غالبًا لتعويض فترة الدفع المتوقعة الأطول.
- تعديل تكلفة المعيشة (COLA)
- زيادة دورية في دفعات المعاش تهدف إلى مقاومة التضخم. يعتمد تطبيقها وطريقة تحديدها على الخطة.
الأسئلة الشائعة
هل تصلح هذه الأداة للخطط المحددة الاشتراكات؟ لا. تعتمد الخطط المحددة الاشتراكات (مثل خطة 401(k) الأمريكية) على عوائد الاستثمار وليس على معادلة الخدمة والراتب. هذه الأداة مخصصة للخطط المحددة المزايا.
هل تأخذ في الحسبان التضخم أو خصومات التقاعد المبكر؟ لا. تعطيك الحاسبة رقماً إجمالياً قبل تعديلات تكلفة المعيشة أو الضرائب أو أي خصم اكتواري عند التقاعد المبكر.
أي معدل استحقاق ينبغي أن أستخدم؟ راجع وثائق خطتك — أكثر المعدلات شيوعاً هي 1.25% أو 1.67% أو 2% عن كل سنة خدمة.














