ما المقصود بالقيمة الحالية للمعاش التقاعدي؟
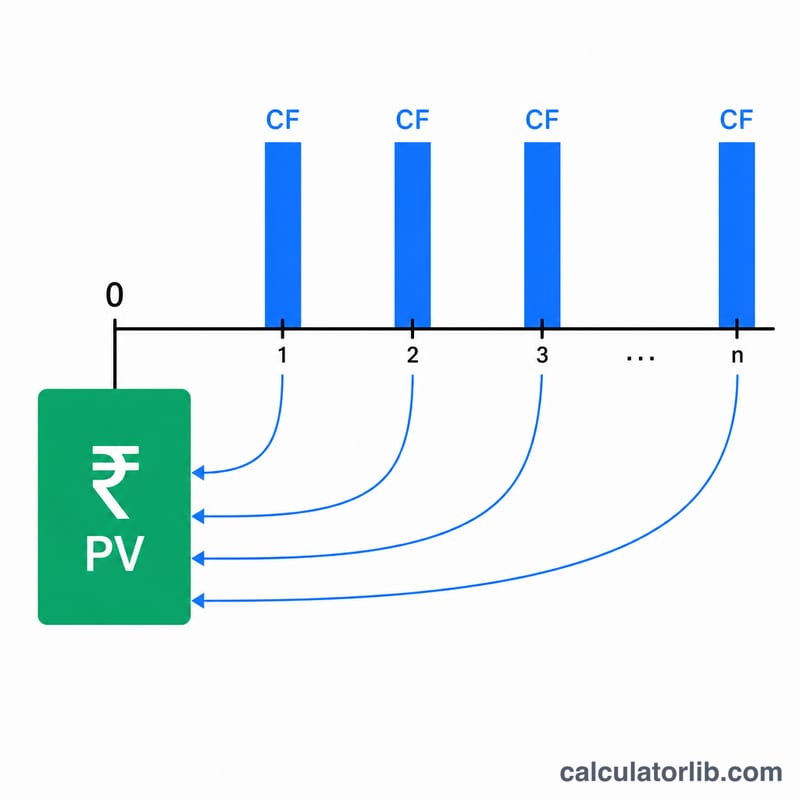
القيمة الحالية (PV) للمعاش التقاعدي هي المبلغ المقطوع الواحد الذي تحصل عليه اليوم ويُعادل ماليًا سلسلةً من دفعات المعاش السنوية المستقبلية. فالمال المتاح الآن يمكن استثماره ليُنمّي قيمته، ولذلك فإن الدولار الذي تستلمه في المستقبل يساوي أقل من الدولار الذي بين يديك اليوم. وعندما نخصم هذه الدفعات المستقبلية ونردّها إلى قيمتها الحالية، نحصل على قيمة مقارنة عادلة — وهي مفيدة عند المفاضلة بين قبض مبلغ مقطوع دفعةً واحدة أو معاش مدى الحياة، أو عند تقييم حقوق المعاش في قضايا الطلاق أو الميراث أو ضمن خطة التقاعد.
كيفية استخدام الحاسبة
أدخل ثلاث قيم: الدفعة السنوية للمعاش التي تتوقع استلامها، ومعدل الخصم (وهو معدل العائد السنوي الذي يمكنك تحقيقه لو استثمرت المال في بديل آخر، معبَّرًا عنه بنسبة مئوية)، وعدد السنوات التي ستستمر فيها الدفعات. ثم تعرض الحاسبة القيمة الحالية إلى جانب إجمالي الدفعات غير المخصومة لأغراض المقارنة.
شرح المعادلة
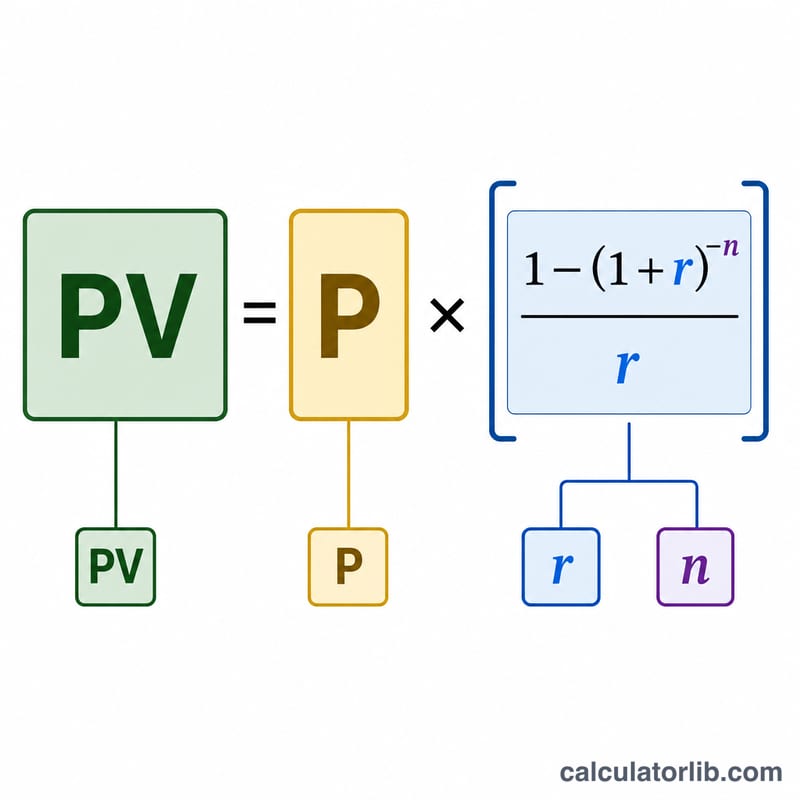
تعتمد هذه الأداة على معادلة القيمة الحالية للدُّفعة السنوية العادية (Ordinary Annuity):
$$PV = \text{Annual Pension} \times \frac{1 - \left(1 + r\right)^{-n}}{r} \qquad r = \frac{\text{Rate (\%)}}{100}$$
حيث P هي الدفعة السنوية، وr هو معدل الخصم بصيغة عشرية (\(5\% = 0.05\))، وn هو عدد السنوات. أما الحدّ \(\dfrac{1 - \left(1+r\right)^{-n}}{r}\) فيُسمى «معامل الدفعة السنوية»، وهو يجمع عوامل الخصم لكل دفعة على حدة. وإذا كان المعدل صفرًا، فإن القيمة الحالية تساوي ببساطة \(P \times n\).
مثال تطبيقي
لنفترض أنك ستستلم 30,000 دولار سنويًا لمدة 20 عامًا، وأن معدل الخصم لديك هو 5%. عندئذٍ يكون \(r = 0.05\) و\((1.05)^{-20} \approx 0.376889\). ويصبح معامل الدفعة السنوية \(\dfrac{1 - 0.376889}{0.05} \approx 12.46221\). وبالضرب: \(30{,}000 \text{ دولار} \times 12.46221 \approx\) 373,866 دولارًا. أي أن استلام 30,000 دولار سنويًا لمدة 20 عامًا يساوي نحو 373,866 دولارًا اليوم، رغم أن مجموع الدفعات يبلغ 600,000 دولار.
متوسط العمر المتوقع في المملكة العربية السعودية
متوسط عدد السنوات التي يعيشها سكان المملكة العربية السعودية منذ الولادة، مقارنة بالعالم، من البنك الدولي.
- العمر المتوقع 2024
- 79.0 سنة
- العالم 2024
- 73.5 سنة
- التغير منذ 1960
- +33.7 سنة
آخر تغيّر ارتفاع +0.3 سنة 2024: 79.0 سنة، مقابل 78.7 سنة في 2023.
يمكن لطفل وُلد في المملكة العربية السعودية عام 2024 أن يتوقع العيش 79.0 سنة في المتوسط (العالم: 73.5 سنة).
| السنة | المملكة العربية السعودية | العالم |
|---|---|---|
| 2024 | 79.0 | 73.5 |
| 2020 | 77.6 | 72.2 |
| 2010 | 75.6 | 70.7 |
| 2000 | 72.6 | 67.7 |
| 1990 | 68.9 | 65.1 |
| 1980 | 62.4 | 62.2 |
| 1970 | 52.7 | 57.9 |
| 1960 | 45.3 | 50.9 |
العمر المتوقع عند الولادة متوسط لجميع السكان، وليس توقعًا شخصيًا.
المملكة العربية السعودية ودول أخرى
العمر المتوقع عند الولادة بالسنوات — أحدث سنة منشورة لكل بلد.
- اليابان 84.0 سنة (2024)
- كوريا الجنوبية 83.6 سنة (2024)
- فرنسا 83.0 سنة (2024)
- المملكة العربية السعودية 79.0 سنة (2024)
- الولايات المتحدة 78.9 سنة (2024)
- الصين 78.0 سنة (2024)
- تركيا 77.4 سنة (2024)
- المكسيك 75.3 سنة (2024)
- فيتنام 74.7 سنة (2024)
- العالم 73.5 سنة (2024)
- روسيا 73.4 سنة (2024)
- الهند 72.2 سنة (2024)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2024 تم تحديث البيانات في 2026-10-18 · رقم قديم
المصدر: The World Bank Group CC BY 4.0
الفروق والتغيرات محسوبة بواسطة CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
متوسط العمر المتوقع في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما معدل الخصم الذي ينبغي أن أستخدمه؟ استخدم معدلًا يعكس عائدًا واقعيًا بمستوى مخاطرة منخفض إلى متوسط يمكنك تحقيقه فعلًا — وغالبًا ما يكون عائد السندات طويلة الأجل أو عائدك الاستثماري المتوقع، ويتراوح عادةً بين 3% و6%.
هل تأخذ الحاسبة التضخم في الحسبان؟ ليس بشكل مباشر. للحصول على قيمة حالية حقيقية (معدَّلة وفق التضخم)، استخدم معدل خصم حقيقيًا (المعدل الاسمي مطروحًا منه التضخم).
هل تُفترض الدفعات في نهاية العام؟ نعم — فهذه دفعة سنوية عادية تُدفع في نهاية كل عام. أما الدفعات التي تُسدَّد في بداية كل فترة (الدفعة السنوية المُعجَّلة) فستكون قيمتها أعلى قليلًا.