Công cụ tính lương hưu là gì?
Công cụ tính lương hưu giúp bạn ước tính khoản thu nhập khi nghỉ hưu từ chế độ hưu trí phúc lợi xác định (defined-benefit, viết tắt DB). Đây là loại quỹ hưu trí chi trả một mức thu nhập đã được bảo đảm, tính theo công thức dựa trên số năm công tác, mức lương và một tỷ lệ tích lũy cố định do quỹ quy định. Công cụ này áp dụng cho mọi quỹ sử dụng công thức DB tiêu chuẩn, bất kể ở quốc gia nào. Tuy vậy, đây là mô hình phổ biến ở các nước như Anh, Mỹ — khác với cơ chế bảo hiểm xã hội bắt buộc tại Việt Nam, nên bạn nên kiểm tra lại điều khoản chính xác với đơn vị quản lý quỹ của mình.
Cách sử dụng
Bạn chỉ cần nhập ba thông số: số năm công tác (thời gian bạn đã hoặc sẽ tham gia quỹ), mức lương bình quân cuối kỳ (mức lương dùng để tính hưu của quỹ — thường là bình quân của vài năm cuối), và tỷ lệ tích lũy của quỹ tính theo phần trăm. Tỷ lệ tích lũy thông thường dao động từ 1% đến 2,5% cho mỗi năm công tác. Công cụ sẽ trả về mức lương hưu ước tính hằng năm và hằng tháng cho bạn.
Giải thích công thức
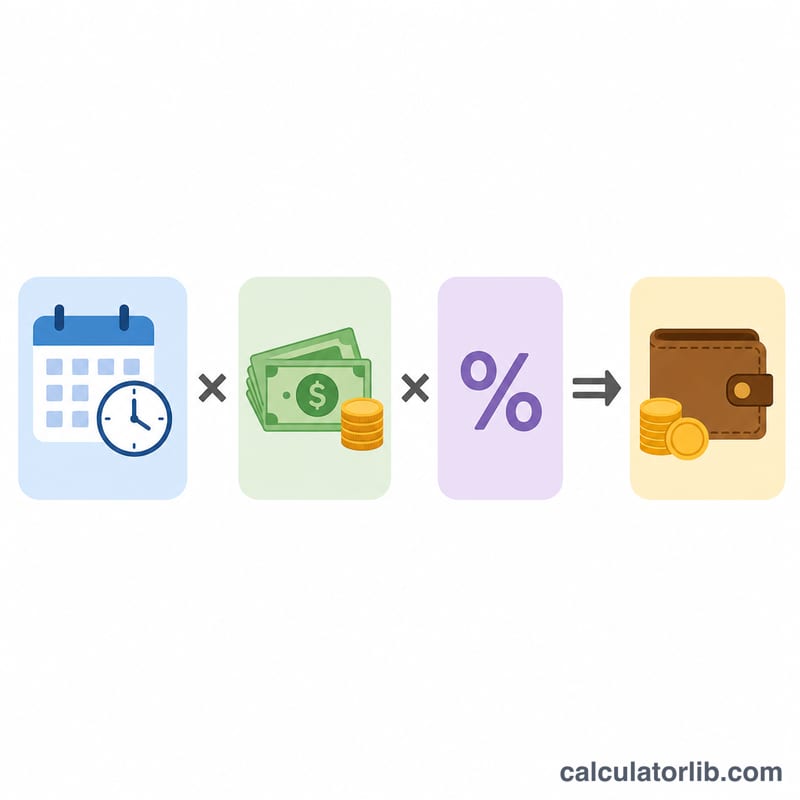
Phép tính cốt lõi như sau:
$$\text{Lương hưu hằng năm} = \text{Số năm công tác} \times \text{Mức lương bình quân cuối kỳ} \times \left(\frac{\text{Tỷ lệ tích lũy}}{100}\right)$$
Tỷ lệ tích lũy (còn gọi là hệ số nhân) là phần lương bạn được hưởng cho mỗi năm công tác. Quỹ theo công thức 1/60 tương ứng khoảng 1,67%, còn quỹ theo công thức 1/80 là 1,25%.
Ví dụ minh họa
Giả sử bạn có 30 năm công tác, mức lương bình quân cuối kỳ là 60.000 USD và tỷ lệ tích lũy 2%. Lương hưu hằng năm của bạn sẽ là $$30 \times 60{.}000 \text{ USD} \times 0{,}02 = 36{.}000 \text{ USD mỗi năm}$$ tương đương 3.000 USD mỗi tháng.
Ước tính lương hưu theo các kịch bản khác nhau
Mỗi con số dưới đây được tính theo công thức \(\text{Years} \times \text{Final Average Salary} \times \frac{\text{Rate}}{100}\), và số tiền hằng tháng bằng số tiền hằng năm chia cho 12. Tất cả các khoản tiền đều là gross: tức là trước thuế, trước điều chỉnh lạm phát và trước mọi khoản giảm trừ do nghỉ hưu sớm.
| Số năm công tác | Mức lương bình quân cuối kỳ | Tỷ lệ tích lũy | Lương hưu gross hằng năm | Lương hưu gross hằng tháng |
|---|---|---|---|---|
| 20 | $60,000 | 1.67% | $20,040 | $1,670 |
| 30 | $60,000 | 1.67% | $30,060 | $2,505 |
| 40 | $60,000 | 1.67% | $40,080 | $3,340 |
| 20 | $60,000 | 2% | $24,000 | $2,000 |
| 30 | $60,000 | 2% | $36,000 | $3,000 |
| 40 | $60,000 | 2% | $48,000 | $4,000 |
| 30 | $85,000 | 1.67% | $42,585 | $3,548.75 |
| 30 | $85,000 | 2% | $51,000 | $4,250 |
Ví dụ về phép tính: với 30 năm công tác, mức lương $60,000 và tỷ lệ 1.67%, \(30 \times 60{,}000 \times \frac{1.67}{100} = 1{,}800{,}000 \times 0.0167 = 30{,}060\) mỗi năm, hoặc \(30{,}060 \div 12 = 2{,}505\) mỗi tháng.
Việc tăng tỷ lệ từ 1.67% lên 2% làm tăng lương hưu khoảng 20% cho cùng số năm công tác và cùng mức lương, còn mức lương bình quân cuối kỳ cao hơn sẽ làm kết quả tăng tương ứng theo tỷ lệ. Các chương trình hưu trí thực tế có thể áp dụng mức trần, mức tối thiểu hoặc các quy định khác, vì vậy các con số này chỉ mang tính minh họa.
Các tỷ lệ tích lũy phổ biến và phân số
Một số chương trình hưu trí quy định tỷ lệ tích lũy dưới dạng phân số của lương cho mỗi năm công tác (ví dụ 1/60) thay vì dạng phần trăm. Bảng dưới đây quy đổi các phân số thông dụng và hiển thị lương hưu hằng năm trên mỗi $10,000 mức lương bình quân cuối kỳ sau 30 năm công tác, được tính bằng phân số chính xác (\(30 \times 10{,}000 \times \text{rate}\)).
| Phân số | Phần trăm mỗi năm | Lương hưu hằng năm trên mỗi $10,000 mức lương bình quân cuối kỳ (30 năm) |
|---|---|---|
| 1/80 | 1.25% | $3,750.00 |
| 1/70 | ≈ 1.43% | $4,285.71 |
| 1/60 | ≈ 1.67% | $5,000.00 |
| 1/50 | 2% | $6,000.00 |
| 1/45 | ≈ 2.22% | $6,666.67 |
| 1/40 | 2.5% | $7,500.00 |
Nếu bạn nhập một tỷ lệ đã làm tròn, chẳng hạn 1.67%, thay vì phân số chính xác 1/60, kết quả sẽ hơi khác (30 năm với 1.67% trên $10,000 cho ra $5,010 thay vì $5,000). Tỷ lệ tích lũy áp dụng cho bạn, cũng như việc nó có thay đổi theo số năm công tác hay mức lương hay không, phải được xác nhận trong tài liệu chương trình hưu trí của bạn. Tỷ lệ khác nhau tùy theo chương trình, người sử dụng lao động và quốc gia.
Các thuật ngữ chính về lương hưu
- Chương trình hưu trí theo mức hưởng xác định (defined-benefit plan)
- Chương trình hưu trí trong đó mức hưởng được xác định theo một công thức, thường dựa trên số năm công tác và mức lương, thay vì dựa trên số dư của một tài khoản đầu tư cá nhân.
- Số năm công tác (credited service)
- Khoảng thời gian làm việc mà chương trình tính vào mức hưởng. Con số này có thể khác với tổng thời gian làm việc, tùy theo quy định của chương trình như điều kiện đủ tư cách, các lần gián đoạn công tác hoặc thời gian mua thêm.
- Mức lương bình quân cuối kỳ (final average salary)
- Mức trung bình của thu nhập có thể tính lương hưu của người lao động trong một giai đoạn xác định gần cuối sự nghiệp, chẳng hạn ba hoặc năm năm có mức lương cao nhất, theo quy định của chương trình.
- Thu nhập có thể tính lương hưu (pensionable pay)
- Phần thu nhập mà chương trình tính khi xác định mức hưởng. Một số chương trình loại trừ các khoản như làm thêm giờ hoặc tiền thưởng.
- Tỷ lệ tích lũy (hệ số nhân)
- Phần trăm mức lương bình quân cuối kỳ được tích lũy cho mỗi năm công tác, ví dụ 1.67% (1/60) hoặc 2%.
- Lương hưu gross và net
- Lương hưu gross là số tiền được tính theo công thức trước khi khấu trừ. Lương hưu net là số tiền thực nhận sau thuế và các khoản khấu trừ khác, chẳng hạn phí bảo hiểm.
- Khoản giảm trừ khi nghỉ hưu sớm
- Khoản giảm mức hưởng mà một số chương trình áp dụng khi việc chi trả bắt đầu trước tuổi nghỉ hưu bình thường của chương trình, thường nhằm phản ánh thời gian chi trả dự kiến kéo dài hơn.
- Điều chỉnh chi phí sinh hoạt (COLA)
- Khoản tăng định kỳ trong tiền lương hưu nhằm bù đắp lạm phát. Việc có áp dụng hay không và cách tính đều phụ thuộc vào chương trình.
Câu hỏi thường gặp
Công cụ này có dùng cho chế độ đóng góp xác định không? Không. Các chế độ đóng góp xác định (defined-contribution, ví dụ quỹ 401(k) của Mỹ) phụ thuộc vào lợi nhuận đầu tư chứ không theo công thức dựa trên năm công tác và lương. Công cụ này chỉ dành cho chế độ phúc lợi xác định.
Công cụ có tính đến lạm phát hay mức giảm khi nghỉ hưu sớm không? Không. Kết quả là con số gộp trước khi điều chỉnh theo chi phí sinh hoạt, trừ thuế hay áp dụng bất kỳ mức giảm tính toán nào khi nghỉ hưu sớm.
Tôi nên dùng tỷ lệ tích lũy bao nhiêu? Hãy xem tài liệu quỹ của bạn — các mức phổ biến là 1,25%, 1,67% hoặc 2% cho mỗi năm công tác.