

Was ist ein Rentenrechner?
Ein Rentenrechner schätzt das Renteneinkommen, das Sie aus einer leistungsorientierten Altersversorgung (Defined-Benefit-Plan, DB-Plan) erwarten können. Diese Pläne zahlen ein garantiertes Einkommen, das sich nach einer Formel richtet, in die Ihre Dienstzeit, Ihr Gehalt und ein von Ihrem Versorgungswerk festgelegter Steigerungssatz einfließen. Dieses Tool eignet sich für jeden Plan, der der üblichen DB-Formel folgt, unabhängig vom Land. Die genauen Bedingungen sollten Sie jedoch immer bei der Verwaltung Ihres eigenen Plans bestätigen lassen.
So verwenden Sie den Rechner
Geben Sie drei Werte ein: Ihre Dienstjahre (wie lange Sie Mitglied des Plans sind oder sein werden), Ihr durchschnittliches Endgehalt (das durchschnittliche versorgungsfähige Entgelt, das Ihr Plan zugrunde legt – häufig der Durchschnitt der letzten Jahre) und den Steigerungssatz Ihres Plans in Prozent. Übliche Steigerungssätze liegen zwischen 1 % und 2,5 % pro Dienstjahr. Der Rechner gibt Ihre geschätzte Jahres- und Monatsrente aus.
Die Formel erklärt
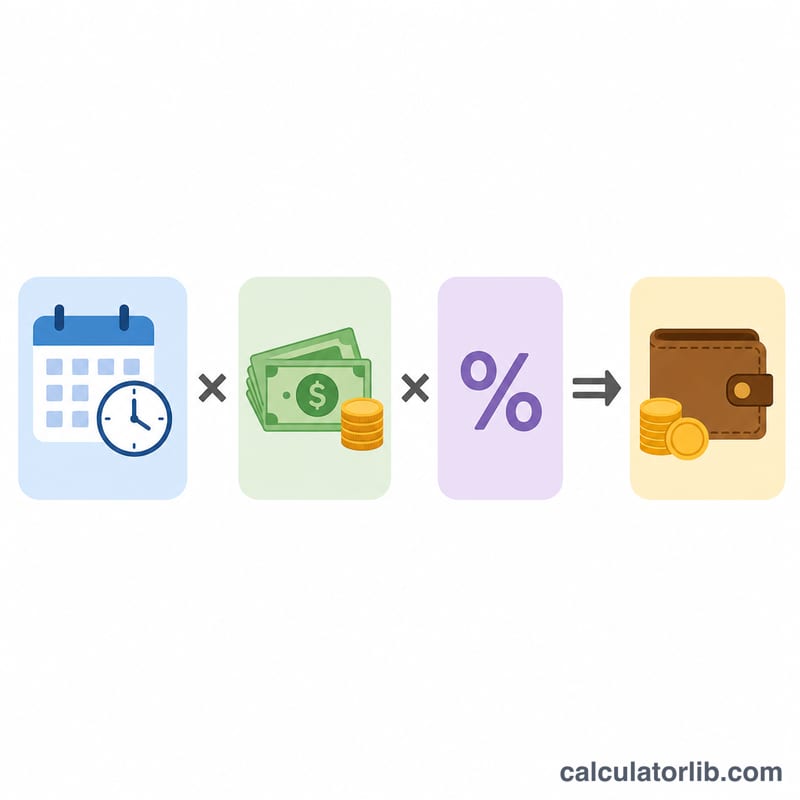
Die Kernberechnung lautet:
$$\text{Jährliche Rente} = \text{Dienstjahre} \times \text{Durchschnittliches Endgehalt} \times \left(\frac{\text{Steigerungssatz}}{100}\right)$$
Der Steigerungssatz (auch Multiplikator genannt) ist der Anteil des Gehalts, den Sie für jedes Dienstjahr erwerben. Ein 1/60-Plan entspricht ungefähr \(1{,}67\%\), ein 1/80-Plan entspricht \(1{,}25\%\).
Rechenbeispiel
Angenommen, Sie haben 30 Dienstjahre, ein durchschnittliches Endgehalt von $60.000 und einen Steigerungssatz von 2 %. Ihre Jahresrente beträgt $$30 \times \$60\,000 \times 0{,}02 = \$36\,000 \text{ pro Jahr},$$ also $3.000 pro Monat.
FAQ
Gilt der Rechner auch für beitragsorientierte Pläne? Nein. Beitragsorientierte Pläne (Defined-Contribution, z. B. ein 401(k)) hängen von der Anlagerendite ab, nicht von einer Formel aus Dienstzeit und Gehalt. Dieses Tool ist für leistungsorientierte Pläne gedacht.
Berücksichtigt der Rechner Inflation oder Abschläge bei vorzeitigem Ruhestand? Nein. Er liefert einen Bruttowert vor Anpassungen an die Lebenshaltungskosten, vor Steuern und vor versicherungsmathematischen Abschlägen für einen vorzeitigen Renteneintritt.
Welchen Steigerungssatz sollte ich verwenden? Prüfen Sie Ihre Planunterlagen – übliche Sätze sind \(1{,}25\%\), \(1{,}67\%\) oder \(2\%\) pro Dienstjahr.










