Was dieser Rechner leistet
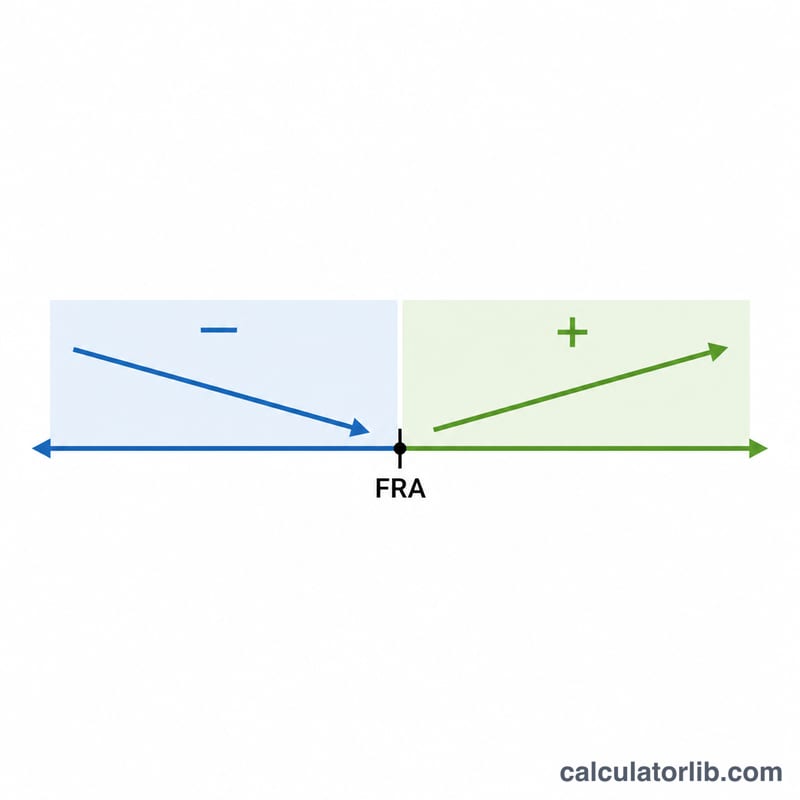
Gilt für das US-amerikanische Social-Security-Programm (Regeln der SSA). Ihre Leistung zum regulären Rentenalter (Full Retirement Age, FRA) wird als Primary Insurance Amount (PIA) bezeichnet. Wenn Sie die Rente vor dem FRA beantragen, wird Ihre monatliche Zahlung dauerhaft gekürzt; wenn Sie über das FRA hinaus warten, erhalten Sie „Delayed Retirement Credits“ (Zuschläge für späteren Rentenbeginn), die sie erhöhen. Dieses Tool schätzt die angepasste monatliche und jährliche Leistung anhand des Alters, in dem Sie die Rente beantragen möchten.
So verwenden Sie den Rechner
Geben Sie Ihren PIA (den monatlichen Betrag, den die Social Security Administration für Sie zum vollen Rentenalter schätzt), Ihr volles Rentenalter (je nach Geburtsjahr üblicherweise 66–67) und das Alter ein, in dem Sie die Rente beantragen möchten. Der Rechner ermittelt die Anzahl der Monate, die Sie früher oder später beantragen, und wendet den entsprechenden Abschlag bzw. Zuschlag an.
Die Formel erklärt
Die Anzahl der Monate ab dem FRA beträgt \((\text{Anspruchsalter} - \text{FRA}) \times 12\). Bei vorzeitigem Bezug mindern die ersten 36 Monate die Leistung um jeweils 5/9 von 1 % (etwa 0,5556 %), jeder weitere Monat um jeweils 5/12 von 1 % (etwa 0,4167 %). Bei verspätetem Bezug erhöht jeder Monat die Leistung um 2/3 von 1 % (8 % pro Jahr), bis maximal zum Alter von 70.
$$R = 36\times\tfrac{5}{9}\%+(m-36)\times\tfrac{5}{12}\%$$$$C = m \times \tfrac{2}{3}\%$$$$\text{Angepasst} = \text{PIA} \times (1 + \text{Satz} \times \text{Monate})$$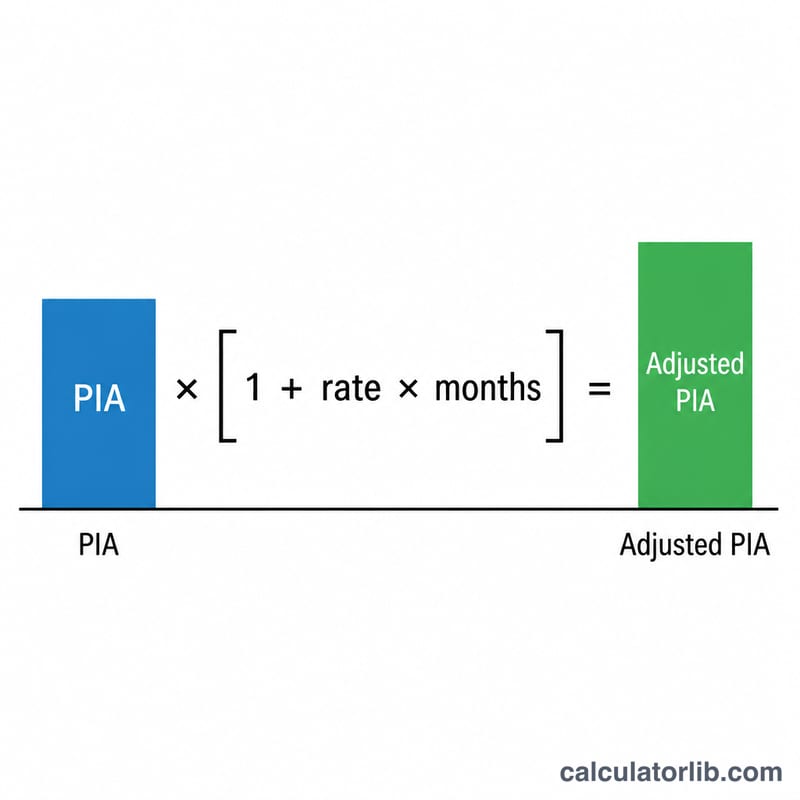
Rechenbeispiel
Angenommen, Ihr PIA beträgt 2.000 $ und Ihr FRA liegt bei 67, Sie beantragen die Rente aber mit 62 – also 60 Monate früher. Die ersten 36 Monate kürzen die Leistung um \(36 \times \tfrac{5}{9}\% = 20\%\), die verbleibenden 24 Monate um \(24 \times \tfrac{5}{12}\% = 10\%\), insgesamt also um 30 %. Ihre angepasste Leistung beträgt
$$\$2\,000 \times (1 - 0{,}30) = \$1\,400 \text{ pro Monat}$$FAQ
Handelt es sich um eine offizielle Angabe der SSA? Nein. Es ist eine Schätzung auf Basis der üblichen Anpassungssätze der SSA; Hinzuverdienstgrenzen, Besteuerung und COLA-Erhöhungen (Inflationsanpassungen) werden nicht berücksichtigt.
Wie hoch ist der maximale Zuschlag für späteren Bezug? Die Zuschläge für späteren Rentenbeginn laufen nur bis zum Alter von 70 auf. Ein Antrag nach 70 bringt keine weitere Erhöhung.
Was ist der PIA? Der Primary Insurance Amount ist die Leistung, die Sie erhalten würden, wenn Sie den Bezug genau zu Ihrem vollen Rentenalter beginnen.