Was dieser Rechner leistet
Dieses Tool bezieht sich auf die Altersrente der US-amerikanischen Sozialversicherung (Social Security). Der Zeitpunkt, zu dem Sie Ihre Leistungen beantragen – frühestens mit 62 oder spätestens mit 70 Jahren –, ist eine der wichtigsten Entscheidungen für Ihren Ruhestand. Wer früh beginnt, erhält über mehr Monate kleinere Zahlungen; wer wartet, erhält höhere Zahlungen, verzichtet aber auf mehrere Jahre Einkommen. Das Break-even-Alter ist das Alter, in dem die insgesamt erhaltenen Beträge bei späterem Rentenbeginn die Summe bei frühem Rentenbeginn erreichen und anschließend übersteigen.
So verwenden Sie den Rechner
Geben Sie das Alter ein, in dem Sie die Leistungen frühzeitig beantragen würden (üblicherweise 62), sowie die geschätzte monatliche Leistung in diesem Alter. Geben Sie anschließend das spätere Antragsalter ein (üblicherweise Ihr reguläres Rentenalter, die Full Retirement Age, also 66–67, oder 70 für die maximalen Zuschläge) und die höhere monatliche Leistung. Der Rechner ermittelt das Break-even-Alter samt den zugrunde liegenden Werten. Beide Leistungsschätzungen finden Sie in Ihrem Konto my Social Security auf ssa.gov.
Die Formel erklärt
Wer früh beginnt, sammelt einen „Vorsprung“ an: die frühe Monatsleistung multipliziert mit der Anzahl der Monate, bevor der späte Bezug beginnt. Wer später beginnt, erhält jeden Monat zusätzlich die Differenz zwischen beiden Leistungen. Teilt man den Vorsprung durch diese monatliche Differenz, erhält man die Anzahl der Monate nach dem späteren Beginn, die zum Aufholen nötig sind. Addiert man diese Monate zum späteren Alter, ergibt sich das Break-even-Alter.
$$\begin{gathered} \text{Break-Even-Alter} = \text{Spätes Alter} + \frac{H}{12 \cdot D} \\[1.5em] \text{wobei}\quad \left\{ \begin{aligned} H &= \text{Frühe Leistung} \cdot 12 \cdot \left(\text{Spätes Alter} - \text{Frühes Alter}\right) \\ D &= \text{Späte Leistung} - \text{Frühe Leistung} \end{aligned} \right. \end{gathered}$$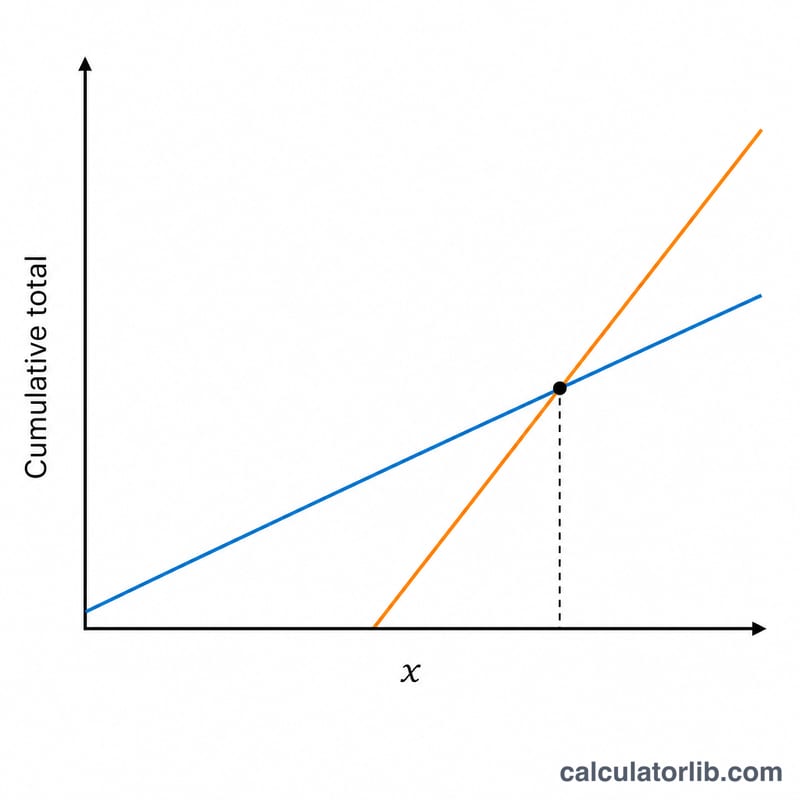
Rechenbeispiel
Angenommen, Sie erhielten $1.400/Monat mit 62 oder $2.000/Monat mit 67. Der Vorsprung beträgt \(\$1\,400 \times 60 \text{ Monate} = \$84\,000\). Die spätere Leistung ist um $600/Monat höher. \(\$84\,000 \div \$600 = 140 \text{ Monate} \approx 11{,}67 \text{ Jahre}\). Break-even-Alter \(= 67 + 11{,}67 \approx\) 78,7 Jahre. Wenn Sie damit rechnen, deutlich älter als 79 zu werden, lohnt sich das Warten.
Lebenserwartung: Vereinigte Staaten
Vereinigte Staaten: Wie lange die Menschen ab der Geburt durchschnittlich leben, im Vergleich zur Welt, laut Weltbank.
- Lebenserwartung 2024
- 78,9 Jahre
- Welt 2024
- 73,5 Jahre
- Veränderung seit 1960
- +9,1 Jahre
Letzte Veränderung Gestiegen +0,5 Jahre 2024: 78,9 Jahre, gegenüber 78,4 Jahre (2023).
Vereinigte Staaten: Ein im Jahr 2024 geborenes Kind kann im Durchschnitt mit 78,9 Lebensjahren rechnen (Welt: 73,5 Jahre).
| Jahr | Vereinigte Staaten | Welt |
|---|---|---|
| 2024 | 78,9 | 73,5 |
| 2020 | 77,0 | 72,2 |
| 2010 | 78,5 | 70,7 |
| 2000 | 76,6 | 67,7 |
| 1990 | 75,2 | 65,1 |
| 1980 | 73,6 | 62,2 |
| 1970 | 70,8 | 57,9 |
| 1960 | 69,8 | 50,9 |
Die Lebenserwartung bei Geburt ist ein Durchschnitt für die gesamte Bevölkerung, keine persönliche Vorhersage.
Vereinigte Staaten und andere Länder
Lebenserwartung bei Geburt in Jahren – jeweils das zuletzt veröffentlichte Jahr des Landes.
- Japan 84,0 Jahre (2024)
- Südkorea 83,6 Jahre (2024)
- Frankreich 83,0 Jahre (2024)
- Saudi-Arabien 79,0 Jahre (2024)
- Vereinigte Staaten 78,9 Jahre (2024)
- China 78,0 Jahre (2024)
- Türkei 77,4 Jahre (2024)
- Mexiko 75,3 Jahre (2024)
- Vietnam 74,7 Jahre (2024)
- Welt 73,5 Jahre (2024)
- Russland 73,4 Jahre (2024)
- Indien 72,2 Jahre (2024)
Taiwan: noch keine Zahl veröffentlicht.
Die Jahre können sich von Zeile zu Zeile unterscheiden: Jede Zahl steht mit ihrem eigenen Jahr. Für jedes Land derselbe Indikator der Weltbank.
Neuester Wert: 2024 Daten zuletzt aktualisiert am 2026-10-18 · älterer Wert
Quelle: The World Bank Group CC BY 4.0
Differenzen und Veränderungen berechnet CalculatorLib aus diesen Daten.
Quellenangaben und Methodik
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Lebenserwartung in Vereinigte Staaten: alle Werte und Verlauf
FAQ
Berücksichtigt der Rechner COLA oder Steuern? Nein – er verwendet gleichbleibende Nominalleistungen und ignoriert Inflationsanpassungen (COLA), Steuern sowie die Anlage der frühen Zahlungen. Verstehen Sie das Ergebnis daher als Vergleichsbasis.
Was geschieht, wenn die frühe Leistung höher ist? Dann wird beim späteren Beginn nie der Break-even erreicht und das Ergebnis ist null; prüfen Sie in diesem Fall Ihre Eingaben.
Welche Alter kann ich eingeben? Leistungen der Social Security können ab 62 bis 70 beantragt werden. Bleiben Sie daher mit Ihren Altersangaben in diesem Bereich.