geschätzte monatliche Leistung bei Erreichen des vollen Rentenalters
Jahr, in dem Sie 62 werden
2027
Erster Bend Point
$1.340
Zweiter Bend Point
$8.077
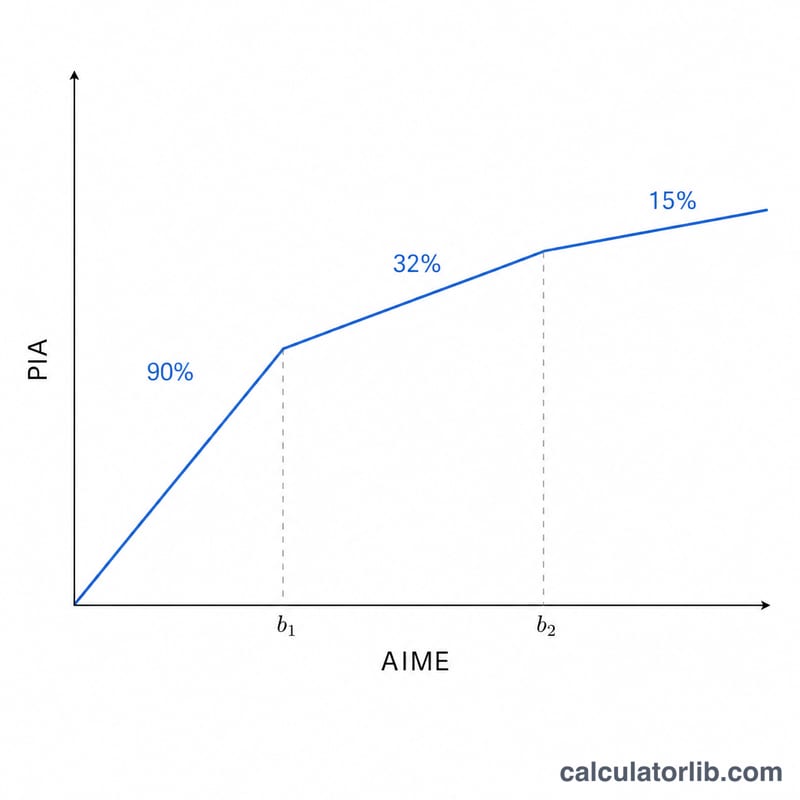
Stufe 1 – 90 % bis zum ersten Bend Point
$1.206,00
Stufe 2 – 32 % bis zum zweiten Bend Point
$2.155,84
Stufe 3 – 15 % oberhalb des zweiten Bend Points
$588,45
Formelergebnis vor Rundung
$3.950,29
PIA im Jahr der Anspruchsberechtigung
$3.950,20
Leistungsjahr
2027
Der PIA wird auf das nächstniedrigere Vielfache von 10 Cent abgerundet, nach jeder Anpassung erneut.
Dies ist nur der PIA. Ein Antrag vor oder nach der vollen Regelaltersgrenze ändert die Monatszahlung, die dieses Tool nicht berechnet. Maßgeblich ist Ihr Social-Security-Bescheid.
placeholder
Die PIA-Formel ist eine stückweise lineare Funktion: 90 % bis zum ersten Bend Point, 32 % bis zum zweiten, danach 15 %.
Quellen und Referenzen
Cost-of-Living Increase and Other Determinations for 2027, 91 FR 67380 — Social Security Administration (via GPO). Sets the 2027 bend points of $1,340 and $8,077, the 90/32/15 percent factors, rounding down to the next lower 10 cents, and the 3.6 percent increase applied here for 2026. · Gültig ab 2027-01-01 · Geprüft 2026-11-05
Benefit Formula Bend Points, 1979 to 2027 — SSA Office of the Chief Actuary (Internet Archive snapshot, ssa.gov blocks scripted reads). The bend points this tool selects by the year you turn 62. · Geprüft 2026-11-05
Cost-of-Living Adjustments, 1975 to 2026 — SSA Office of the Chief Actuary (Internet Archive snapshot, ssa.gov blocks scripted reads). The yearly increases applied from the eligibility year to the benefit year. · Geprüft 2026-11-05
Benefit Calculation Examples for Workers Retiring in 2026 — SSA Office of the Chief Actuary (Internet Archive snapshot, ssa.gov blocks scripted reads). SSA's cases A ($2,609.80) and B ($4,152.40) are the test vectors, and case B fixes the order: round down first, then after each increase. · Geprüft 2026-11-05
US-Rechner für Social Security: Schätzen Sie Ihre monatliche Leistung nach Abschlägen bei vorzeitigem Rentenbeginn oder Zuschlägen bei späterem Beginn im Vergleich zum regulären Rentenalter.
COLA-Rechner für die US Social Security: Geben Sie Ihre aktuelle Monatsleistung und die jährliche COLA in Prozent ein und sehen Sie neue Leistung und Erhöhung.
Ermitteln Sie das Break-even-Alter der US-Social-Security: ab wann sich ein späterer Rentenbeginn lohnt. Geben Sie beide monatlichen Leistungen ein und vergleichen Sie.