米国社会保障PIA計算ツール(US)

米国社会保障PIA計算ツール(US)

新興 AI Skill PRO

計算を入力してください

SSA公式のベンドポイントを選ぶ基準です。障害や死亡が先の場合はその年を入力します。
この年までの生計費調整を反映します。

公式

PIA=0.9min⁡(A,B1)+0.32max⁡(0,min⁡(A,B2)−B1)+0.15max⁡(0,A−B2)\text{PIA} = 0.9\,\min(A, B_1) + 0.32\,\max(0,\ \min(A, B_2) - B_1) + 0.15\,\max(0,\ A - B_2)
利用統計

広告

結果

基本保険額(PIA)
$3,950.20
満額受給開始年齢での月額給付の概算
62歳になる年 2027
第1ベンドポイント $1,340
第2ベンドポイント $8,077
第1区間 — 第1ベンドポイントまでの90% $1,206.00
第2区間 — 第2ベンドポイントまでの32% $2,155.84
第3区間 — 第2ベンドポイント超の15% $588.45
端数処理前の計算式合計 $3,950.29
受給資格年のPIA $3,950.20
給付年 2027

PIAは10セント単位に切り捨てられ、生計費調整のたびに再び切り捨てられます。

これはPIAのみの試算です。満額受給年齢より前後に請求すると月額が変わりますが、このツールでは計算しません。正式な金額はSocial Securityの明細でご確認ください。

根拠: Cost-of-Living Increase and Other Determinations for 2027, 91 FR 67380 (適用開始日 2027-01-01)

このページの誤りを報告

このツールは米国の社会保障制度(Social Security)における基本保険額(PIA: Primary Insurance Amount)を試算するためのものです。日本の公的年金(国民年金・厚生年金)とは制度が異なり、米国で就労歴があり社会保障税を納めた方に関係する計算です。日本国内の年金額の計算には使えませんのでご注意ください。

PIAとは

PIA(基本保険額)は、満額受給開始年齢(FRA: Full Retirement Age)で受け取れる月額の社会保障給付の基礎となる金額です。実際の受給額は、受給を早めるか遅らせるかによってPIAから増減します。

ベンドポイント方式の仕組み

米国社会保障局(SSA)は、平均インデックス月収(AIME: Average Indexed Monthly Earnings)を3つの区間に分け、それぞれ異なる割合を掛けてPIAを算出します。区間を区切る金額を「ベンドポイント(bend points)」と呼び、受給資格を得る年ごとに毎年改定されます。

広告
  • 第1区間:第1ベンドポイントまでのAIMEに 90%
  • 第2区間:第1〜第2ベンドポイント間のAIMEに 32%
  • 第3区間:第2ベンドポイントを超える部分に 15%

3つの区間の合計がPIAとなります。低所得者ほど所得に対する給付の割合が高くなる累進的な設計です。

使い方

AIME(ドル)と、62歳になる年を入力してください。その年の公式ベンドポイントは自動で適用され、各区間の内訳と、10セント単位に切り捨てたPIAが表示されます。給付年を指定すると、その年までの生計費調整(COLA)も反映されます。

広告

ご注意

本計算はあくまで概算です。実際の給付額は、受給開始年齢、就労継続、物価スライド(COLA)などにより変動します。正確な金額はSSA(米国社会保障局)の公式情報をご確認ください。
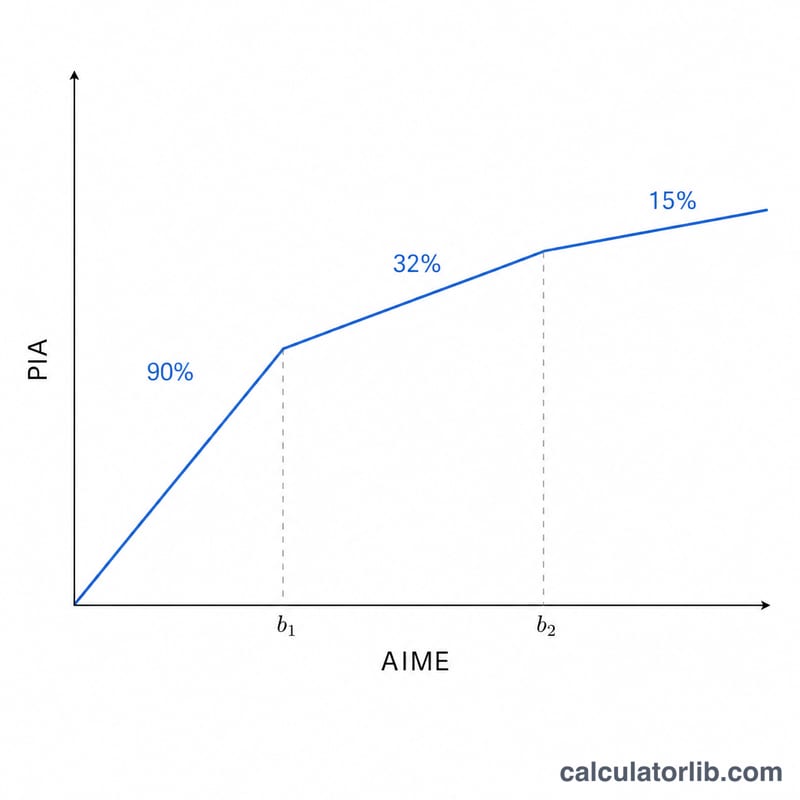
PIAとAIMEの関係を示す折れ線グラフ。90パーセント、32パーセント、15パーセントの3つの傾斜区間があり、2本の縦の屈曲点線で区切られている。
PIAの計算式は折れ線です。第1屈曲点までは90%、第2屈曲点までは32%、その後は15%です。

出典・参考資料

最終更新:

個人金融で人気の電卓

個人金融の電卓をすべて見る