Calculateur du PIA de la Social Security (États-Unis)

Calculateur du PIA de la Social Security (États-Unis)

Émergent AI Skill PRO

Entrez le calcul

Détermine les points d'inflexion officiels de la SSA. En cas d'invalidité ou de décès antérieur, indiquez cette année-là.
Les revalorisations s'appliquent jusqu'à cette année.

Formule

PIA=0.9min⁡(A,B1)+0.32max⁡(0,min⁡(A,B2)−B1)+0.15max⁡(0,A−B2)\text{PIA} = 0.9\,\min(A, B_1) + 0.32\,\max(0,\ \min(A, B_2) - B_1) + 0.15\,\max(0,\ A - B_2)
Statistiques d'utilisation

Publicité

Résultats

Montant de référence (PIA)
$3 950,20
pension mensuelle estimée à l'âge de la retraite à taux plein
Année de vos 62 ans 2027
Premier point d'inflexion $1 340
Deuxième point d'inflexion $8 077
Tranche 1 — 90 % jusqu'au premier point d'inflexion $1 206,00
Tranche 2 — 32 % jusqu'au deuxième point d'inflexion $2 155,84
Tranche 3 — 15 % au-delà du deuxième point d'inflexion $588,45
Total de la formule avant arrondi $3 950,29
PIA de l'année d'éligibilité $3 950,20
Année de prestation 2027

Le PIA est arrondi au multiple de 10 cents inférieur, puis de nouveau après chaque revalorisation.

Il s'agit du PIA uniquement. Demander la prestation avant ou après l'âge de retraite à taux plein modifie le versement mensuel, que cet outil ne calcule pas. Le montant qui fait foi figure sur votre relevé Social Security.

Selon Cost-of-Living Increase and Other Determinations for 2027, 91 FR 67380 (En vigueur depuis le 2027-01-01)

Signaler une erreur sur cette page

Cet outil concerne exclusivement le régime de retraite américain de la Social Security. Il n'a pas d'équivalent direct en France : ici, la pension de base est gérée par l'Assurance retraite (régime général) et complétée par l'Agirc-Arrco, selon des règles de calcul totalement différentes. Si vous avez travaillé aux États-Unis, ou si vous préparez votre retraite américaine, ce calculateur vous donnera une estimation utile.

Qu'est-ce que le PIA ?

Le Montant de référence (PIA) correspond au montant mensuel que vous percevriez de la Social Security si vous partiez à votre âge légal de la retraite à taux plein (Full Retirement Age). C'est la valeur pivot à partir de laquelle l'administration américaine ajuste votre pension à la hausse ou à la baisse selon que vous partez plus tard ou plus tôt.

La formule à points d'inflexion (90/32/15 %)

Le PIA se calcule à partir de votre AIME (Average Indexed Monthly Earnings, soit la moyenne mensuelle indexée de vos salaires). Cette moyenne est ensuite découpée en trois tranches, séparées par deux points d'inflexion (bend points) qui changent chaque année :

Publicité
  • 90 % de la part d'AIME jusqu'au premier point d'inflexion ;
  • 32 % de la part comprise entre le premier et le deuxième point d'inflexion ;
  • 15 % de la part qui dépasse le deuxième point d'inflexion.

La somme de ces trois tranches donne votre PIA.

Comment utiliser le calculateur

Saisissez votre AIME en dollars et l'année de vos 62 ans. Le calculateur retient les points d'inflexion officiels de cette année, applique les taux de 90 %, 32 % et 15 %, arrondit à la baisse au multiple de 10 cents inférieur et ajoute les revalorisations jusqu'à l'année de prestation choisie.

Publicité

Bon à savoir

Il s'agit d'une estimation. Le montant réellement versé peut différer en fonction de l'âge effectif de départ, des éventuelles révisions annuelles et de votre historique de cotisations. Pour les résidents français ayant cotisé dans les deux pays, l'accord de sécurité sociale entre la France et les États-Unis peut influer sur vos droits : rapprochez-vous des organismes concernés pour une analyse personnalisée.
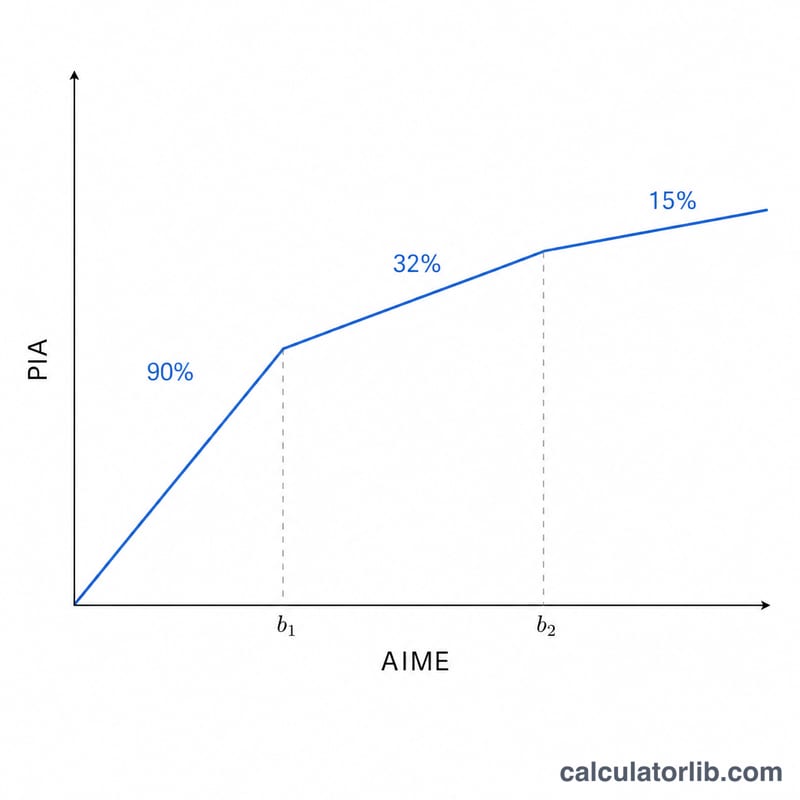

Graphique en ligne par morceaux montrant le PIA en fonction de l'AIME avec trois segments inclinés à 90 pour cent, 32 pour cent et 15 pour cent, séparés par deux lignes verticales aux points d'inflexion.
La formule du PIA est une droite par morceaux : 90 % jusqu'au premier point d'inflexion, 32 % jusqu'au second, puis 15 %.

Sources et références

  • Cost-of-Living Increase and Other Determinations for 2027, 91 FR 67380 — Social Security Administration (via GPO). Sets the 2027 bend points of $1,340 and $8,077, the 90/32/15 percent factors, rounding down to the next lower 10 cents, and the 3.6 percent increase applied here for 2026. · En vigueur depuis le 2027-01-01 · Vérifié le 2026-11-05
  • Cost-of-Living Increase and Other Determinations for 2026, 90 FR 49047 — Social Security Administration (via GPO). Sets the 2026 bend points of $1,286 and $7,749 used for anyone who turns 62 in 2026. · En vigueur depuis le 2026-01-01 · Vérifié le 2026-11-05
  • Benefit Formula Bend Points, 1979 to 2027 — SSA Office of the Chief Actuary (Internet Archive snapshot, ssa.gov blocks scripted reads). The bend points this tool selects by the year you turn 62. · Vérifié le 2026-11-05
  • Cost-of-Living Adjustments, 1975 to 2026 — SSA Office of the Chief Actuary (Internet Archive snapshot, ssa.gov blocks scripted reads). The yearly increases applied from the eligibility year to the benefit year. · Vérifié le 2026-11-05
  • Benefit Calculation Examples for Workers Retiring in 2026 — SSA Office of the Chief Actuary (Internet Archive snapshot, ssa.gov blocks scripted reads). SSA's cases A ($2,609.80) and B ($4,152.40) are the test vectors, and case B fixes the order: round down first, then after each increase. · Vérifié le 2026-11-05
Dernière mise à jour:

Les plus populaires dans Finances personnelles

Voir toutes les calculatrices de Finances personnelles