Önemli not: Bu hesaplayıcı yalnızca ABD Sosyal Güvenlik (Social Security) sistemine özeldir. Türkiye'deki SGK emeklilik hesabıyla doğrudan bir ilgisi yoktur ve Türk emeklilik kurallarını yansıtmaz. Eğer ABD'de çalışmış, oraya prim ödemiş veya ABD vatandaşı/yeşil kart sahibiyseniz bu araç sizin için anlamlıdır; aksi halde yalnızca bilgilendirme amaçlıdır.
PIA nedir?
PIA (Primary Insurance Amount — Birincil Sigorta Tutarı), ABD Sosyal Güvenlik sisteminde tam emeklilik yaşında alacağınız aylık emekli maaşının temelini oluşturan tutardır. Erken ya da geç emeklilik durumunda alınan maaş bu rakamın üstünde veya altında olur, ancak hesaplamanın çıkış noktası her zaman PIA'dır.
AIME ve kırılma noktaları (bend points)
PIA, AIME (Average Indexed Monthly Earnings — Endekslenmiş Ortalama Aylık Kazanç) üzerinden hesaplanır. AIME, çalışma hayatınız boyunca en yüksek kazançlı 35 yılınızın enflasyona göre endekslenmiş ortalamasıdır.
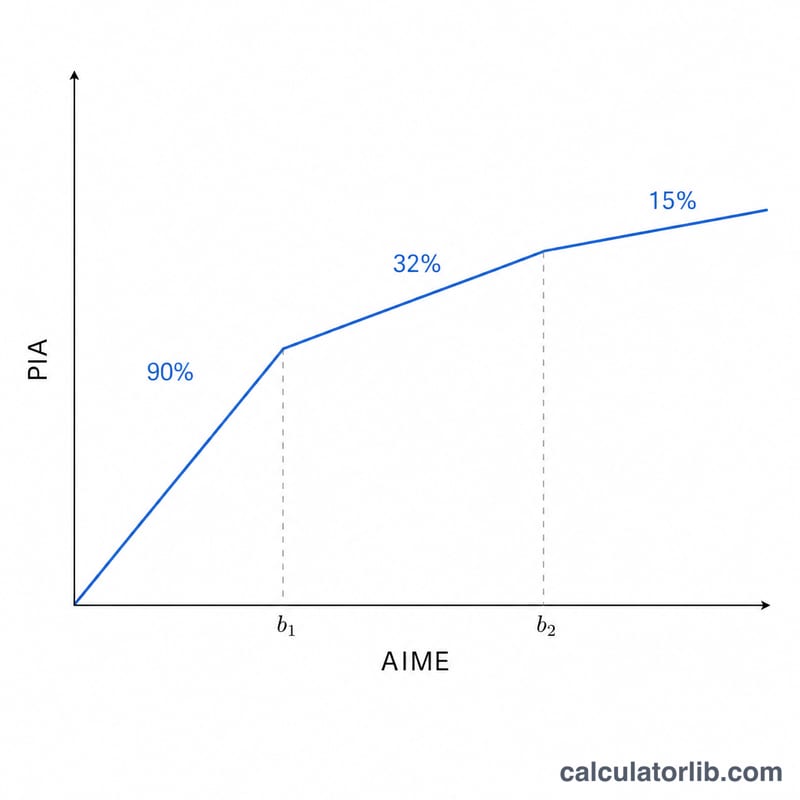
Sosyal Güvenlik İdaresi, AIME'yi üç dilime ayırır. Bu dilimleri birbirinden ayıran eşik değerlere kırılma noktası (bend point) denir ve bu noktalar her yıl güncellenir. Hesaplayıcı, 62 yaşına girdiğiniz yılın resmî bend point değerlerini kendisi uygular.
90/32/15 formülü nasıl işler?
Formül, AIME'nin her dilimine farklı bir oran uygular ve sonuçları toplar:
- %90 → İlk kırılma noktasına kadarki tutar
- %32 → İlk ve ikinci kırılma noktası arasındaki tutar
- %15 → İkinci kırılma noktasının üzerindeki tutar
Düşük gelirliler kazançlarının daha büyük bir bölümünü emekli maaşı olarak geri alır; bu kademeli yapı sistemin gelir dağılımını dengeleyen yönüdür.
Hesaplama örneği
Diyelim ki AIME değeriniz 6.000 $ ve 62 yaşına 2024'te girdiniz. 2024 yılı kırılma noktaları 1.174 $ ve 7.078 $'dır:
- İlk dilim: 1.174 $ × %90 = 1.056,60 $
- İkinci dilim: (6.000 − 1.174) $ × %32 = 1.544,32 $
- Üçüncü dilim: 0 $ (AIME ikinci noktanın altında)
- Toplam: 2.600,92 $; SSA bunu 10 sentlik katına aşağı yuvarlar
- PIA = 2.600,90 $ / ay
Hesaplayıcı nasıl kullanılır?
AIME tutarınızı ve 62 yaşına girdiğiniz yılı girin. Araç o yılın resmî kırılma noktalarını kendisi seçer, her dilime ilgili oranı uygular, sonucu 10 sentlik katına aşağı yuvarlar ve seçtiğiniz yardım yılına kadarki hayat pahalılığı artışlarını ekler.
Sık sorulan sorular
Bu rakam kesin maaşım mı? Hayır. Bu bir tahmindir; resmi tutar için ABD Sosyal Güvenlik İdaresi'nin (SSA) hesabınıza yansıttığı bilgiler esastır.
Türkiye'de yaşıyorsam geçerli mi? Yalnızca ABD sistemine prim ödediyseniz. Türkiye–ABD arasında sosyal güvenlik anlaşması bulunmadığından, iki ülkedeki süreler tek bir maaşta birleştirilemez.