この計算ツールでできること(米国制度)
このツールは、米国ソーシャルセキュリティの退職「収入テスト(earnings test)」を適用します。満額受給年齢(FRA:Full Retirement Age)に達する前にソーシャルセキュリティの受給を開始し、なおかつ働き続けている場合、年間の収入が一定の上限を超えると、社会保障庁(SSA)が給付の一部を一時的に差し控えることがあります。本ツールは、その年に差し控えられる金額の目安を試算します。なお、これは米国の制度であり、日本の公的年金(厚生年金の在職老齢年金など)とは仕組みが異なる点にご注意ください。上限額は毎年改定されるため、ご自身の状況と該当年に合った上限額を入力してください。ツールは、選択した年の公式な免除額(その年を通してFRA前の場合:2025年23,400ドル、2026年24,480ドル、2027年25,560ドル。FRAに達する年の場合:2025年62,160ドル、2026年65,160ドル、2027年67,920ドル)を使用します。ただし、上限額を入力した場合はその値が優先されます。
使い方
まず、どのルールが当てはまるかを選びます。その年を通してずっと満額受給年齢に達していない場合は、下限を超えた収入2ドルにつき1ドルが差し控えられます(除数=2)。満額受給年齢に達する年には、より高い上限が適用され、それを超えた収入3ドルにつき1ドルだけが差し控えられます(除数=3)。この場合、FRAに達する月より前の月の収入のみがカウントされます。見込みの年間収入と該当する上限額を入力すると、差し控え額の目安が表示されます。
計算式の解説
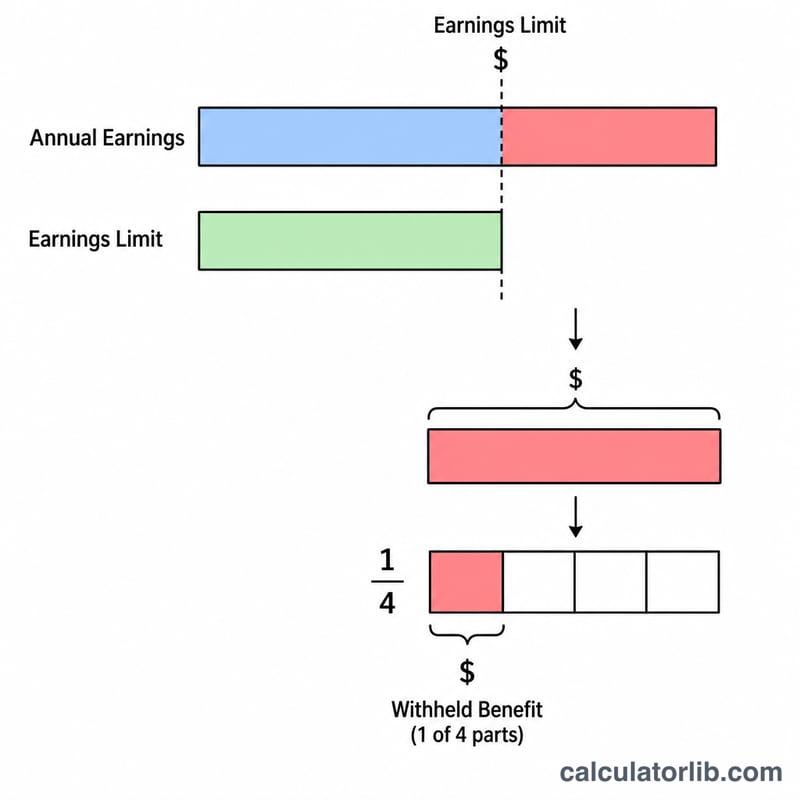
計算はシンプルです。収入が上限を超えた額(マイナスにはならず、ゼロが下限)を求め、それを除数で割ります。
$$\text{減額} = \frac{\max\left(0,\ \text{収入} - \text{上限}\right)}{d}$$
カウントされるのは勤労所得(賃金と自営業の純利益)のみです。年金、投資収益、IRA(個人退職口座)からの引き出しは対象になりません。
計算例
たとえば、その年を通してFRA前で、年間30,000ドルの収入が見込まれ、上限が24,480ドル(2026年のFRA前の下限)だとします。超過分=\(30{,}000 - 24{,}480 = 5{,}520\) ドル。差し控え額=\(\frac{5{,}520}{2} = 2{,}760\)2,760ドルがその年に差し控えられます。
よくある質問
差し控えられたお金は永久になくなってしまうのですか? いいえ。満額受給年齢に達すると、ソーシャルセキュリティが給付額を再計算し、差し控えられた月数分を上乗せして給付額が増額されます。
配偶者の収入も計算に含まれますか? いいえ。収入テストはあくまでご自身の勤労所得のみに基づいて判定されます。
どの収入が対象になりますか? 賃金と自営業の純利益が対象です。年金、アニュイティ、投資収益、ソーシャルセキュリティ給付そのものは対象外です。