Qué hace esta calculadora (Estados Unidos)
Esta herramienta aplica el test de ingresos por jubilación del Seguro Social de EE. UU. (Social Security retirement earnings test). Si solicitas el Seguro Social antes de tu edad plena de jubilación (FRA, por sus siglas en inglés) y sigues trabajando, la Administración del Seguro Social puede retener temporalmente parte de tu pensión cuando tus ingresos superan un límite anual. Esta calculadora estima cuánto se retiene en el año. Introduce el límite que corresponda a tu situación. Si lo dejas en blanco, la herramienta usa el importe exento oficial del Seguro Social del año fiscal elegido (campo Año fiscal): por debajo de la edad plena de jubilación durante todo el año, 23.400 $ en 2025, 24.480 $ en 2026 y 25.560 $ en 2027; en el año en que cumples la FRA, 62.160 $ en 2025, 65.160 $ en 2026 y 67.920 $ en 2027. Si escribes otro límite, este prevalece sobre el importe oficial. Ten en cuenta que estas reglas son específicas de Estados Unidos; si cotizas en otro país, tu sistema de pensiones funcionará de otra forma.
Cómo usarla
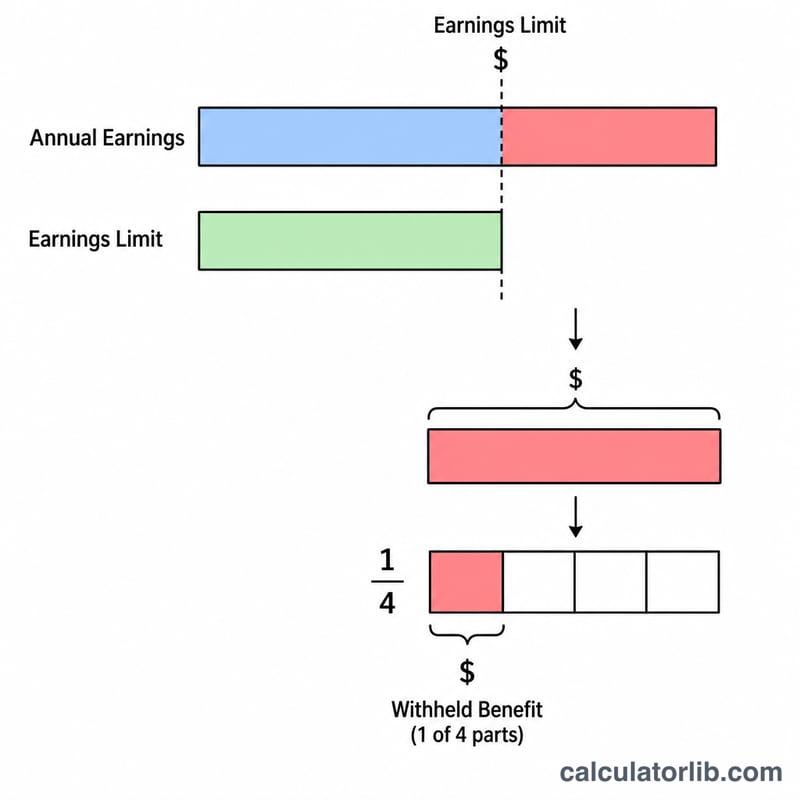
Elige la regla que se aplica a tu caso. Si estás por debajo de la edad plena de jubilación durante todo el año, se retiene 1 $ por cada 2 $ que ganes por encima del límite inferior (divisor = 2). En el año en que cumples la edad plena de jubilación, se aplica un límite más alto y solo se retiene 1 $ por cada 3 $ por encima de ese límite (divisor = 3), contando únicamente los ingresos de los meses anteriores al mes en que alcanzas la FRA. Introduce tus ingresos anuales previstos y el límite aplicable, y consulta el importe estimado que se retiene.
La fórmula, explicada
El cálculo es sencillo: toma la cantidad en que tus ingresos superan el límite (nunca menos de cero) y divídela entre el divisor.
$$\text{Reducción} = \frac{\max\left(0,\ \text{Ingresos} - \text{Límite}\right)}{d}$$
Solo cuentan los ingresos del trabajo (salarios y rendimientos netos de actividades por cuenta propia): las pensiones, las rentas de inversiones y las distribuciones de cuentas IRA no se tienen en cuenta.
Ejemplo práctico
Supongamos que estás por debajo de la FRA durante todo el año, prevés ganar 30.000 $ y el límite inferior de 2026 es de 24.480 $. Exceso = \(30.000\ \$ - 24.480\ \$ = 5.520\ \$\). Retención = \(5.520\ \$ \div 2 = \mathbf{2.760\ \$}\) en el año.
Preguntas frecuentes
¿Se pierde para siempre el dinero retenido? No. Cuando alcanzas la edad plena de jubilación, el Seguro Social recalcula y aumenta tu pensión para compensar los meses en los que hubo retenciones.
¿Se tienen en cuenta los ingresos de mi cónyuge? No: el test de ingresos se basa únicamente en tus propios ingresos del trabajo.
¿Qué ingresos cuentan? Cuentan los salarios y los rendimientos netos del trabajo por cuenta propia. No cuentan las pensiones, las rentas vitalicias, las rentas de inversiones ni las prestaciones del Seguro Social.