ماذا تفعل هذه الحاسبة (الولايات المتحدة)
تطبّق هذه الأداة اختبار دخل التقاعد الخاص بالضمان الاجتماعي الأمريكي (US Social Security). إذا بدأت بالحصول على مخصصات الضمان الاجتماعي قبل بلوغك سن التقاعد الكامل (FRA) وواصلت العمل، فقد تحتجز إدارة الضمان الاجتماعي مؤقتاً جزءاً من مخصصاتك عندما يتجاوز دخلك حداً سنوياً معيناً. تقدّر هذه الحاسبة المبلغ الذي يُحتجز خلال العام. أدخل الحد الذي يناسب حالتك بنفسك. تستخدم الأداة مبلغ الإعفاء الرسمي للضمان الاجتماعي للسنة الضريبية التي تختارها (2025 أو 2026 أو 2027) إذا تركت حقل الحد فارغاً، وهي: أقل من سن التقاعد الكامل طوال العام: 2025 بمبلغ 23,400 دولاراً، و2026 بمبلغ 24,480 دولاراً، و2027 بمبلغ 25,560 دولاراً؛ والسنة التي تبلغ فيها سن التقاعد الكامل: 2025 بمبلغ 62,160 دولاراً، و2026 بمبلغ 65,160 دولاراً، و2027 بمبلغ 67,920 دولاراً. وإذا كتبت حداً آخر فإنه يتجاوز هذه القيمة. تجدر الإشارة إلى أن هذه القواعد خاصة بالنظام الأمريكي، وتختلف عن أنظمة التقاعد والمعاشات المعمول بها في الدول العربية.
كيفية الاستخدام
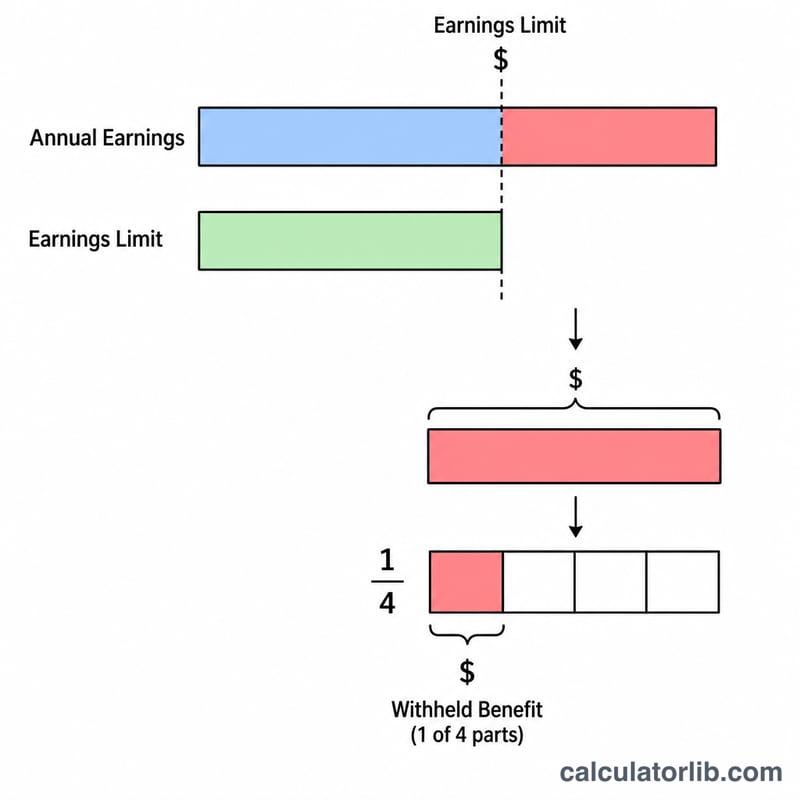
اختر القاعدة المنطبقة على حالتك. إذا كنت أقل من سن التقاعد الكامل طوال العام بأكمله، فيُحتجز دولار واحد مقابل كل دولارين تكسبهما فوق الحد الأدنى (المقسوم = 2). أما في السنة التي تبلغ فيها سن التقاعد الكامل، فينطبق حد أعلى ويُحتجز دولار واحد فقط مقابل كل ثلاثة دولارات فوق ذلك الحد (المقسوم = 3)، مع احتساب الدخل المكتسب في الأشهر السابقة فقط للشهر الذي تبلغ فيه سن التقاعد الكامل. أدخل دخلك السنوي المتوقع والحد المنطبق، ثم اطّلع على القيمة المقدّرة المحتجزة.
شرح المعادلة
الحساب بسيط: خذ المبلغ الذي يتجاوز به دخلُك الحدَّ المسموح، على ألا يقل عن صفر، ثم اقسمه على المقسوم.
$$\text{المبلغ المحتجز} = \frac{\max\left(0,\ \text{الدخل} - \text{الحد}\right)}{\text{المقسوم}}$$
لا يُحتسب سوى الدخل المكتسب (الأجور وصافي دخل العمل الحر) — أما المعاشات التقاعدية ودخل الاستثمار ومسحوبات حسابات التقاعد الفردية (IRA) فلا تُحتسب.
مثال تطبيقي
لنفترض أنك أقل من سن التقاعد الكامل طوال العام، وتتوقع أن تكسب 30,000 دولار، وأن الحد الأدنى لعام 2026 هو 24,480 دولاراً. القيمة الزائدة = \(30{,}000 - 24{,}480 = 5{,}520\) دولاراً. المبلغ المحتجز:
\(\frac{5{,}520}{2} = \mathbf{2{,}760}\ \text{دولار}\)
عن السنة.
الأسئلة الشائعة
هل يُفقد المبلغ المحتجز إلى الأبد؟ لا. بمجرد بلوغك سن التقاعد الكامل، يعيد الضمان الاجتماعي احتساب مخصصاتك ويزيدها لتعويضك عن الأشهر التي احتُجزت فيها.
هل يُحتسب دخل زوجي/زوجتي؟ لا — يعتمد اختبار الدخل على دخلك المكتسب وحدك فقط.
ما الدخل الذي يُحتسب؟ تُحتسب الأجور وصافي دخل العمل الحر. أما المعاشات التقاعدية والمعاشات السنوية ودخل الاستثمار ومخصصات الضمان الاجتماعي فلا تُحتسب.