ماذا تفعل هذه الحاسبة
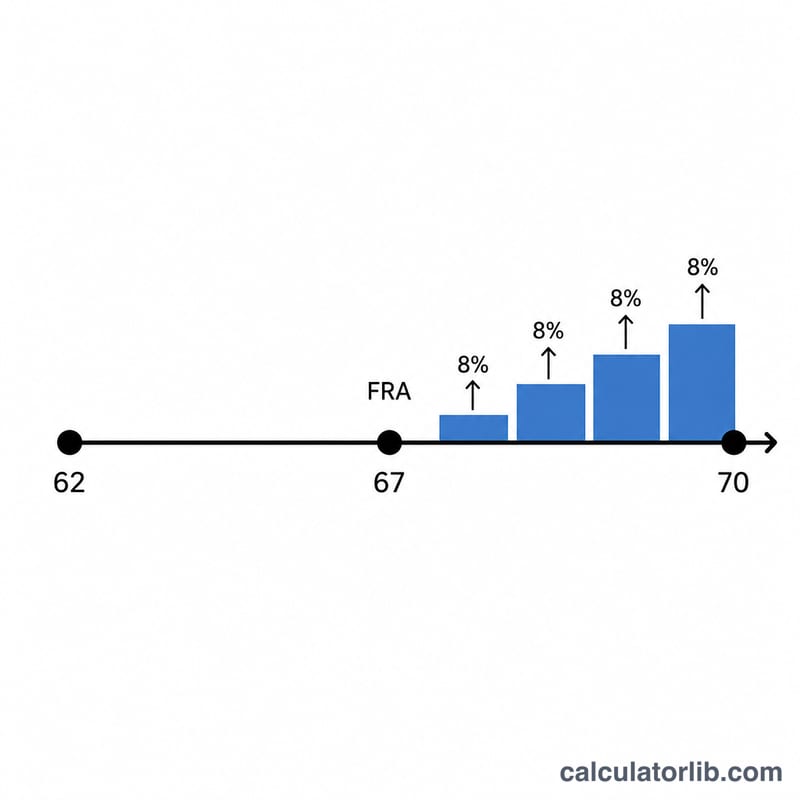
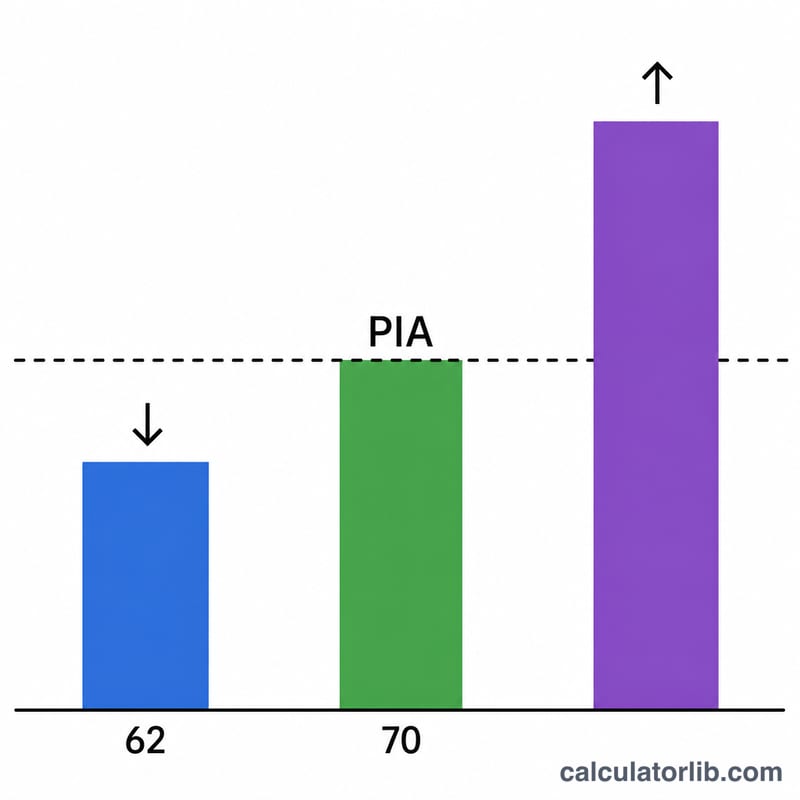
هذه الأداة مخصّصة لبرنامج التقاعد ضمن الضمان الاجتماعي الأمريكي (US Social Security). تقدّر مقدار الزيادة في مخصصاتك الشهرية إذا أجّلت المطالبة بها إلى ما بعد سن التقاعد الكامل (FRA). فمقابل كل سنة كاملة تنتظرها — حتى سن 70 — تضيف إدارة الضمان الاجتماعي ما يُعرف بـائتمانات تأجيل التقاعد (DRCs) بقيمة 8٪ من مبلغ تأمينك الأساسي (PIA) عن كل سنة. وتتوقف هذه الائتمانات عن التراكم عند سن 70، لذا فإن التأجيل بعد هذا السن لا يمنحك أي زيادة إضافية. ملاحظة: هذا البرنامج أمريكي خاص بالولايات المتحدة، وقد تختلف قواعد أنظمة التقاعد في بلدك.
كيفية الاستخدام
أدخل قيمة مبلغ التأمين الأساسي (PIA) (وهو المخصص الشهري الذي ستحصل عليه عند سن التقاعد الكامل)، ثم سن التقاعد الكامل الخاص بك (وهو 66 أو 67 لمعظم المولودين بعد عام 1943)، وأخيرًا السن الذي تنوي بدء المطالبة عنده. تحسب الأداة عدد سنوات التأجيل بعد سن التقاعد الكامل، ونسبة الائتمان الإجمالية، ومخصصك الشهري بعد الزيادة.
شرح المعادلة
المعادلة الأساسية هي: $$\text{Benefit} = \text{PIA} \times \left(1 + 0.08 \times n\right)$$ $$n = \max\!\left(0,\ \min\!\left(\text{Claim Age},\ 70\right) - \text{FRA}\right)$$ والرقم \(0.08\) يمثّل نسبة الائتمان السنوية البالغة 8٪. وإذا طالبت قبل سن التقاعد الكامل، فإن هذه الحاسبة تثبّت الائتمان عند الصفر (فهي لا تحسب خصومات المطالبة المبكرة). كما أن المطالبة بعد سن 70 تُعامل كأنها عند سن 70 لأن الائتمانات تتوقف عند هذا الحد.
مثال تطبيقي
لنفترض أن مبلغ تأمينك الأساسي (PIA) هو 2,000 دولار، وأن سن التقاعد الكامل لديك هو 67، وأنك أجّلت المطالبة حتى سن 70. هذا يعني تأجيلًا لمدة 3 سنوات، فيكون الائتمان \(0.08 \times 3 = 0.24\) (أي 24٪). وبذلك يصبح مخصصك الشهري \(2{,}000 \times 1.24 = 2{,}480\) 2,480 دولارًا، أي بزيادة قدرها 480 دولارًا شهريًا عن مبلغ التأمين الأساسي.
سن التقاعد الكامل حسب سنة الميلاد
تأتي أعمار التقاعد الكامل (FRA) هذه من إدارة الضمان الاجتماعي الأمريكية (SSA). وهي تنطبق فقط على مزايا التقاعد من الضمان الاجتماعي الأمريكي.
| سنة الميلاد | سن التقاعد الكامل (FRA) |
|---|---|
| 1943–1954 | 66 |
| 1955 | 66 سنة و2 شهر |
| 1956 | 66 سنة و4 أشهر |
| 1957 | 66 سنة و6 أشهر |
| 1958 | 66 سنة و8 أشهر |
| 1959 | 66 سنة و10 أشهر |
| 1960 أو بعد ذلك | 67 |
تُطبّق ائتمانات التقاعد المؤجل (DRCs) على من وُلدوا في عام 1943 أو بعده بنسبة 8% سنويًا عن كل سنة تأجيل بعد سن FRA، أي ثلثا 1% عن كل شهر. تتوقف الائتمانات عن التراكم عند سن 70، لذا فإن الانتظار بعد 70 لا يضيف شيئًا.
مقارنة المزايا حسب سن المطالبة
تستخدم الجداول أدناه مبلغ التأمين الأساسي (PIA) البالغ 2,000$ شهريًا. الأرقام قبل تعديلات غلاء المعيشة (COLAs) ولا تشمل أي تخفيضات للمطالبة المبكرة، لأنها تغطي المطالبة عند سن FRA أو بعده فقط.
FRA 67 (من وُلدوا في 1960 أو بعده)
| سن المطالبة | السنوات بعد FRA | ائتمان التأجيل | المزايا الشهرية |
|---|---|---|---|
| 67 | 0 | 0% | 2,000$ |
| 68 | 1 | 8% | 2,160$ |
| 69 | 2 | 16% | 2,320$ |
| 70 | 3 | 24% | 2,480$ |
FRA 66 (من وُلدوا في 1943–1954)
| سن المطالبة | السنوات بعد FRA | ائتمان التأجيل | المزايا الشهرية |
|---|---|---|---|
| 66 | 0 | 0% | 2,000$ |
| 68 | 2 | 16% | 2,320$ |
| 70 | 4 | 32% | 2,640$ |
حساب الصف الأخير: \(\$2{,}000 \times (1 + 0.08 \times 4) = \$2{,}000 \times 1.32 = \$2{,}640\).
متوسط العمر المتوقع في الولايات المتحدة
متوسط عدد السنوات التي يعيشها سكان الولايات المتحدة منذ الولادة، مقارنة بالعالم، من البنك الدولي.
- العمر المتوقع 2024
- 78.9 سنة
- العالم 2024
- 73.5 سنة
- التغير منذ 1960
- +9.1 سنة
آخر تغيّر ارتفاع +0.5 سنة 2024: 78.9 سنة، مقابل 78.4 سنة في 2023.
يمكن لطفل وُلد في الولايات المتحدة عام 2024 أن يتوقع العيش 78.9 سنة في المتوسط (العالم: 73.5 سنة).
| السنة | الولايات المتحدة | العالم |
|---|---|---|
| 2024 | 78.9 | 73.5 |
| 2020 | 77.0 | 72.2 |
| 2010 | 78.5 | 70.7 |
| 2000 | 76.6 | 67.7 |
| 1990 | 75.2 | 65.1 |
| 1980 | 73.6 | 62.2 |
| 1970 | 70.8 | 57.9 |
| 1960 | 69.8 | 50.9 |
العمر المتوقع عند الولادة متوسط لجميع السكان، وليس توقعًا شخصيًا.
الولايات المتحدة ودول أخرى
العمر المتوقع عند الولادة بالسنوات — أحدث سنة منشورة لكل بلد.
- اليابان 84.0 سنة (2024)
- كوريا الجنوبية 83.6 سنة (2024)
- فرنسا 83.0 سنة (2024)
- المملكة العربية السعودية 79.0 سنة (2024)
- الولايات المتحدة 78.9 سنة (2024)
- الصين 78.0 سنة (2024)
- تركيا 77.4 سنة (2024)
- المكسيك 75.3 سنة (2024)
- فيتنام 74.7 سنة (2024)
- العالم 73.5 سنة (2024)
- روسيا 73.4 سنة (2024)
- الهند 72.2 سنة (2024)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2024 تم تحديث البيانات في 2026-10-18 · رقم قديم
المصدر: The World Bank Group CC BY 4.0
الفروق والتغيرات محسوبة بواسطة CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
متوسط العمر المتوقع في الولايات المتحدة: جميع الأرقام والسجل
الأسئلة الشائعة
هل تستمر ائتمانات التأجيل في النمو بعد سن 70؟ لا. يتوقف الائتمان السنوي البالغ 8٪ عند سن 70، لذا لا فائدة من الانتظار لمدة أطول.
هل تُحتسب الائتمانات شهريًا أم سنويًا؟ تحتسبها إدارة الضمان الاجتماعي فعليًا بمعدل ثلثي 1٪ شهريًا (أي 8٪ سنويًا). وتستخدم هذه الحاسبة سنوات تأجيل كاملة لتقديم تقدير مبسّط، أما السنوات الجزئية فتتراكم بشكل نسبي.
هل هذا رقم رسمي؟ لا. هذا تقدير تعليمي فقط. فقد تؤثّر تعديلات تكاليف المعيشة والضرائب واختبارات الدخل على مخصصك الفعلي — راجع موقع ssa.gov للحصول على كشف حساب شخصي خاص بك.