这个计算器的用途
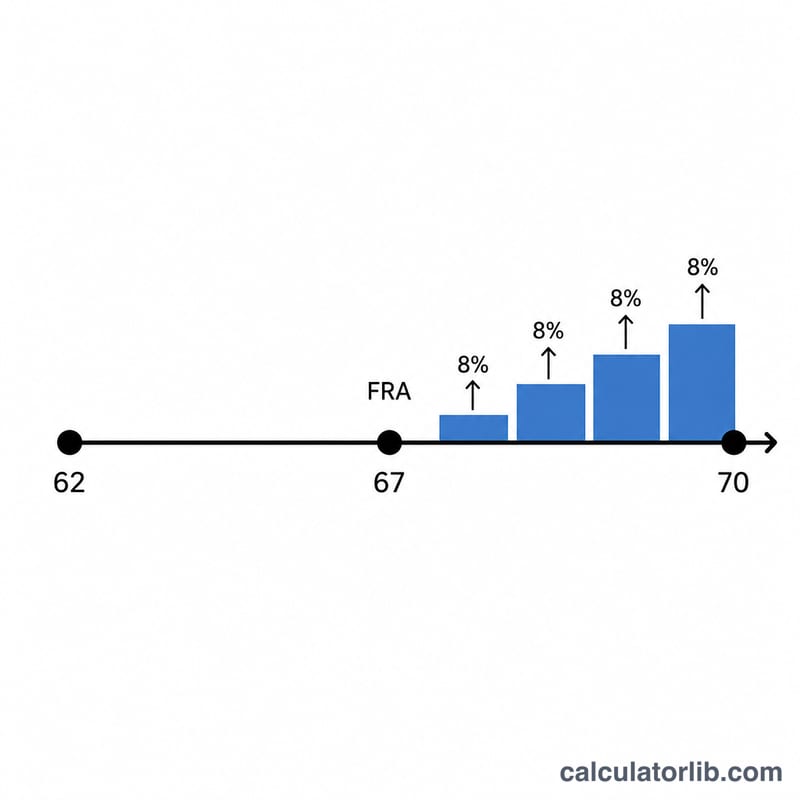
本工具适用于美国社会保障(Social Security)退休金制度。它用于估算:如果你超过完全退休年龄(Full Retirement Age,简称 FRA)后再延迟领取,每月退休金能增加多少。每完整延迟一年(最多到70岁),社会保障局(SSA)就会按你的基础保险金额(Primary Insurance Amount,简称 PIA)的8%累加一笔延迟退休补贴(Delayed Retirement Credits,简称 DRC)。补贴累积到70岁为止,因此70岁之后再延迟也不会再增加。
提醒:这是美国特有的退休金规则。如果你不在美国参保,或所在国家/地区另有自己的养老金制度(例如中国的城镇职工基本养老保险),延迟领取的计算方式与本工具完全不同,仅供参考对比。
使用方法
填入你的 PIA(即在完全退休年龄时可领取的月退休金)、你的完全退休年龄(1943年以后出生的人多为66或67岁),以及你计划开始领取的年龄。计算器会算出超过 FRA 后延迟的年数、补贴总百分比,以及提升后的每月退休金。
计算公式详解
核心公式为:
$$\text{退休金} = \text{PIA} \times \left(1 + 0.08 \times \text{FRA之后延迟的年数}\right)$$其中 \(0.08\) 代表每年8%的补贴。如果你在 FRA 之前就领取,本计算器会把补贴按零处理(它不计算提前领取的减额)。70岁以后才领取,则一律按70岁计算,因为补贴到此封顶。
实例演示
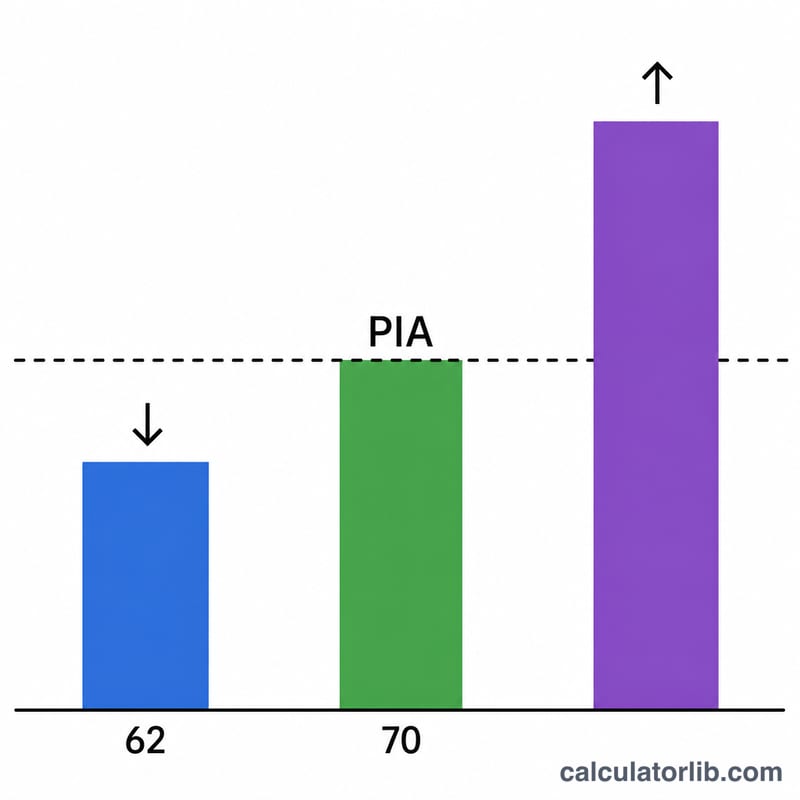
假设你的 PIA 为 $2,000,完全退休年龄为67岁,而你延迟到70岁才领取。这意味着延迟了3年,补贴即为 \(0.08 \times 3 = 0.24\)(24%)。你的每月退休金变为
$$\$2{,}000 \times 1.24 = \$2{,}480$$比 PIA 每月多领 $480。
按出生年份划分的full retirement age
这些full retirement age(FRA,全额退休年龄)数据来自美国社会保障局(SSA)。它们仅适用于美国社会保障退休金。
| 出生年份 | 全额退休年龄(FRA) |
|---|---|
| 1943–1954 | 66 |
| 1955 | 66岁零2个月 |
| 1956 | 66岁零4个月 |
| 1957 | 66岁零6个月 |
| 1958 | 66岁零8个月 |
| 1959 | 66岁零10个月 |
| 1960或之后 | 67 |
延迟退休抵免(DRCs)适用于1943年或之后出生的人员,超过FRA每延迟一年增加8%,即每个月增加2/3的1%。抵免在70岁时停止累积,因此超过70岁继续等待不再增加任何金额。
按申领年龄比较待遇
下表采用每月2,000美元的主要保险金额(PIA)。数字未计入生活成本调整(COLA),也不包括任何提前申领的减额,因为这些表格只涵盖在FRA或之后申领的情况。
FRA为67岁(1960年或之后出生)
| 申领年龄 | 超过FRA的年数 | 延迟抵免 | 每月待遇 |
|---|---|---|---|
| 67 | 0 | 0% | $2,000 |
| 68 | 1 | 8% | $2,160 |
| 69 | 2 | 16% | $2,320 |
| 70 | 3 | 24% | $2,480 |
FRA为66岁(1943–1954年出生)
| 申领年龄 | 超过FRA的年数 | 延迟抵免 | 每月待遇 |
|---|---|---|---|
| 66 | 0 | 0% | $2,000 |
| 68 | 2 | 16% | $2,320 |
| 70 | 4 | 32% | $2,640 |
最后一行的计算:\(\$2{,}000 \times (1 + 0.08 \times 4) = \$2{,}000 \times 1.32 = \$2{,}640\)。
美国的预期寿命
世界银行数据:美国居民出生时的平均预期寿命,并与世界比较。
- 预期寿命 2024
- 78.9岁
- 世界 2024
- 73.5岁
- 自1960年以来的变化
- +9.1岁
最近变化 上升 +0.5岁 2024年:78.9岁,2023年为78.4岁。
2024年在美国出生的孩子平均预期寿命为78.9岁(世界:73.5岁)。
| 年份 | 美国 | 世界 |
|---|---|---|
| 2024 | 78.9 | 73.5 |
| 2020 | 77.0 | 72.2 |
| 2010 | 78.5 | 70.7 |
| 2000 | 76.6 | 67.7 |
| 1990 | 75.2 | 65.1 |
| 1980 | 73.6 | 62.2 |
| 1970 | 70.8 | 57.9 |
| 1960 | 69.8 | 50.9 |
出生时预期寿命是全体人口的平均值,并非个人预测。
美国与其他国家
出生时预期寿命(年)— 各国最新公布的年份。
- 日本 84.0岁 (2024)
- 韩国 83.6岁 (2024)
- 法国 83.0岁 (2024)
- 沙特阿拉伯 79.0岁 (2024)
- 美国 78.9岁 (2024)
- 中国 78.0岁 (2024)
- 土耳其 77.4岁 (2024)
- 墨西哥 75.3岁 (2024)
- 越南 74.7岁 (2024)
- 世界 73.5岁 (2024)
- 俄罗斯 73.4岁 (2024)
- 印度 72.2岁 (2024)
台湾尚无已公布的数字。
各行的年份可能不同:每个数字都标注其所属年份。所有国家使用同一项世界银行指标。
最新数据:2024 数据更新于 2026-10-18 · 较旧数据
来源: The World Bank Group CC BY 4.0
差值与变化由CalculatorLib根据这些数据计算。
来源详情与统计方法
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
常见问题
延迟补贴在70岁之后还会继续增长吗?不会。每年8%的补贴累积到70岁就停止,再等下去也没有任何额外好处。
补贴是按月计算还是按年计算?实际上 SSA 是按每月2/3个百分点(即每年8%)来累加的。本计算器为便于估算采用整年延迟;不足一年的部分会按比例累积。
这是官方金额吗?不是。本结果仅作教育性估算之用。生活成本调整(COLA)、税收以及收入测试都可能改变你实际领到的金额——请到 ssa.gov 查询属于你个人的退休金报表。