À quoi sert ce calculateur
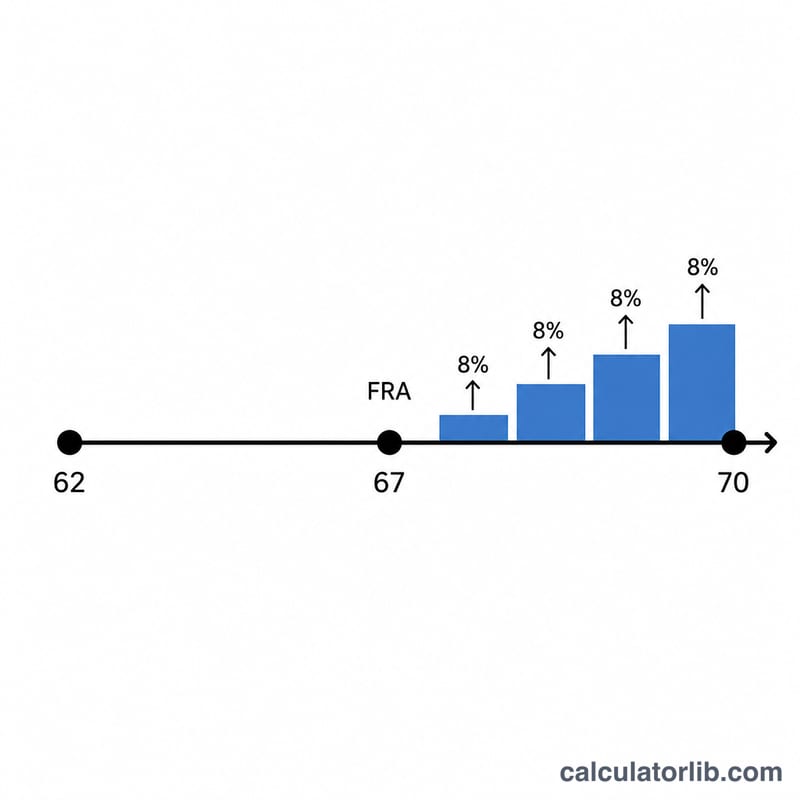
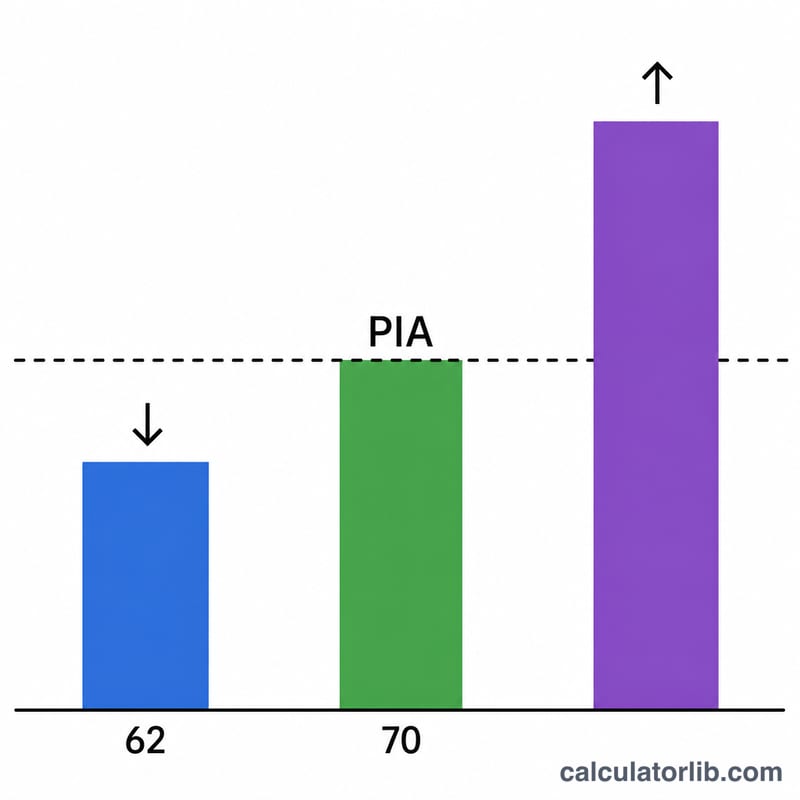
Cet outil concerne le régime de retraite Social Security des États-Unis. Il estime l'augmentation de votre pension mensuelle si vous repoussez votre demande au-delà de l'âge de retraite à taux plein (Full Retirement Age, ou FRA). Pour chaque année complète d'attente — jusqu'à 70 ans — la Social Security Administration ajoute des crédits de retraite différée (Delayed Retirement Credits, DRC) équivalents à 8 % de votre pension de référence (Primary Insurance Amount, ou PIA) par an. Les crédits cessent de s'accumuler à 70 ans : attendre au-delà n'apporte donc aucune augmentation supplémentaire. À noter qu'en France, le mécanisme équivalent est la « surcote » du régime général, dont les règles et les taux diffèrent de ce dispositif américain.
Comment l'utiliser
Saisissez votre PIA (la pension mensuelle que vous percevriez à l'âge de taux plein), votre âge de retraite à taux plein (66 ou 67 ans pour la plupart des personnes nées après 1943), ainsi que l'âge auquel vous comptez demander votre pension. Le calculateur détermine le nombre d'années de report après le FRA, le pourcentage total de crédit, puis votre pension mensuelle majorée.
La formule expliquée
L'équation de base est $$\text{Pension} = \text{PIA} \times \left(1 + 0{,}08 \times \text{annéesReportéesAprèsFRA}\right)$$ Le coefficient \(0{,}08\) correspond au crédit annuel de 8 %. Si vous demandez votre pension avant le FRA, ce calculateur ramène le crédit à zéro (il ne calcule pas les décotes liées à un départ anticipé). Une demande après 70 ans est traitée comme 70 ans, puisque les crédits sont plafonnés à cet âge.
Exemple chiffré
Supposons que votre PIA soit de 2 000 $, votre FRA de 67 ans, et que vous reportiez jusqu'à 70 ans. Cela représente 3 années de report, soit un crédit de \(0{,}08 \times 3 = 0{,}24\) (24 %). Votre pension mensuelle passe alors à $$2\,000\ \$ \times 1{,}24 = 2\,480\ \$$$ soit une hausse de 480 $ par mois par rapport au PIA.
Âge de la retraite à taux plein selon l'année de naissance
Ces âges de la retraite à taux plein (ARTP) proviennent de la Social Security Administration (SSA) des États-Unis. Ils s'appliquent uniquement aux prestations de retraite de la Sécurité sociale américaine.
| Année de naissance | Âge de la retraite à taux plein (ARTP) |
|---|---|
| 1943–1954 | 66 |
| 1955 | 66 ans et 2 mois |
| 1956 | 66 ans et 4 mois |
| 1957 | 66 ans et 6 mois |
| 1958 | 66 ans et 8 mois |
| 1959 | 66 ans et 10 mois |
| 1960 ou après | 67 |
Les majorations de retraite différée (MRD) s'appliquent aux personnes nées en 1943 ou après, à raison de 8 % par année de report au-delà de l'ARTP, soit 2/3 de 1 % par mois. Les majorations cessent de s'accumuler à 70 ans, donc attendre au-delà de 70 ans n'ajoute rien.
Comparaison des prestations selon l'âge de demande
Les tableaux ci-dessous utilisent un montant de prestation primaire (PIA) de 2 000 $ par mois. Les montants sont avant les ajustements au coût de la vie (COLA) et n'incluent aucune réduction pour demande anticipée, car ils ne couvrent que les demandes à partir de l'ARTP ou après celui-ci.
ARTP 67 (nés en 1960 ou après)
| Âge de demande | Années après l'ARTP | Majoration différée | Prestation mensuelle |
|---|---|---|---|
| 67 | 0 | 0 % | 2 000 $ |
| 68 | 1 | 8 % | 2 160 $ |
| 69 | 2 | 16 % | 2 320 $ |
| 70 | 3 | 24 % | 2 480 $ |
ARTP 66 (nés entre 1943 et 1954)
| Âge de demande | Années après l'ARTP | Majoration différée | Prestation mensuelle |
|---|---|---|---|
| 66 | 0 | 0 % | 2 000 $ |
| 68 | 2 | 16 % | 2 320 $ |
| 70 | 4 | 32 % | 2 640 $ |
Calcul pour la dernière ligne : \(\$2{,}000 \times (1 + 0.08 \times 4) = \$2{,}000 \times 1.32 = \$2{,}640\).
Espérance de vie : États-Unis
Combien d’années vivent en moyenne les habitants (États-Unis) depuis la naissance, comparé au monde, selon la Banque mondiale.
- Espérance de vie 2024
- 78,9 ans
- Monde 2024
- 73,5 ans
- Évolution depuis 1960
- +9,1 ans
Dernière variation Hausse +0,5 ans 2024 : 78,9 ans, contre 78,4 ans en 2023.
Un enfant né en 2024 (États-Unis) peut espérer vivre 78,9 ans en moyenne (monde : 73,5 ans).
| Année | États-Unis | Monde |
|---|---|---|
| 2024 | 78,9 | 73,5 |
| 2020 | 77,0 | 72,2 |
| 2010 | 78,5 | 70,7 |
| 2000 | 76,6 | 67,7 |
| 1990 | 75,2 | 65,1 |
| 1980 | 73,6 | 62,2 |
| 1970 | 70,8 | 57,9 |
| 1960 | 69,8 | 50,9 |
L’espérance de vie à la naissance est une moyenne pour toute la population, pas une prévision individuelle.
États-Unis et les autres pays
Espérance de vie à la naissance, en années — la dernière année publiée de chaque pays.
- Japon 84,0 ans (2024)
- Corée du Sud 83,6 ans (2024)
- France 83,0 ans (2024)
- Arabie saoudite 79,0 ans (2024)
- États-Unis 78,9 ans (2024)
- Chine 78,0 ans (2024)
- Turquie 77,4 ans (2024)
- Mexique 75,3 ans (2024)
- Viêt Nam 74,7 ans (2024)
- Monde 73,5 ans (2024)
- Russie 73,4 ans (2024)
- Inde 72,2 ans (2024)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2024 Données mises à jour le 2026-10-18 · chiffre ancien
Source : The World Bank Group CC BY 4.0
Les écarts et évolutions sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Espérance de vie : États-Unis : tous les chiffres et l’historique
Questions fréquentes
Les crédits de report continuent-ils d'augmenter après 70 ans ? Non. Le crédit annuel de 8 % s'arrête à 70 ans ; attendre davantage n'apporte donc rien.
Les crédits sont-ils appliqués au mois ou à l'année ? La SSA accorde en réalité 2/3 de 1 % par mois (soit 8 % par an). Ce calculateur retient des reports en années complètes pour une estimation claire ; les fractions d'année s'accumulent au prorata.
S'agit-il d'un chiffre officiel ? Non. Il s'agit d'une estimation à visée pédagogique. Les revalorisations liées au coût de la vie, la fiscalité et les tests sur les revenus peuvent modifier votre pension réelle — consultez ssa.gov pour obtenir votre relevé personnalisé.