이 계산기의 기능
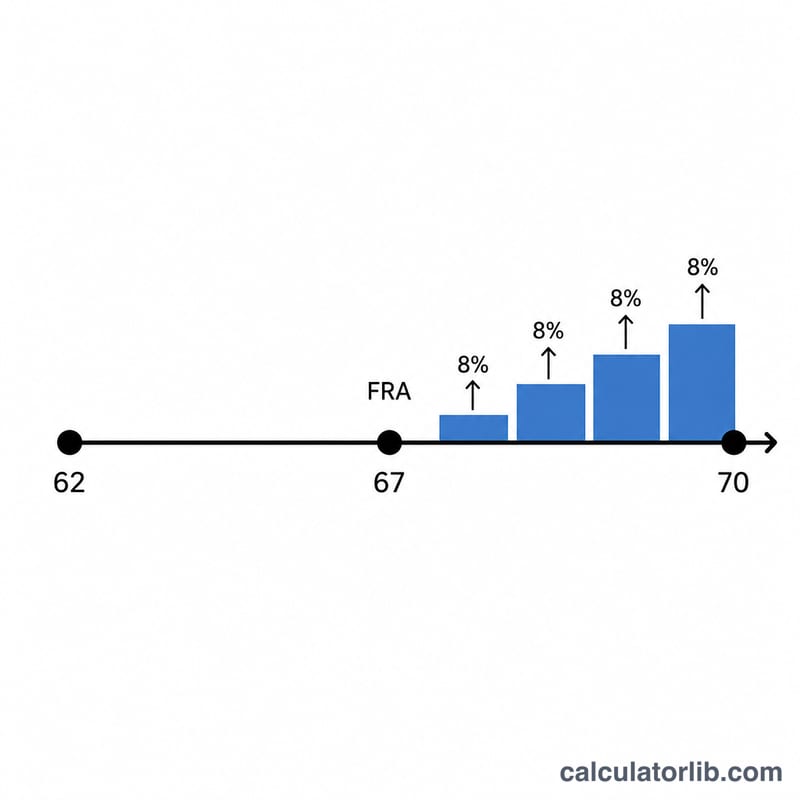
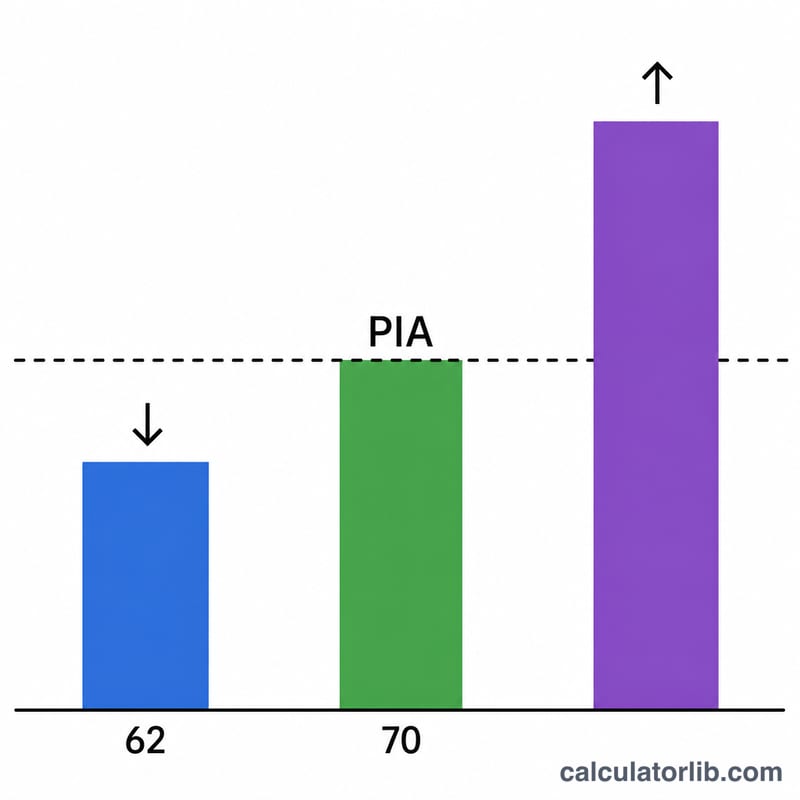
이 도구는 미국 사회보장연금(Social Security) 은퇴연금 제도에 적용됩니다. 완전연금 수령 연령(FRA, Full Retirement Age) 이후로 연금 수령을 늦출 경우 월 수령액이 얼마나 늘어나는지 추정해 줍니다. 수령을 미룬 1년마다(최대 70세까지) 미국 사회보장국(SSA)은 기본보험금액(PIA)의 8%에 해당하는 지연수령 가산금(DRC, Delayed Retirement Credits)을 더해 줍니다. 가산금은 70세에 적립이 멈추므로 그 이후로 더 미뤄도 추가 혜택은 없습니다. (참고: 한국의 국민연금에도 최대 5년까지 연 7.2%씩 늘어나는 연기연금 제도가 있지만, 적용 규정은 미국과 다릅니다.)
사용 방법
PIA(기본보험금액), 즉 FRA에 수령했을 때 받게 될 월 수령액과 완전연금 수령 연령(FRA)(1943년 이후 출생자는 대부분 66세 또는 67세), 그리고 연금 수령을 시작하려는 나이를 입력하세요. 계산기는 FRA 이후 미룬 연수, 총 가산율, 그리고 가산이 반영된 월 수령액을 계산해 줍니다.
계산 공식 설명
핵심 계산식은 다음과 같습니다.
$$\text{Benefit} = \text{PIA} \times \left(1 + 0.08 \times n\right)$$
$$\text{where}\quad n = \max\!\left(0,\ \min\!\left(\text{Claim Age},\ 70\right) - \text{FRA}\right)$$
여기서 \(0.08\)은 연 8%의 가산율을 뜻합니다. FRA 이전에 수령하는 경우 이 계산기는 가산율을 0으로 처리합니다(조기 수령에 따른 감액은 계산하지 않습니다). 70세 이후 수령은 가산금이 70세에서 상한에 도달하므로 70세로 동일하게 처리합니다.
계산 예시
예를 들어 PIA가 $2,000, FRA가 67세이고 70세까지 수령을 늦춘다고 가정해 봅시다. 3년을 미룬 것이므로 가산율은 \(0.08 \times 3 = 0.24\)(24%)가 됩니다. 따라서 월 수령액은 다음과 같습니다.
$$\$2{,}000 \times 1.24 = \$2{,}480$$
이 되어, PIA보다 매달 $480 더 많아집니다.
출생연도별 완전 노령연금 수령 연령
이 완전 노령연금 수령 연령(FRA)은 미국 사회보장국(SSA)에서 발표한 것입니다. 미국 사회보장제도의 노령연금 급여에만 적용됩니다.
| 출생연도 | 완전 노령연금 수령 연령(FRA) |
|---|---|
| 1943–1954 | 66 |
| 1955 | 66세 2개월 |
| 1956 | 66세 4개월 |
| 1957 | 66세 6개월 |
| 1958 | 66세 8개월 |
| 1959 | 66세 10개월 |
| 1960년 이후 | 67 |
연기 노령연금 크레딧(DRC)은 1943년 이후 출생자에게 적용되며, FRA 이후 수령을 미룬 기간 1년당 8%, 즉 매월 1%의 3분의 2씩 늘어납니다. 크레딧은 70세에 적립이 멈추므로 70세 이후까지 기다려도 추가되는 금액은 없습니다.
수령 연령별 급여 비교
아래 표는 월 2,000달러의 기본 보험금(PIA)을 기준으로 합니다. 이 수치는 생활비 조정(COLA) 이전 금액이며, FRA 이후 수령만 다루기 때문에 조기 수령에 따른 감액은 포함되어 있지 않습니다.
FRA 67세 (1960년 이후 출생)
| 수령 연령 | FRA 이후 경과 연수 | 연기 크레딧 | 월 급여 |
|---|---|---|---|
| 67 | 0 | 0% | $2,000 |
| 68 | 1 | 8% | $2,160 |
| 69 | 2 | 16% | $2,320 |
| 70 | 3 | 24% | $2,480 |
FRA 66세 (1943–1954년 출생)
| 수령 연령 | FRA 이후 경과 연수 | 연기 크레딧 | 월 급여 |
|---|---|---|---|
| 66 | 0 | 0% | $2,000 |
| 68 | 2 | 16% | $2,320 |
| 70 | 4 | 32% | $2,640 |
마지막 행의 계산: \(\$2{,}000 \times (1 + 0.08 \times 4) = \$2{,}000 \times 1.32 = \$2{,}640\).
미국의 기대수명
세계은행 자료로 본 미국 사람들의 출생 시 평균 기대수명(세계와 비교).
- 기대수명 2024
- 78.9년
- 세계 2024
- 73.5년
- 1960년 대비 변화
- +9.1년
최근 변화 상승 +0.5년 2024년: 78.9년, 2023년에는 78.4년.
2024년 미국에서 태어난 아이는 평균 78.9년을 살 것으로 기대됩니다(세계: 73.5년).
| 연도 | 미국 | 세계 |
|---|---|---|
| 2024 | 78.9 | 73.5 |
| 2020 | 77.0 | 72.2 |
| 2010 | 78.5 | 70.7 |
| 2000 | 76.6 | 67.7 |
| 1990 | 75.2 | 65.1 |
| 1980 | 73.6 | 62.2 |
| 1970 | 70.8 | 57.9 |
| 1960 | 69.8 | 50.9 |
출생 시 기대수명은 전체 인구의 평균이며 개인에 대한 예측이 아닙니다.
미국 및 다른 나라
출생 시 기대수명(년) — 각 나라의 최신 공표 연도.
- 일본 84.0년 (2024)
- 대한민국 83.6년 (2024)
- 프랑스 83.0년 (2024)
- 사우디아라비아 79.0년 (2024)
- 미국 78.9년 (2024)
- 중국 78.0년 (2024)
- 튀르키예 77.4년 (2024)
- 멕시코 75.3년 (2024)
- 베트남 74.7년 (2024)
- 세계 73.5년 (2024)
- 러시아 73.4년 (2024)
- 인도 72.2년 (2024)
아직 공표된 수치가 없는 나라: 대만.
행마다 연도가 다를 수 있으며, 각 수치는 해당 연도와 함께 표시됩니다. 모든 나라에 같은 세계은행 지표를 사용합니다.
최신 수치: 2024 데이터 업데이트 2026-10-18 · 오래된 수치
출처: The World Bank Group CC BY 4.0
차이와 변화는 CalculatorLib이 이 데이터로 계산했습니다.
출처 세부 정보 및 작성 방법
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
자주 묻는 질문
70세 이후에도 지연 가산금이 계속 늘어나나요? 아닙니다. 연 8%의 가산은 70세에 멈추므로 그 이후로 더 기다려도 이득이 없습니다.
가산금은 월 단위인가요, 연 단위인가요? SSA는 실제로 매월 1%의 2/3씩(연 8%) 가산합니다. 이 계산기는 깔끔한 추정을 위해 연 단위 지연으로 계산하며, 1년 미만의 기간은 비례하여 적립됩니다.
이 수치는 공식 금액인가요? 아닙니다. 이것은 참고용 추정치입니다. 물가연동조정(COLA), 과세, 소득 심사(earnings test) 등에 따라 실제 수령액은 달라질 수 있으니, 본인 맞춤 명세는 ssa.gov에서 확인하세요.